猜你想问
三一重工2026年半年报主要业绩亮点是什么?
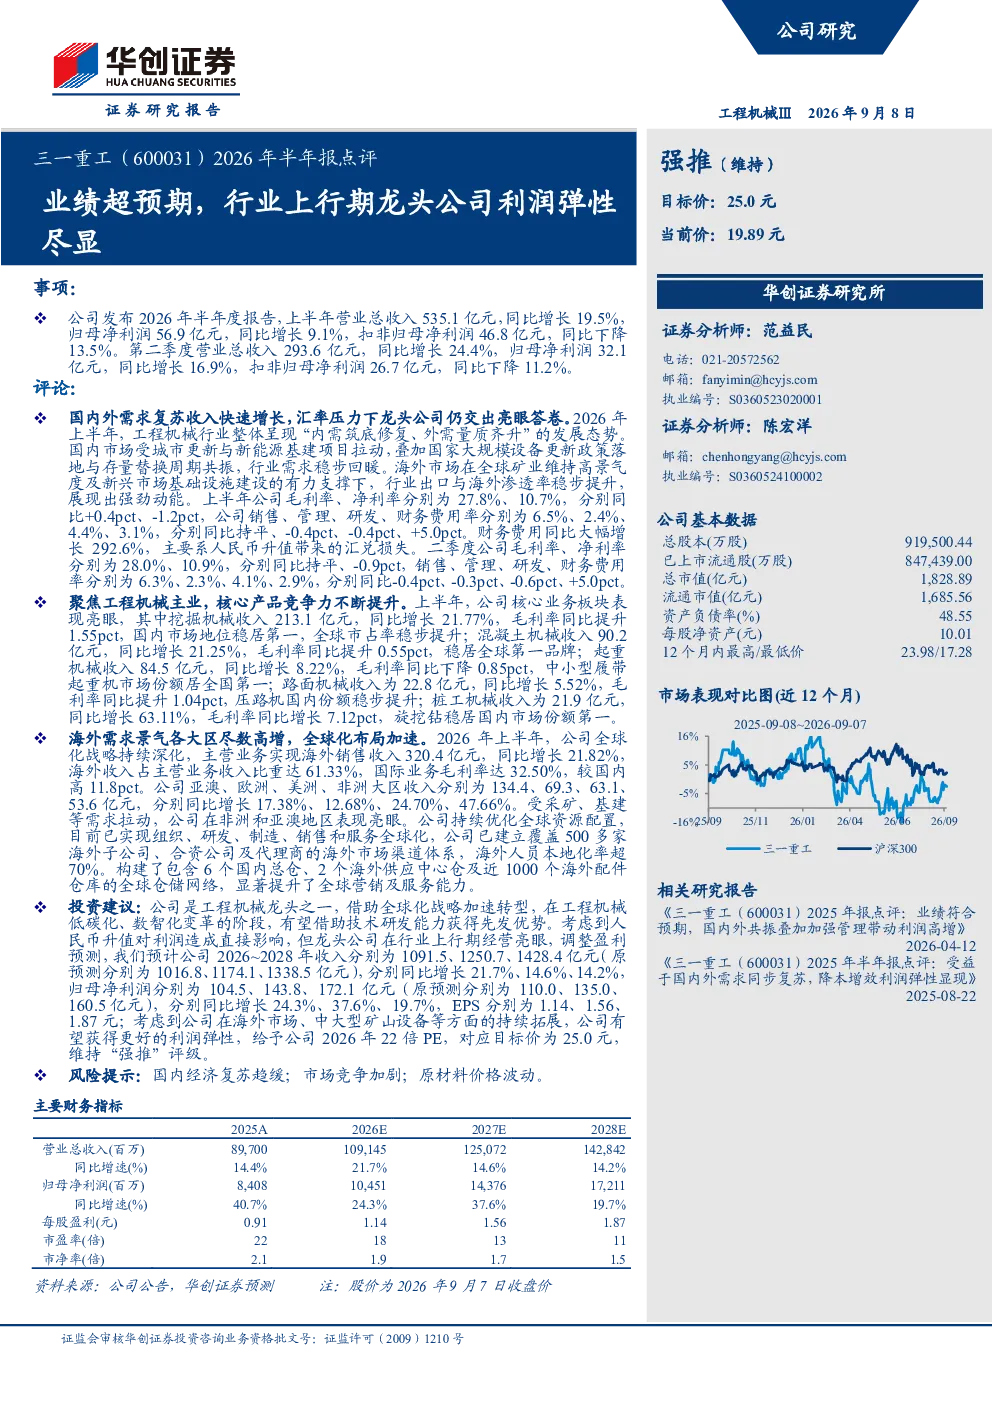
三一重工2026年上半年业绩超预期,营业总收入535.1亿元,同比增长19.5%;归母净利润56.9亿元,同比增长9.1%。第二季度表现更佳,营业总收入293.6亿元,同比增长24.4%;归母净利润32.1亿元,同比增长16.9%。主要得益于国内市场城市更新、新能源基建和设备更新政策拉动,以及海外市场矿业高景气度和新兴市场基建的支撑。核心业务中,挖掘机械、混凝土机械收入增长显著,桩工机械收入同比增长63.11%
工程机械行业未来发展趋势如何?
工程机械行业呈现“内需筑底修复、外需量质齐升”态势。国内市场受益于城市更新、新能源基建和设备更新政策,需求持续回暖。海外市场方面,矿业高景气度和新兴市场基建为行业增长提供动力。企业需关注低碳化、数智化变革趋势,提升产品竞争力。三一重工凭借全球化战略和先发优势,在行业变革中具备较好发展潜力
三一重工的核心业务构成及增长情况?
三一重工核心业务收入构成中,挖掘机械收入213.1亿元,同比增长21.77%;混凝土机械收入90.2亿元,同比增长21.25%;起重机械收入84.5亿元,同比增长8.22%;路面机械收入22.8亿元,同比增长5.52%;桩工机械收入21.9亿元,同比增长63.11%。各业务板块均实现增长,其中桩工机械增长最快,反映公司在细分领域的竞争优势
当前工程机械市场整体表现如何?
工程机械市场整体表现良好,国内市场受政策驱动和基建需求支撑,呈现筑底修复态势。海外市场受益于矿业景气度和新兴市场基建,量质齐升。三一重工海外销售收入320.4亿元,同比增长21.82%,占主营业务收入61.33%,国际业务毛利率达32.50%。亚澳、欧洲、美洲、非洲区域均实现高增长,反映公司全球化布局成效显著
研报提示的主要风险因素有哪些?
研报提示的主要风险因素包括:国内经济复苏趋缓可能影响基建投资和设备更新需求;市场竞争加剧可能导致价格压力和利润率下滑;原材料价格波动可能增加生产成本。此外,汇兑损失对财务费用造成较大影响,需关注汇率变动风险。这些因素可能对工程机械行业及公司经营带来不确定性