猜你想问
神州数码2026年半年报核心内容有哪些?
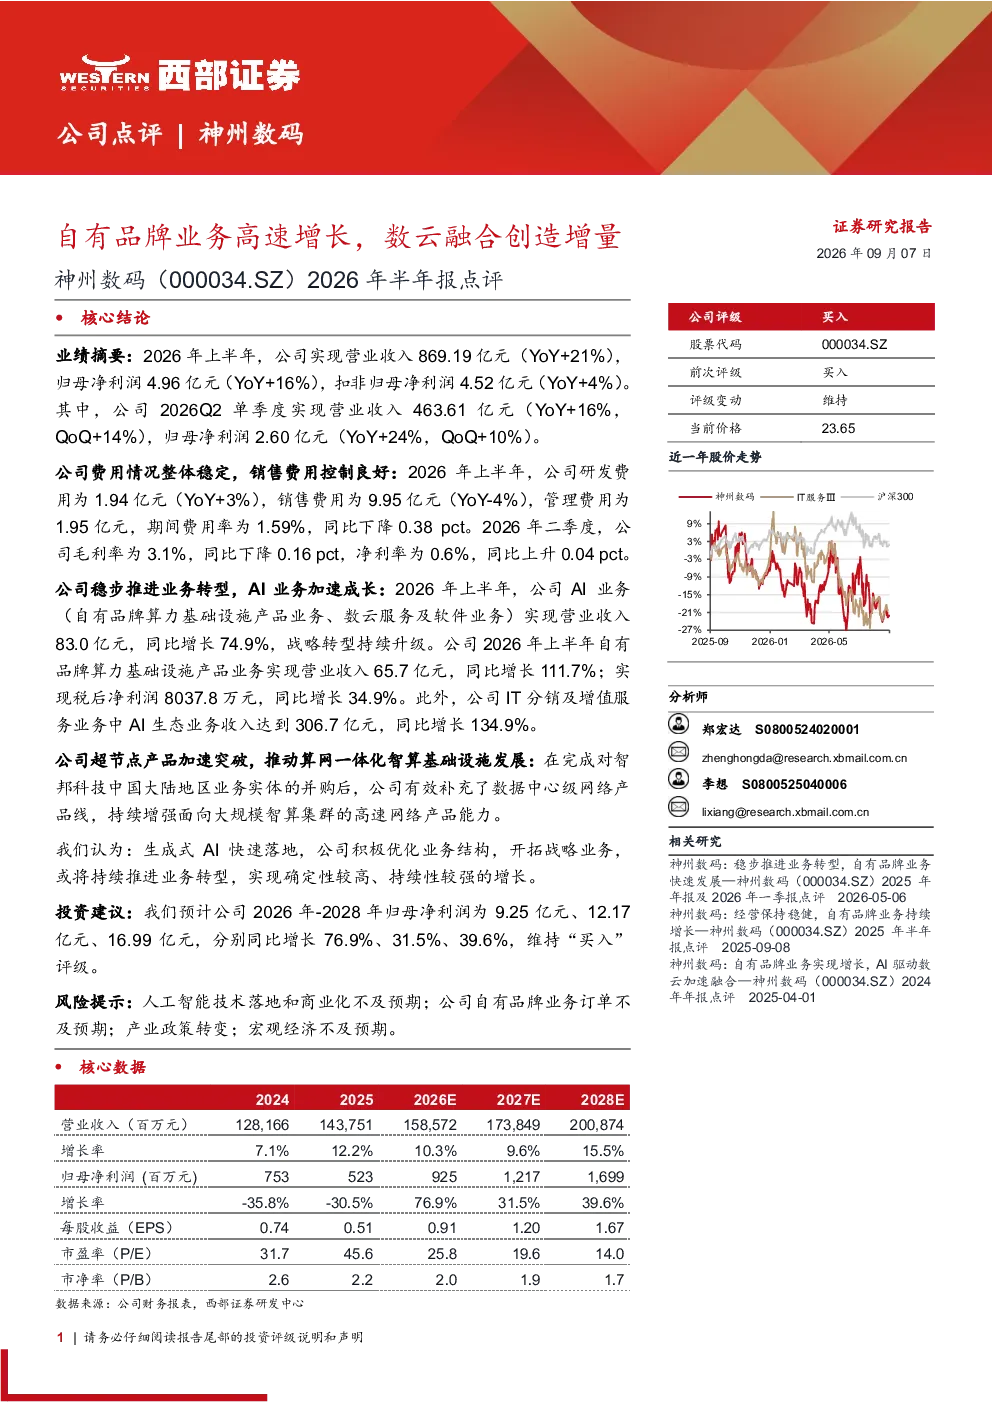
2026年上半年,神州数码实现营业收入869.19亿元,同比增长21%;归母净利润4.96亿元,同比增长16%。Q2单季度营业收入463.61亿元,同比增长16%,环比增长14%。AI业务收入83.0亿元,同比增长74.9%,其中自有品牌算力基础设施产品收入65.7亿元,同比增长111.7%。公司费用整体稳定,销售费用控制良好,研发费用同比增长3%,销售费用同比下降4%,期间费用率1.59%
AI行业发展趋势如何?
生成式AI正快速落地,推动行业向智能化转型。企业积极优化业务结构,开拓战略业务,推进业务转型。AI技术在多个领域应用深化,如算力基础设施、数据中心网络等,为相关企业带来增长机遇。市场竞争加剧,技术迭代加快,企业需持续创新以保持竞争优势
报告重点分析了哪些业务方向?
报告重点分析了神州数码的自有品牌业务和AI业务发展。自有品牌业务高速增长,AI业务收入占比提升显著,其中算力基础设施产品表现突出,收入65.7亿元,同比增长111.7%。公司通过并购补充数据中心级网络产品线,增强大规模智算集群高速网络产品能力,推动算网一体化发展
当前市场对神州数码有何判断?
市场关注神州数码在AI领域的布局和自有品牌业务的发展。公司AI业务收入增速迅猛,展现出较强的增长潜力。算网一体化战略有助于提升公司核心竞争力。公司积极应对市场变化,推进业务转型,未来发展值得关注
研报提示了哪些风险?
研报提示的风险包括:人工智能技术落地和商业化不及预期;自有品牌业务订单可能存在不确定性;产业政策变化可能影响业务发展;宏观经济波动可能带来经营压力。这些因素需持续关注,以评估公司长期发展前景
你可能感兴趣
2024年年报点评:自有品牌业务实现增长,AI驱动数云加速融合
西部证券2025-03-31
2024年半年报点评报告:2024H1业绩略超预期,数云服务及自有品牌业务高增长
信息技术华龙证券2024-09-02
自有品牌、外销高增,数云融合战略取得显著成效
信息技术国泰海通证券2025-07-03
业绩符合预期,AI有望驱动数云及自有品牌业务持续增长
信息技术德邦证券2024-11-01
2024年三季报点评报告:信创+AI双驱动,数云服务及自有品牌业务加速增长
信息技术华龙证券2024-11-01
2026年半年报点评:自有品牌升级完成,植物咬胶持续增长
农林牧渔国泰海通证券2026-08-26
2026年半年报点评:业绩超预告上限,自有品牌与品牌管理驱动收入高增
信息技术东吴证券2026-08-31
神州数码(000034)国产算力筑基底座,AI助推数云融合
信息技术国盛证券2026-07-25
2026年半年报点评利润超预告上限,自有品牌延续高增
国联民生证券2026-09-04
2023年报点评:数云融合成效显著,AI提升长期增长动能
信息技术民生证券2024-04-01