猜你想问
若羽臣2026年半年报主要业绩亮点是什么?
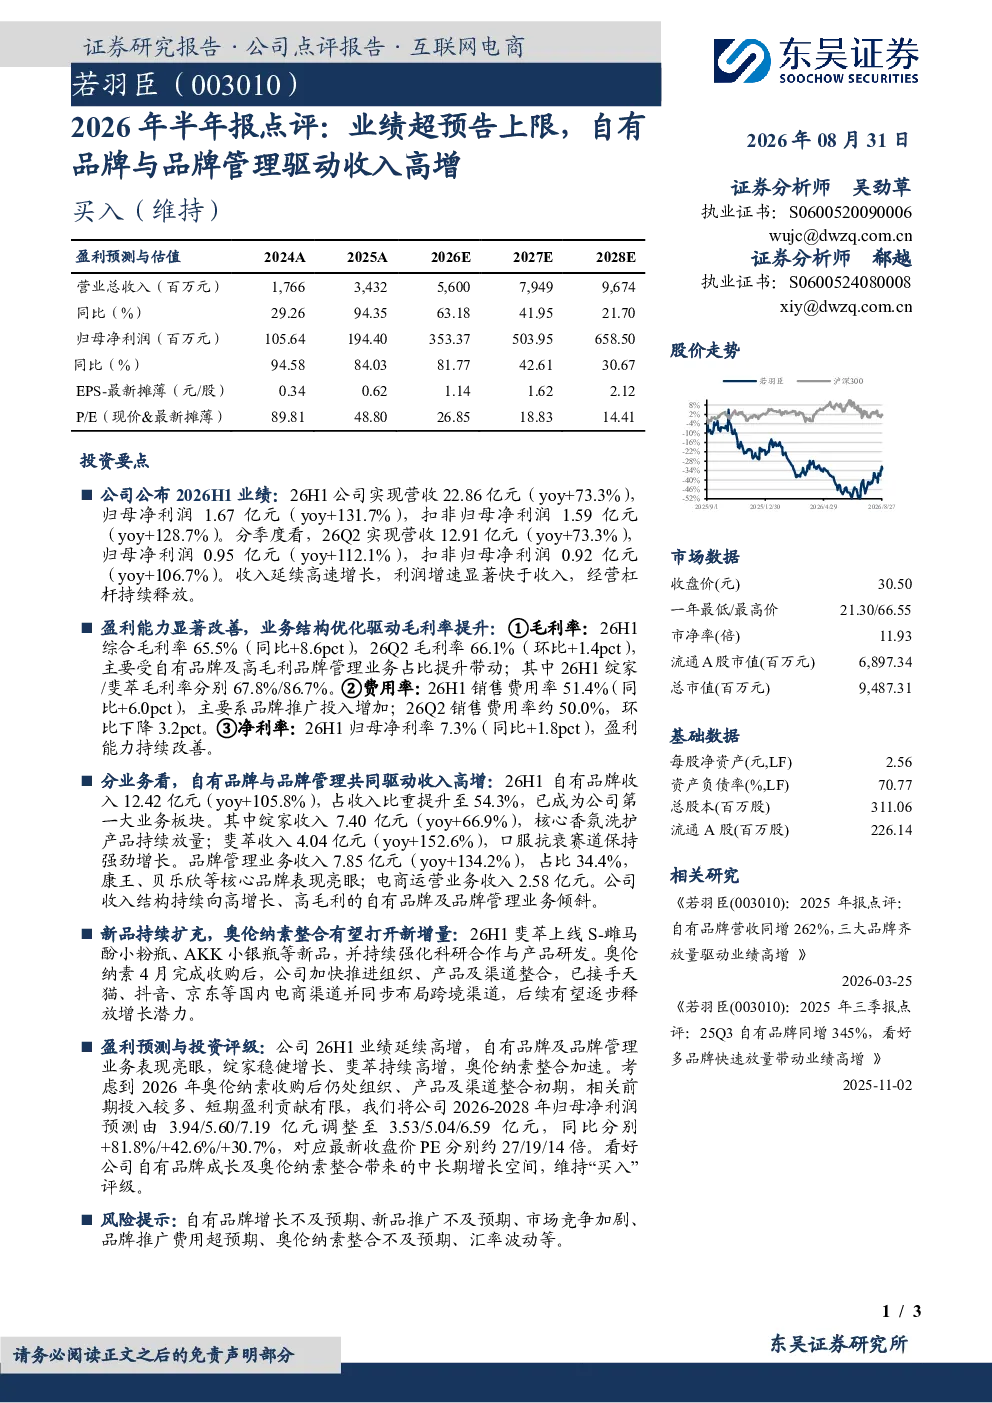
若羽臣2026年半年报显示业绩显著超预期,实现营收22.86亿元,同比增长73.3%;归母净利润1.67亿元,同比增长131.7%。扣非归母净利润1.59亿元,同比增长128.7%。分季度来看,26Q2营收12.91亿元,同比增长73.3%,归母净利润0.95亿元,同比增长112.1%。毛利率提升至65.5%,主要得益于自有品牌及高毛利品牌管理业务占比提升,其中绽家和斐萃毛利率分别达到67.8%和86.7%。净利率为7.3%,盈利能力持续改善。
若羽臣的业务结构有何变化?
若羽臣业务结构发生显著变化,自有品牌收入12.42亿元,同比增长105.8%,占比提升至54.3%,成为公司第一大业务板块。绽家收入7.40亿元,同比增长66.9%;斐萃收入4.04亿元,同比增长152.6%。品牌管理业务收入7.85亿元,同比增长134.2%,占比34.4%,康王、贝乐欣等核心品牌表现亮眼。电商运营业务收入2.58亿元。这些数据表明公司正加速向自有品牌和品牌管理业务转型,高增长板块占比持续提升。
若羽臣未来增长点在哪里?
若羽臣未来增长点主要来自自有品牌和奥伦纳素整合。自有品牌收入占比已超50%,斐萃等子品牌增长迅猛,持续推出新品如S-雌马酚小粉瓶、AKK小银瓶,并强化科研合作。奥伦纳素收购完成后,公司加速组织、产品和渠道整合,已接手天猫、抖音、京东等国内电商渠道并布局跨境。这些举措有望逐步释放增长潜力,推动公司中长期发展。
若羽臣当前市场表现如何?
若羽臣当前市场表现强劲,2026年半年报业绩大幅超预期,营收和净利润均实现高速增长。毛利率和净利率均有所提升,显示盈利能力增强。自有品牌和品牌管理业务成为主要增长引擎,市场地位进一步巩固。公司积极拓展电商渠道并布局跨境,展现出较强的市场竞争力。整体来看,若羽臣在当前市场环境下表现良好,业务结构优化带来积极影响。
若羽臣面临哪些风险?
若羽臣面临的主要风险包括:自有品牌增长不及预期、新品推广效果未达预期、市场竞争加剧、品牌推广费用超预期增加、奥伦纳素整合过程中可能出现问题、汇率波动等。这些风险可能影响公司业绩表现。例如,若自有品牌增长放缓或新品推广受阻,可能影响收入增速;市场竞争加剧和品牌推广费用上升,可能压缩利润空间;奥伦纳素整合若不及预期,则可能拖累中长期发展。公司需密切关注这些风险因素。