猜你想问
神州数码的AI业务有哪些核心布局?
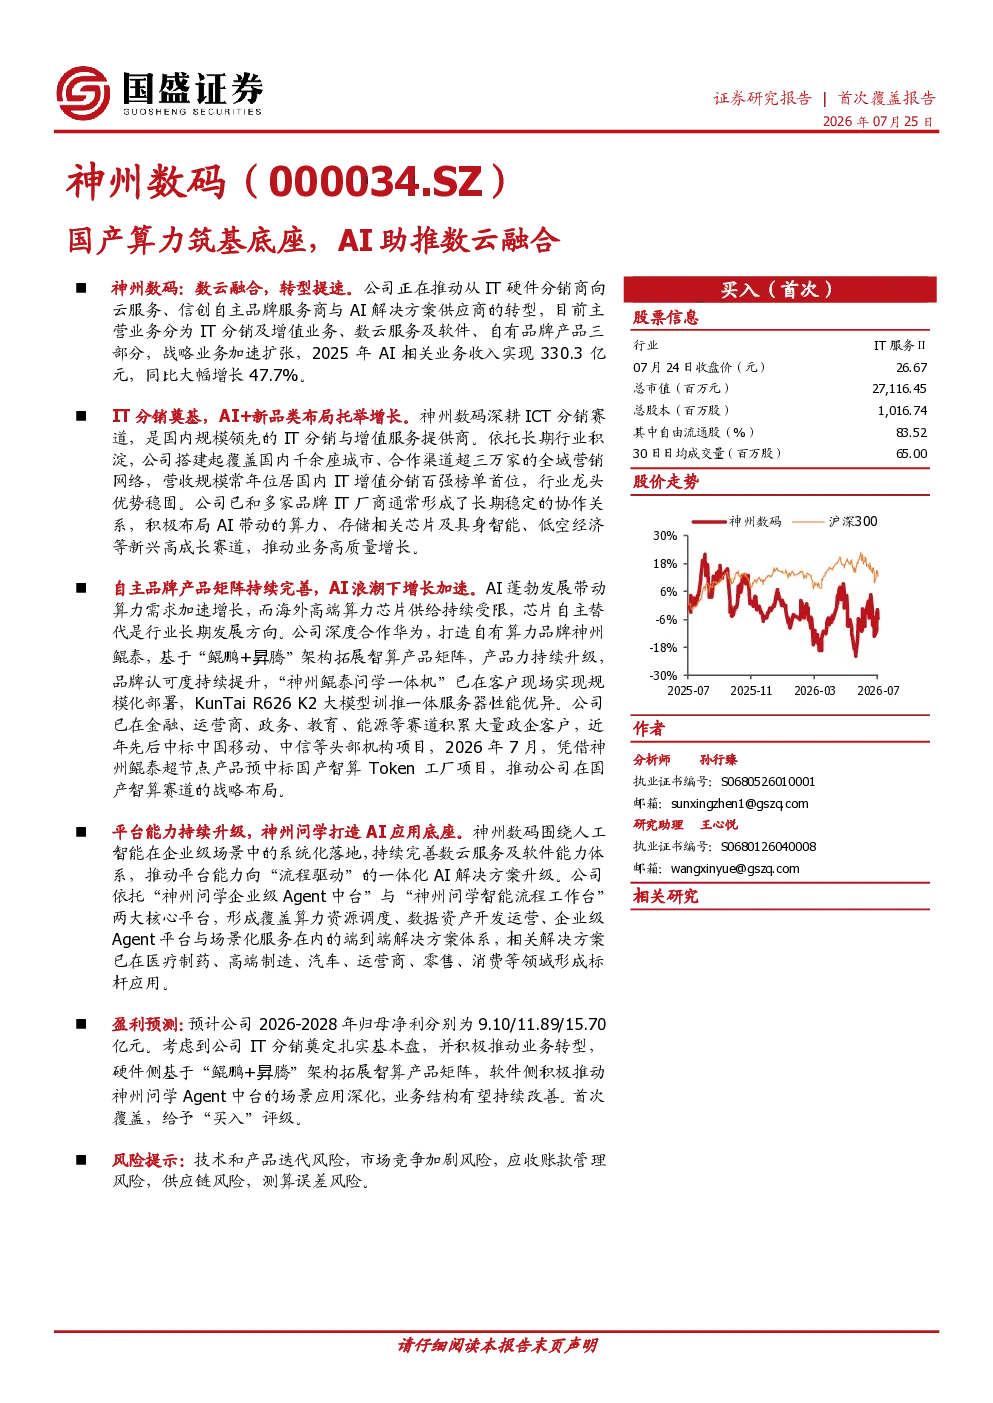
公司积极布局AI带动的算力、存储相关芯片及具身智能、低空经济等新兴高成长赛道。AI需求带动算力基建、汽车电子及消费电子对芯片及存储产品的旺盛需求,公司依托华为鲲鹏、昇腾生态优势,形成覆盖大模型训推、中心推理、边缘推理、智算板卡及行业智能化解决方案在内的全栈产品形态,在国家级算力场、互联网、运营商及金融等重点行业持续突破。
数云服务及软件业务如何发展?
依托神州问学Agent中台与智能流程工作台,数云服务及软件业务形成覆盖算力资源调度、数据资产开发运营、企业级Agent平台与场景化服务在内的端到端解决方案体系。已在医疗制药、高端制造、汽车、运营商、零售、消费等领域形成标杆应用,2025年营收36.73亿元,同比增长23.87%。
公司IT分销及增值业务占比及增长情况如何?
IT分销及增值业务占比94.27%,营收1355.19亿元,同比增长8.89%。消费电子及企业增值业务共同托举基本盘,增长稳健。云计算与数字化转型业务加速增长,收入结构优化带动毛利改善。AI需求带动算力基建、汽车电子及消费电子对芯片及存储产品的旺盛需求,推动业务持续发展。
国产算力在报告中的重要性体现?
国产算力是公司业务发展的关键支撑,公司积极布局AI带动的算力、存储相关芯片及具身智能、低空经济等新兴高成长赛道。依托华为鲲鹏、昇腾生态优势,形成覆盖大模型训推、中心推理、边缘推理、智算板卡及行业智能化解决方案在内的全栈产品形态,在国家级算力场、互联网、运营商及金融等重点行业持续突破,体现国产算力的重要性。
报告对公司的风险提示有哪些?
报告未明确提及具体风险提示,但可关注公司在转型过程中可能面临的挑战,如市场竞争加剧、技术迭代风险、客户集中度风险等。此外,AI和云服务行业受政策影响较大,需关注相关政策变化带来的不确定性。公司需持续加大研发投入以保持技术领先,同时优化费用支出以提升盈利能力。
你可能感兴趣
国产算力筑基底座,AI助推数云融合
信息技术国盛证券2026-07-25
神州数码2026年半年报点评:自有品牌业务高速增长,数云融合创造增量
西部证券2026-09-07
计算机行业2024年度投资策略报告:国产算力持续筑基,AI终端有望先行
信息技术华龙证券2023-12-29
【东吴计算机】国资云:数据要素和算力底座1⃣深圳、杭州等各地数
未知机构2023-02-22
公司点评:数智底座筑基,AIDC能源重塑中期估值
信息技术国盛证券2026-01-19
燧原科技-U(688801)深度研究报告:全栈自研筑算力底座,万卡集群启AI新篇
华创证券2026-09-22
电子行业周观点:国内AI迈向软硬协同新纪元,重视国产算力底座
电子设备国盛证券2025-08-23
曙26转债:国产全栈AI算力底座领军企业
信息技术东吴证券2026-07-15
云昇腾AI云服务行业:6A云化算力底座华为
信息技术华为2024-10-06
布局AI领域,夯实国产算力底座
信息技术华鑫证券2023-06-04