猜你想问
这份研报主要分析了什么内容?
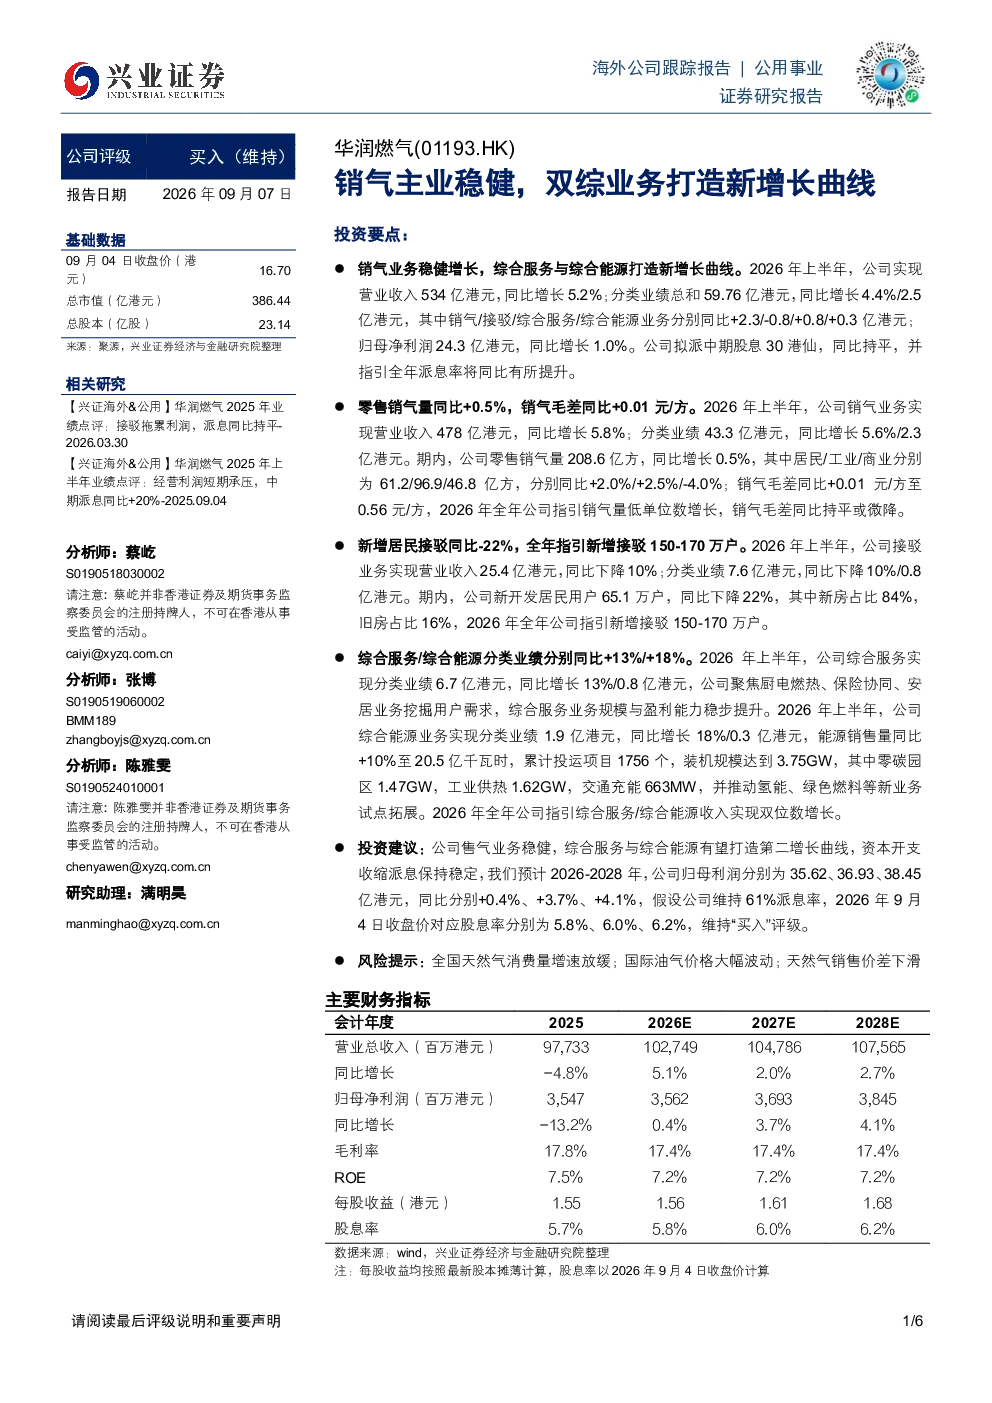
这份研报分析了01193华润燃气2026年上半年的整体经营表现,包括营业收入、净利润、股息政策等关键数据。报告详细拆解了销气业务、接驳业务、综合服务和综合能源四大板块的具体业绩,指出销气业务保持稳健增长,接驳业务面临挑战但仍有增长目标,而综合服务和综合能源成为公司打造第二增长曲线的核心驱动力。
当前燃气行业的发展趋势如何?
当前燃气行业呈现多元化发展趋势,传统燃气销售业务面临市场饱和和价格波动压力,而综合服务与综合能源业务成为行业新增长点。企业通过拓展厨电燃热、保险协同、安居业务等方式挖掘用户需求,提升综合服务能力。同时,能源销售量和项目投运规模持续扩大,推动行业向综合能源服务商转型。
研报重点关注了公司的哪些业务方向?
研报重点关注了华润燃气的销气业务和双综业务(综合服务与综合能源)。销气业务方面,报告分析了其营收、销量和毛差变化,指出其稳健性;双综业务方面,报告强调了综合服务在挖掘用户需求、提升盈利能力方面的作用,以及综合能源在能源销售量和装机规模上的增长潜力,认为这两项业务有望成为公司新的增长引擎。
从市场角度看,华润燃气目前的经营状况如何?
从市场角度看,华润燃气整体经营状况保持稳定,销气业务作为基础支撑作用明显,虽然增速放缓但毛差有所改善。接驳业务虽然面临用户增长放缓的压力,但公司仍有明确的年度新增用户目标。综合服务和综合能源业务展现出较强的发展势头,收入和盈利能力稳步提升,显示出公司向多元化经营转型的积极成效。
研报中提示了哪些主要风险因素?
研报提示了三个主要风险因素:一是全国天然气消费量增速可能放缓,影响销气业务的增长空间;二是国际油气价格大幅波动可能传导至国内市场,导致天然气销售价差下滑,影响销气业务的盈利能力;三是行业竞争加剧可能压缩综合服务和综合能源业务的利润空间,这些因素均需关注。
你可能感兴趣
销气主业增长亮眼,双综业务发展方向明确
兴证国际2024-04-07
销气业务短期承压,智家与泛能打造第二增长曲线
兴证国际2024-04-12
气润中华,优质区域为基,主业持续增长+“双综”业务快速布局
东吴证券2024-11-15
动态点评:主业稳健发展,储能提速打造新增长曲线
华鑫证券2022-05-25
华光新材(688379)主业持续增长,AI液冷+电子业务打造第二增长曲线
中邮证券2026-06-16
公司2024年助剂业务质效双增,未来固氮产品放量有望打造新的增长曲线-2024年报及2025年一季报点评
长城证券2025-05-06
前三季度利润稳健增长,SOFC业务打造新增长曲线
开源证券2025-10-31
动态点评:主业稳健增长,汽车电子业务打造新增长极
信息技术东方财富2022-09-05
包装主业稳健发展,N业务打造增长新引擎
华安证券2026-04-28
2024年报业绩点评报告:主业稳健增长,携手万代南梦宫打造第二增长曲线
商贸零售华龙证券2025-04-21