猜你想问
强赎信号如何提前预警?
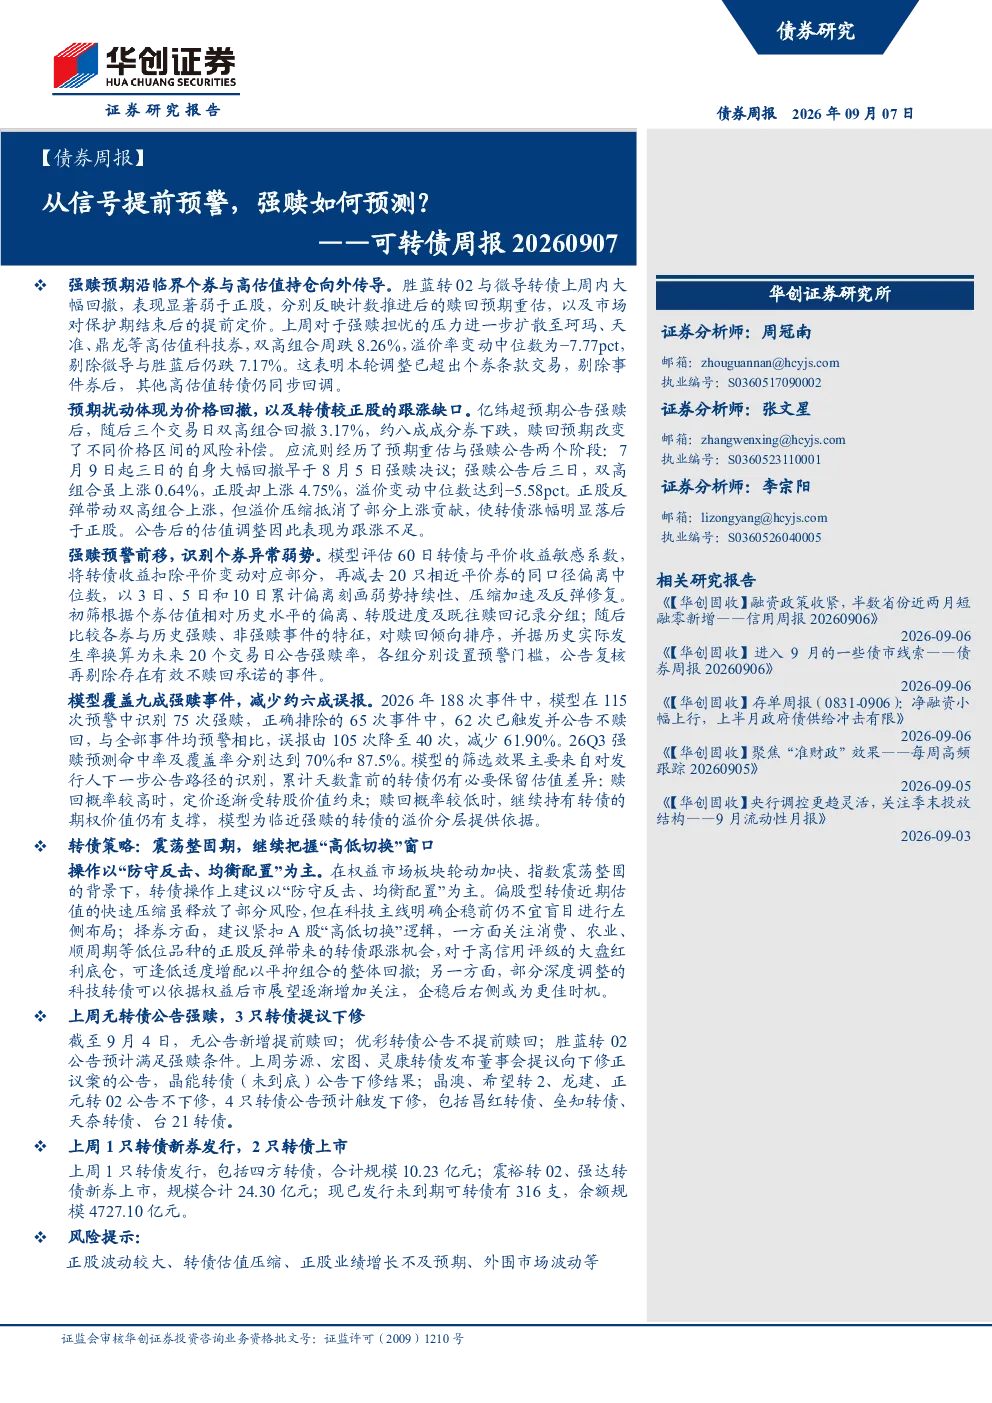
强赎预期会从临界个券和高估值持仓向外传导,上周胜蓝转02和微导转债大幅回撤反映市场提前定价。双高组合周跌8.26%,溢价率变动中位数为-7.77pct,剔除事件券后仍跌7.17%,表明调整超出个券条款交易。亿纬超预期公告强赎后,双高组合回撤3.17%,应流经历预期重估和公告两个阶段,公告后溢价率变动中位数为-5.58pct。
如何预测强赎事件?
模型通过评估60日转债与平价收益敏感系数,筛选高概率组别,覆盖九成强赎事件,减少约六成误报。2026年188次事件中,模型在115次预警中识别75次强赎,命中率70%,覆盖率87.5%。模型筛选效果主要来自对发行人公告路径的识别,为临近强赎的转债溢价分层提供依据。
当前转债赛道投资方向?
震荡整固期,把握“高低切换”窗口。建议“防守反击、均衡配置”,关注消费、农业、顺周期等低位品种的正股反弹带来的转债跟涨机会,以及高信用评级的大盘红利底仓。科技主线可耐心等待右侧企稳信号。顺周期和防御属性较强的板块表现出较强韧性。
市场整体表现如何?
转债周度下跌,估值有所压缩。上周权益市场板块轮动加快,科技成长赛道回调,市场向低位及防御性板块切换。转债估值整体压缩3.19pct至38.75%,呈现明显的“股性受压、小微博弈”特征。平价结构中,110-130平价转债溢价率大幅压缩,90-110平价转债溢价率回落,70-90平价转债估值相对平稳。AAA/AA+评级转债溢价率下行,微盘转债溢价率逆势抬升。
投资需注意哪些风险?
需关注正股波动较大、转债估值压缩、业绩增长不及预期、外围市场波动等风险。无转债公告强赎,3只转债提议下修。上周1只转债新券发行,2只转债上市,总待发规模791.33亿元。
你可能感兴趣
可转债周报:市场波动加大、强赎计价提前
国金证券2026-03-09
可转债估值定价方法探讨:下修强赎概率预测,及信用评级和折现率优化
山西证券2023-10-16
可转债周度跟踪:如何应对强赎预期
信达证券2023-07-18
可转债周策略:如何看待近期转债强赎概率上升的现象
德邦证券2023-06-11
可转债周报:转债结构分化明显,关注强赎密集触发
东方金诚2026-05-25
化工行业可转债双周报:永和转债、科思转债近期或将达成强赎条件
基础化工太平洋证券2024-03-17
可转债周报:强赎条款博弈下,广汽上涨空间探析
国泰君安证券2017-10-23
可转债周报:高价转债开始补涨,强赎数量持续增加
东方金诚2024-11-11
——可转债周报20260427:转债强赎退市后的表现回顾
华创证券2026-04-27
可转债周报:强赎,有哪些结构性关注点?
民生证券2023-08-13