猜你想问
这份研报的核心内容是什么?
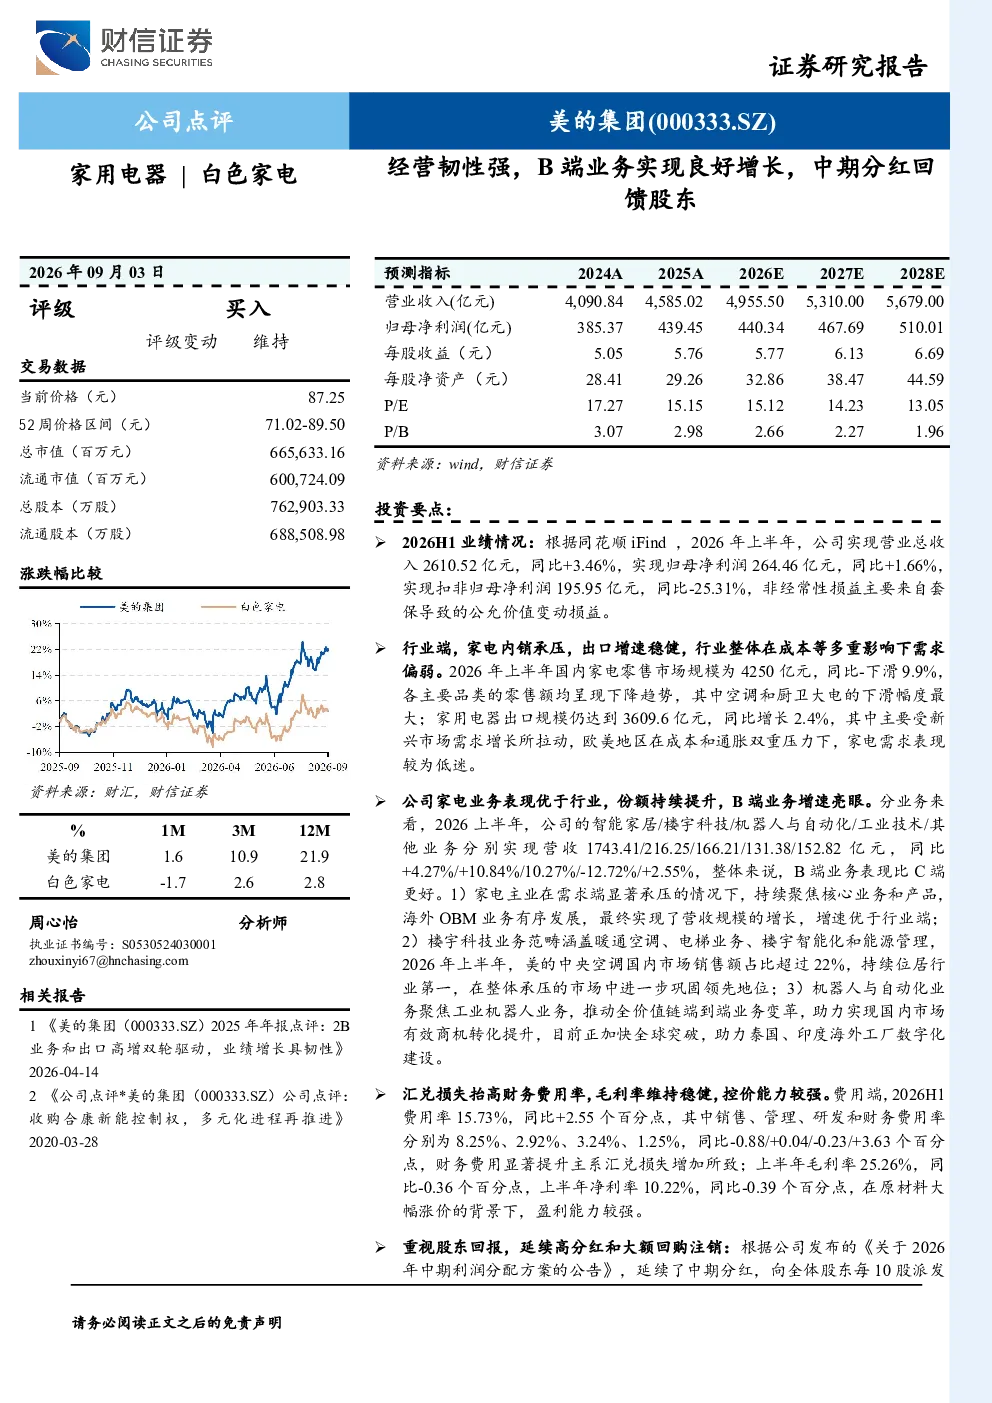
本报告分析美的集团2026年上半年的业绩表现,指出公司营业总收入2610.52亿元,同比增长3.46%;归母净利润264.46亿元,同比增长1.66%。扣非归母净利润同比下滑25.31%,主要受套保公允价值变动损益影响。报告强调公司家电业务份额持续提升,B端业务增速亮眼,智能家居、楼宇科技、机器人与自动化业务表现突出,其中楼宇科技和机器人与自动化业务增长显著。同时,报告关注到原材料涨价对盈利能力的影响,以及公司通过C端和B端业务双轮驱动的发展策略。
家电行业的发展趋势如何?
报告指出,国内家电零售市场规模下滑9.9%,主要品类均下降,其中空调和厨卫大电下滑幅度最大。这反映了国内市场消费疲软和竞争加剧的现状。然而,出口规模增长2.4%,主要受新兴市场需求拉动,欧美市场因成本和通胀压力需求低迷。这表明家电行业存在结构性分化,国内市场承压,但海外市场仍有增长空间,尤其在新兴市场。企业需关注国内外市场的差异化需求,调整产品结构和市场策略。
报告重点分析了哪些方向?
报告重点分析了美的集团的业务表现和财务状况。在业务方面,关注公司B端业务的增长,特别是楼宇科技和机器人与自动化业务的贡献。财务方面,分析公司费用率、毛利率和净利率的变化,指出原材料涨价背景下,公司仍保持较强的盈利能力。此外,报告还分析了公司股东回报政策,包括中期分红和股份回购,显示公司对股东的重视。通过对业务和财务的全面分析,评估公司的经营韧性和发展潜力。
当前家电市场的现状如何判断?
当前家电市场呈现国内下滑、出口增长的分化态势。国内市场因消费疲软和竞争加剧,零售规模萎缩,空调和厨卫大电下滑明显。这要求企业加强市场分析和产品创新,应对需求变化。出口市场虽然增长,但主要依赖新兴市场,欧美市场受成本和通胀影响需求低迷。企业需积极拓展新兴市场,同时提升产品竞争力,以应对全球市场的变化。总体来看,家电市场面临挑战,但也存在结构性机会。
研报提示了哪些风险?
报告提示了美的集团面临的主要风险,包括汇兑损失风险,由于汇率波动可能导致财务损失;原材料成本价格波动风险,原材料价格上涨可能压缩利润空间;市场竞争加剧风险,家电行业竞争激烈,市场份额可能被竞争对手侵蚀;需求不及预期风险,国内外市场需求可能低于预期,影响公司业绩。这些风险需引起关注,企业需采取相应措施进行管理和应对。