猜你想问
建发物业2026年中期业绩核心数据有哪些?
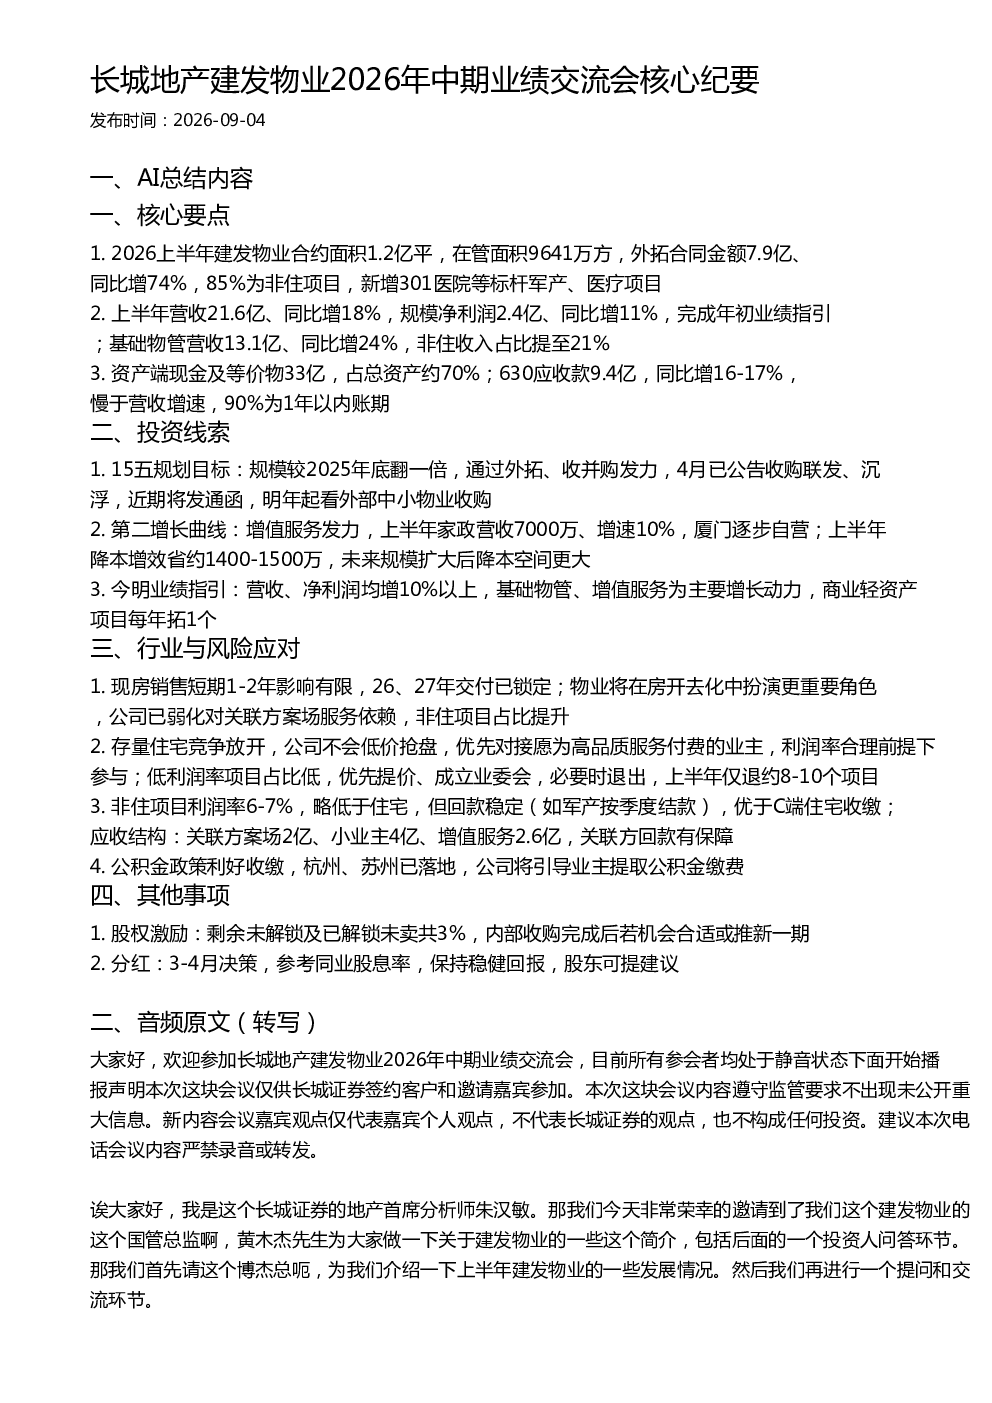
建发物业2026年上半年合约面积达1.2亿平,在管面积9641万方,外拓合同金额7.9亿同比增长74%,其中85%为非住项目。营收21.6亿同比增长18%,规模净利润2.4亿同比增长11%,基础物管营收13.1亿同比增长24%,非住收入占比提升至21%。
建发物业未来增长点在哪里?
建发物业未来增长点主要来自外拓、收并购及第二增长曲线。公司目标在十五五期间规模翻倍,已收购联发、沉浮等公司,明年将关注中小物业收购。增值服务方面,家政营收7000万增速10%,厦门逐步自营,降本增效上半年省约1400-1500万,未来规模扩大后降本空间更大。
建发物业如何应对行业竞争?
建发物业在现房销售影响方面,短期1-2年影响有限,26、27年交付已锁定,公司弱化对关联方案场服务依赖,非住项目占比提升。在存量住宅竞争方面,公司不低价抢盘,优先对接愿为高品质服务付费的业主,低利润率项目占比低,优先提价、成立业委会,必要时退出。
建发物业当前市场表现如何?
建发物业2026年上半年财务表现稳健,现金及等价物33亿占总资产约70%,应收款9.4亿同比增长16-17%,慢于营收增速,90%为1年以内账期。非住项目回款稳定,如军产按季度结款,优于C端住宅收缴。公积金政策利好收缴,杭州、苏州已落地,公司将引导业主提取公积金缴费。
建发物业面临哪些风险?
建发物业面临的风险包括现房销售短期波动、存量住宅竞争加剧以及政策变动。公司已通过外拓非住项目及提升服务品质来应对。关联应收款2亿,但关联方回款有保障。公积金政策虽利好,但需关注政策调整可能带来的不确定性。
你可能感兴趣
建发国际2026年中期业绩交流会问答纪要
未知机构2026-09-01
财通地产建发物业2026中报业绩交流纪要
未知机构2026-08-31
天风地产 建发物业2026年秋季策略会
未知机构2026-09-04
长江地产 建发国际2026年中期业绩交流
未知机构2026-09-01
豫园股份2026年中期业绩发布交流会核心纪要
未知机构2026-08-21
开源地产建筑建发物业2026半年度业绩交流会议纪要
未知机构2026-09-03
长城电新·金雷股份2026年半年报业绩交流会核心纪要
未知机构2026-08-24
长城TMT侯宾达实智能AI产业及2026中期业绩交流会纪要
未知机构2026-08-17
爱建智能制造 天准科技2026年中期业绩交流会
未知机构2026-08-21
中国秦发2026年中报业绩交流会纪要
未知机构2026-08-28