猜你想问
建发物业2026年中期业绩表现如何?
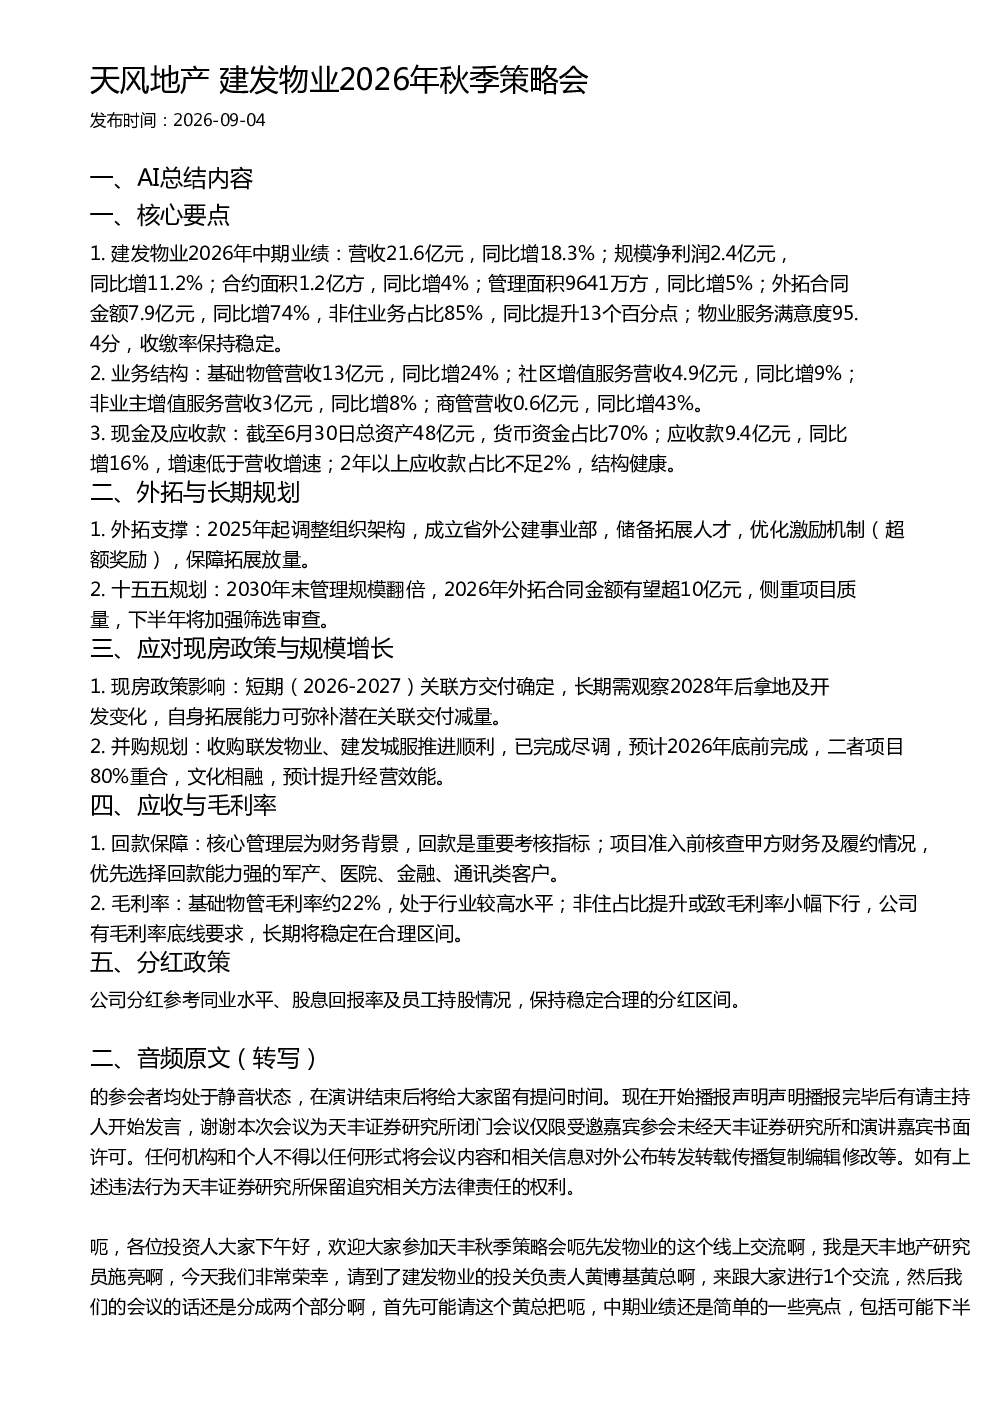
建发物业2026年中期业绩表现亮眼,营收21.6亿元同比增长18.3%,净利润2.4亿元同比增长11.2%,合约面积和管理面积分别同比增长4%和5%。外拓合同金额7.9亿元同比增长74%,非住业务占比达85%,物业服务满意度95.4分,收缴率保持稳定。业务结构方面,基础物管、社区增值服务、非业主增值服务和商管营收分别同比增长24%、9%、8%和43%
建发物业未来外拓规划是怎样的?
建发物业未来外拓规划明确,2025年起调整组织架构成立省外公建事业部,优化激励机制保障拓展放量。十四五规划目标为2030年末管理规模翻倍,2026年外拓合同金额有望超10亿元,侧重项目质量,下半年将加强筛选审查。公司通过外拓和并购补充规模增长,收购联发物业和建发城服推进顺利,预计2026年底前完成,二者项目80%重合,文化相融,预计提升经营效能
建发物业的应收款和回款情况如何?
建发物业应收款9.4亿元同比增长16%,增速低于营收增速,2年以上应收款占比不足2%,结构健康。公司回款能力强,核心管理层为财务背景,回款是重要考核指标。项目准入前核查甲方财务及履约情况,优先选择回款能力强的军产、医院、金融、通讯类客户,非住业态拓展不会导致较长账期应收款增加
建发物业的毛利率和分红政策怎样?
建发物业基础物管毛利率约22%处于行业较高水平,非住占比提升或致毛利率小幅下行,但公司有毛利率底线要求,长期将稳定在合理区间。分红政策参考同业水平、股息回报率和员工持股情况,保持稳定合理的分红区间
建发物业面临哪些风险提示?
建发物业面临的主要风险包括现房政策影响,短期(2026-2027)关联方交付确定,长期需观察2028年后拿地及开发变化。此外,非住业态拓展占比提升可能对毛利率产生一定影响,但公司有底线要求,长期将稳定在合理区间。公司通过外拓和并购补充规模增长,但需关注政策变化对公司业务的影响
你可能感兴趣
天风农业 粤海饲料 2026年秋季策略会
未知机构2026-09-07
天风地产 保利物业2026秋季策略会
未知机构2026-09-03
天风农业 金达威 2026年秋季策略会
未知机构2026-09-07
天风建筑建材豪美新材2026年秋季策略会纪要
未知机构2026-09-03
天风能源开采苏能股份2026年秋季策略会纪要
未知机构2026-09-04
天风食饮古越龙山2026年秋季策略会纪要
未知机构2026-09-03
天风食饮香飘飘2026年秋季策略会纪要
未知机构2026-09-02
长城地产建发物业2026年中期业绩交流会核心纪要
未知机构2026-09-04
天风轻工纺服 家联科技2026秋季策略会纪要
未知机构2026-09-02
天风轻工纺服华利集团2026秋季策略会交流纪要
未知机构2026-09-04