猜你想问
建发物业2026年中报核心业绩数据有哪些?
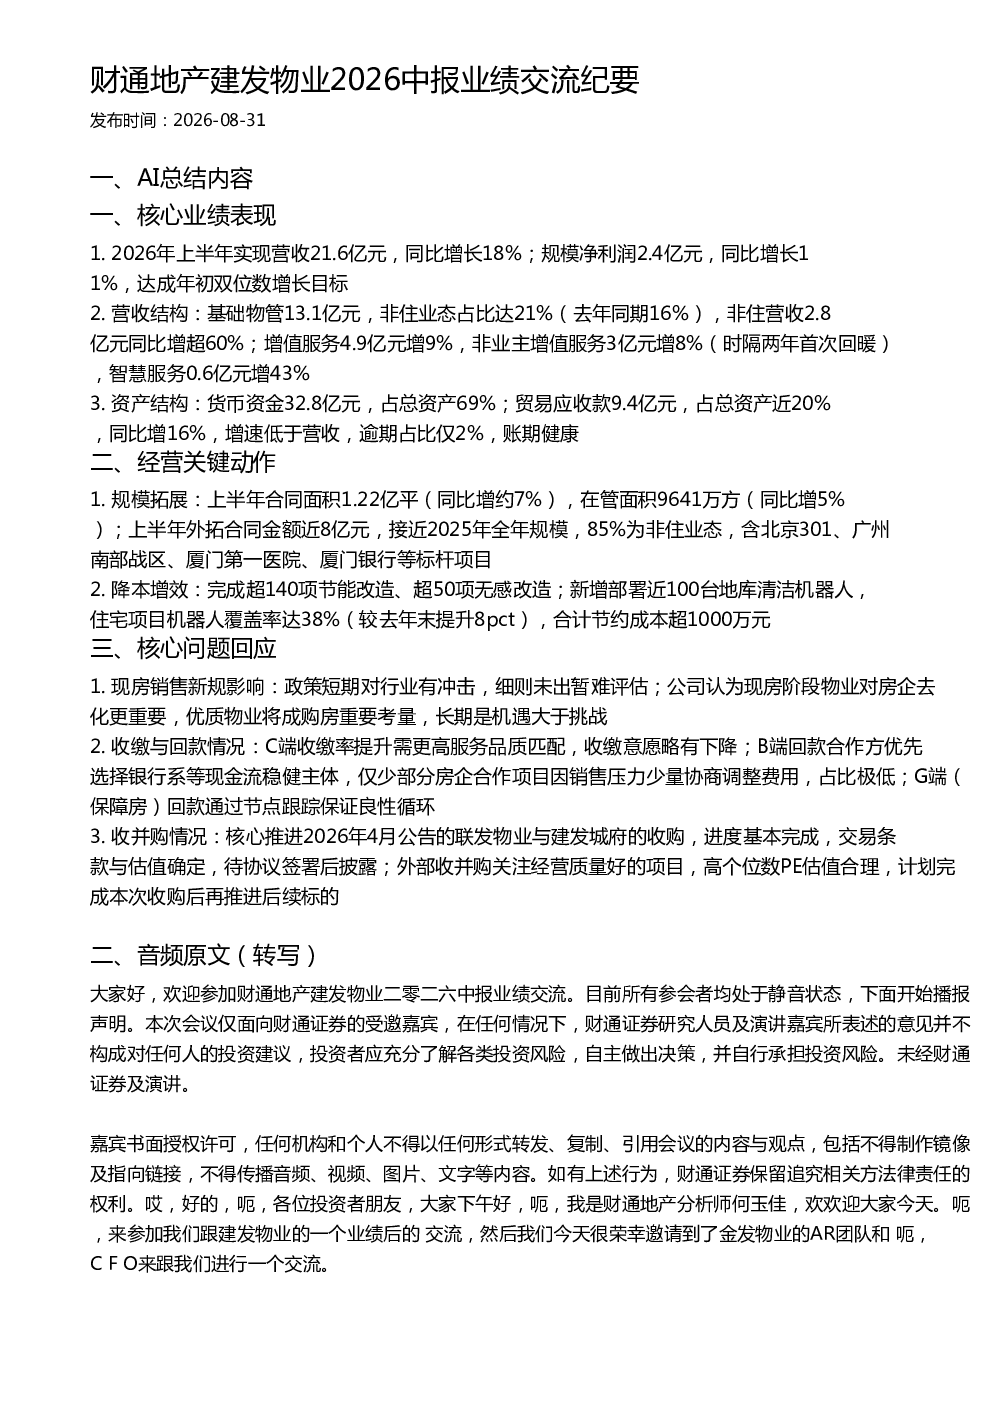
2026年上半年,建发物业实现营收21.6亿元,同比增长18%;规模净利润2.4亿元,同比增长11%,达成年初双位数增长目标。基础物管营收13.1亿元,非住业态占比达21%,非住营收2.8亿元同比增超60%。增值服务4.9亿元增9%,其中非业主增值服务3亿元增8%。智慧服务0.6亿元增43%。
建发物业2026年中报行业发展趋势如何?
建发物业认为现房阶段物业对房企去化更重要,优质物业将成购房重要考量,长期是机遇大于挑战。政策短期对行业有冲击,但公司认为优质物业服务仍是核心竞争力。非住业态占比提升趋势明显,非住营收同比增超60%,行业非住业态发展潜力大。
建发物业2026年中报重点分析方向是什么?
报告重点分析了营收结构优化,非住业态占比提升至21%,非住营收同比增超60%。增值服务首次回暖,非业主增值服务增8%。同时关注规模拓展,合同面积同比增约7%,外拓合同金额近8亿元,85%为非住业态。降本增效方面,部署近100台地库清洁机器人,节约成本超1000万元。
建发物业2026年中报市场现状如何?
建发物业市场现状显示,合同面积同比增约7%,在管面积同比增5%。外拓合同金额近8亿元,接近2025年全年规模。货币资金32.8亿元,占总资产69%。贸易应收款9.4亿元,占总资产近20%,同比增16%,逾期占比仅2%,账期健康。C端收缴率提升需更高服务品质匹配,B端回款合作方优先选择银行系等现金流稳健主体。
建发物业2026年中报风险提示有哪些?
建发物业面临现房销售新规短期冲击,细则未出暂难评估。收缴率提升需更高服务品质匹配,收缴意愿略有下降。B端回款中,仅少部分房企合作项目因销售压力少量协商调整费用,占比极低。外部收并购关注经营质量好的项目,高个位数PE估值合理,但需关注后续标的落地风险。
你可能感兴趣
开源地产建筑建发物业2026半年度业绩交流会议纪要
未知机构2026-09-03
财通建筑建材山东路桥2026中报业绩交流核心纪要
未知机构2026-08-26
财通食饮:味知香2026中报业绩交流
未知机构2026-08-27
长城地产建发物业2026年中期业绩交流会核心纪要
未知机构2026-09-04
东财北交所 利通科技2026中报业绩交流纪要
未知机构2026-08-28
财通地产碧桂园服务2026年中期业绩交流纪要
未知机构2026-09-01
财通房地产 中海物业2026年中期业绩交流
未知机构2026-09-01
财通房地产招商积余2026中期业绩交流
未知机构2026-09-02
东财北交所奥迪威2026中报业绩交流
未知机构2026-08-28
长江地产 建发国际2026年中期业绩交流
未知机构2026-09-01