猜你想问
申万宏源2026年9月十大金股报告核心内容是什么?
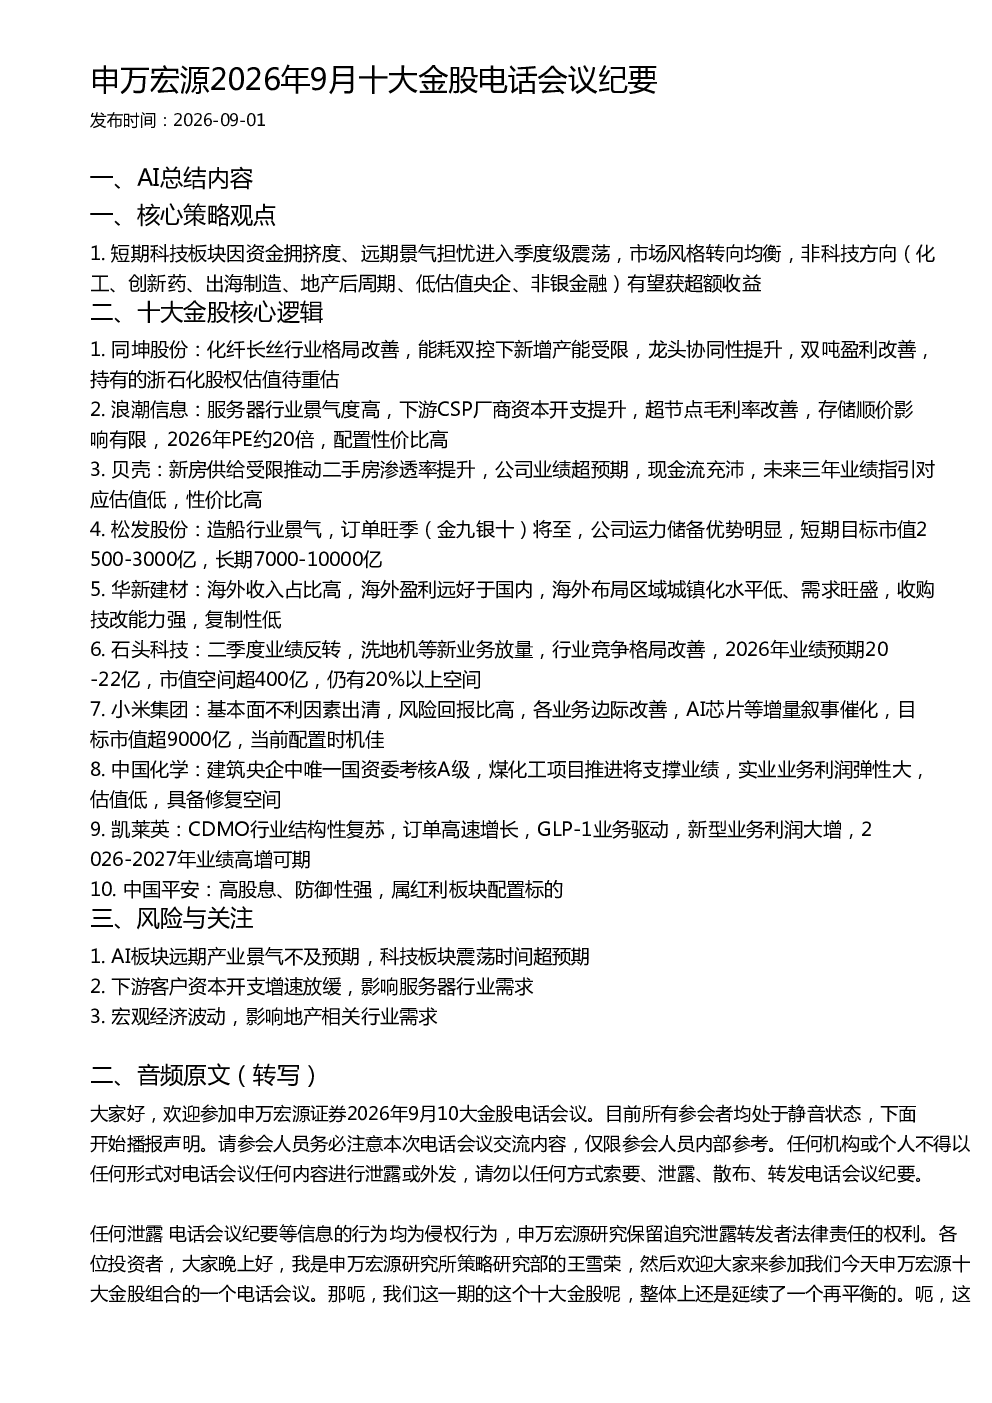
该报告指出短期科技板块因资金拥挤度和远期景气担忧进入季度级震荡,市场风格转向均衡,非科技方向如化工、创新药、出海制造、地产后周期、低估值央企、非银金融有望获超额收益。报告分析了十大金股的逻辑,涵盖化纤、服务器、地产、造船、建材、清洁能源设备、消费电子、煤化工、CDMO及保险等多个领域,强调龙头企业的竞争优势和行业结构性机会。
报告关注的赛道/行业发展趋势有哪些?
报告重点关注的赛道包括化工(化纤长丝行业格局改善)、服务器(下游CSP厂商资本开支提升)、地产(新房供给受限推动二手房渗透率提升)、造船(订单旺季将至)、建材(海外收入占比高且需求旺盛)、清洁能源设备(洗地机等新业务放量)、消费电子(基本面不利因素出清)、煤化工(央企煤化工项目推进)、CDMO(订单高速增长)及保险(高股息、防御性强)。这些领域均展现出结构性复苏或景气度提升的潜力。
报告重点分析了哪些方向?
报告重点分析了十大金股的核心逻辑,包括同坤股份的化纤行业龙头地位、浪潮信息的服务器行业景气度、贝壳的二手房市场渗透率提升、松发股份的造船行业运力储备优势、华新建材的海外业务布局、石头科技的清洁能源设备业务增长、小米集团的业务边际改善、中国化学的煤化工项目支撑、凯莱英的CDMO行业复苏以及中国平安的红利属性。此外,报告还强调了市场风格从科技主导转向均衡配置的趋势。
当前市场现状如何被判断?
报告判断短期市场风格正从科技主导转向均衡配置,科技板块因资金拥挤度和远期景气担忧进入震荡期,而非科技领域如化工、创新药、出海制造等具备超额收益潜力。具体到个股层面,报告分析了各金股所处的行业景气度、企业竞争优势及估值水平,如服务器行业的资本开支提升、地产新房供给受限、造船订单旺季将至等,均反映出市场对不同行业景气度的差异化判断。
研报提示了哪些风险?
报告提示的主要风险包括AI板块远期产业景气不及预期可能导致科技板块震荡时间超预期;下游客户资本开支增速放缓可能影响服务器行业需求;宏观经济波动可能影响地产相关行业需求。此外,报告也隐含了行业周期性波动、企业竞争加剧及政策变化等潜在风险因素,建议投资者关注这些不确定因素对投资组合可能产生的影响。