猜你想问
长城证券9月金股电话会议纪要核心内容是什么?
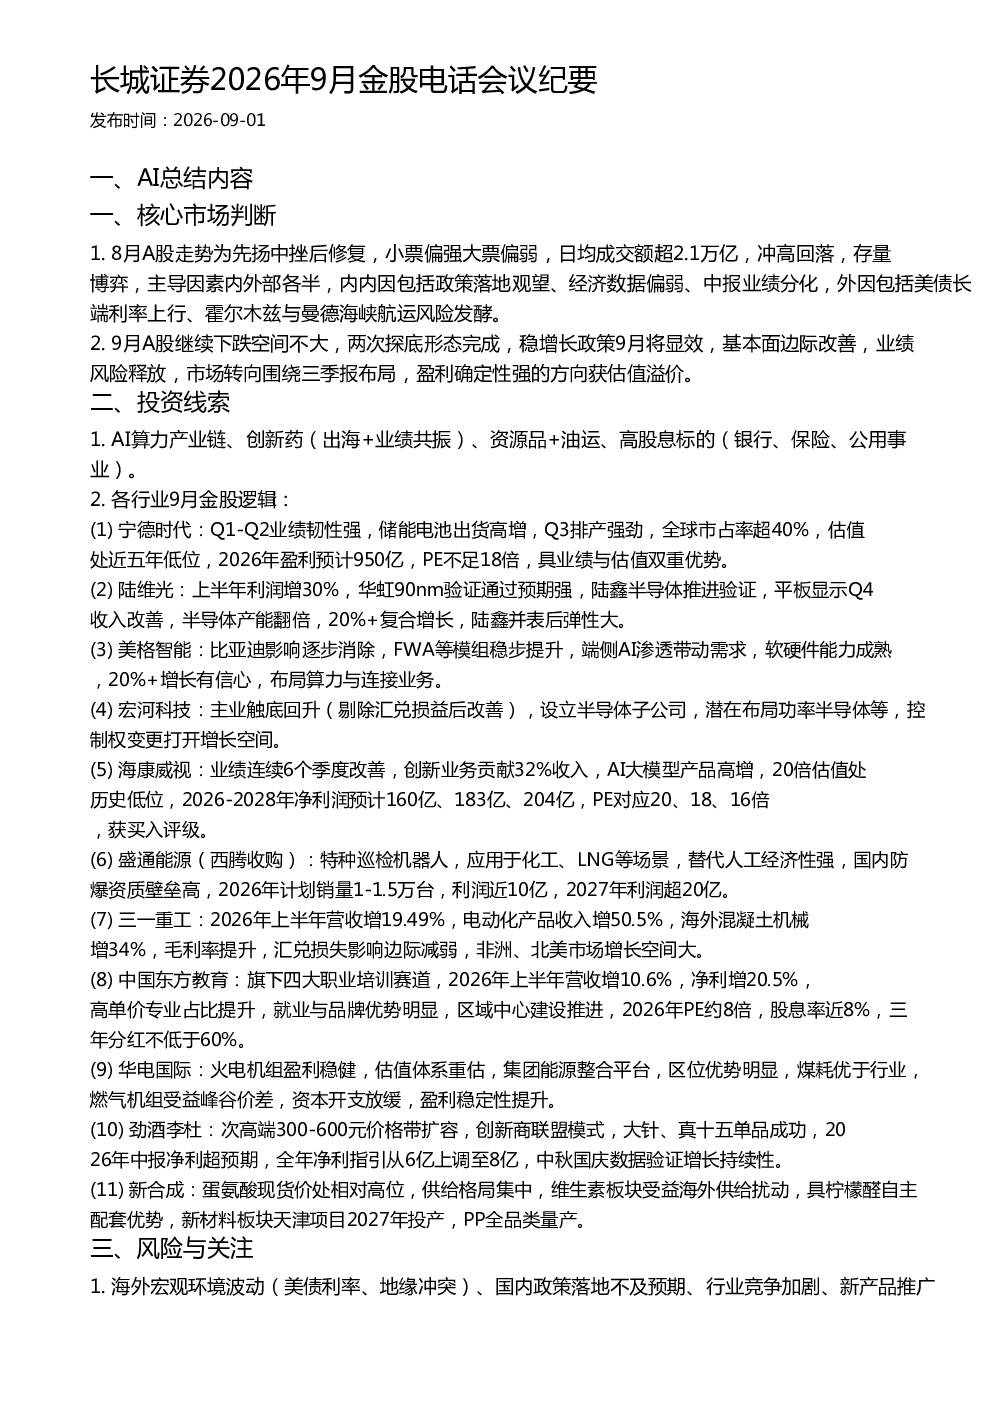
本次会议主要分析了8月A股市场表现及9月市场展望。报告指出8月A股市场呈现存量博弈格局,小盘股表现强于大盘股,日均成交额超2.1万亿。内外因素共同影响市场,内部因素包括政策落地观望、经济数据偏弱、中报业绩分化;外部因素包括美债长端利率上行、霍尔木兹与曼德海峡航运风险。9月A股继续下跌空间不大,市场将转向围绕三季报布局,盈利确定性强的方向获估值溢价。
报告推荐的AI算力产业链有哪些投资机会?
报告推荐AI算力产业链,包括宁德时代、陆维光、美格智能、宏河科技等。宁德时代凭借储能电池出货高增和强劲的Q3排产,全球市占率超40%,估值处近五年低位,2026年盈利预计950亿,PE不足18倍。陆维光上半年利润增30%,半导体产能翻倍,20%+复合增长,陆鑫并表后弹性大。美格智能比亚迪影响逐步消除,FWA等模组稳步提升,端侧AI渗透带动需求,20%+增长有信心。宏河科技主业触底回升,设立半导体子公司,控制权变更打开增长空间。
报告重点分析了哪些行业发展趋势?
报告重点分析了AI算力、创新药、资源品+油运、高股息标的等赛道。AI算力产业链受益于AI渗透带动需求,创新药出海逻辑和业绩兑现逻辑未破坏,资源品+油运如盛通能源应用场景广泛,高股息标的如银行、保险、公用事业等具备稳定分红优势。
报告对当前市场现状有何判断?
报告认为8月A股市场先扬后抑,呈现存量博弈格局,内外因素共同影响市场走势。9月A股继续下跌空间不大,两次探底形态完成,稳增长政策将显效,基本面边际改善,市场转向围绕三季报布局,盈利确定性强的方向获估值溢价。
研报提示了哪些投资风险?
研报提示需关注海外宏观环境波动(美债利率、地缘冲突)、国内政策落地不及预期、行业竞争加剧、新产品推广进度不及预期、产能投放节奏变化等风险。这些因素可能影响市场走势和个股表现,投资者需谨慎评估。
你可能感兴趣
长城证券2026年8月金股电话会议纪要
未知机构2026-08-04
中泰证券2026年9月金股电话会议纪要
未知机构2026-08-30
方正证券2026年9月十大金股电话会议纪要
未知机构2026-08-31
华源证券2026年9月华源金股源代码电话会议纪要
未知机构2026-08-31
国信证券2026年9月金股电话会议纪要
未知机构2026-09-01
申万宏源2026年9月十大金股电话会议纪要
未知机构2026-09-01
东兴证券2026年9月金股电话会议纪要
未知机构2026-09-04
国金“9月金股”新鲜出炉,附电话会议纪要:浪里淘“金”,精选个股
国金证券2016-09-01
国金:电话会议纪要-9月策略&十大金股电话会议;24年中报总结电话会议-20240903
国金证券2024-09-02
新时代:成长,新时代!9月月度金股电话会议纪要
新时代证券2018-09-03