猜你想问
这份研报的核心内容是什么?
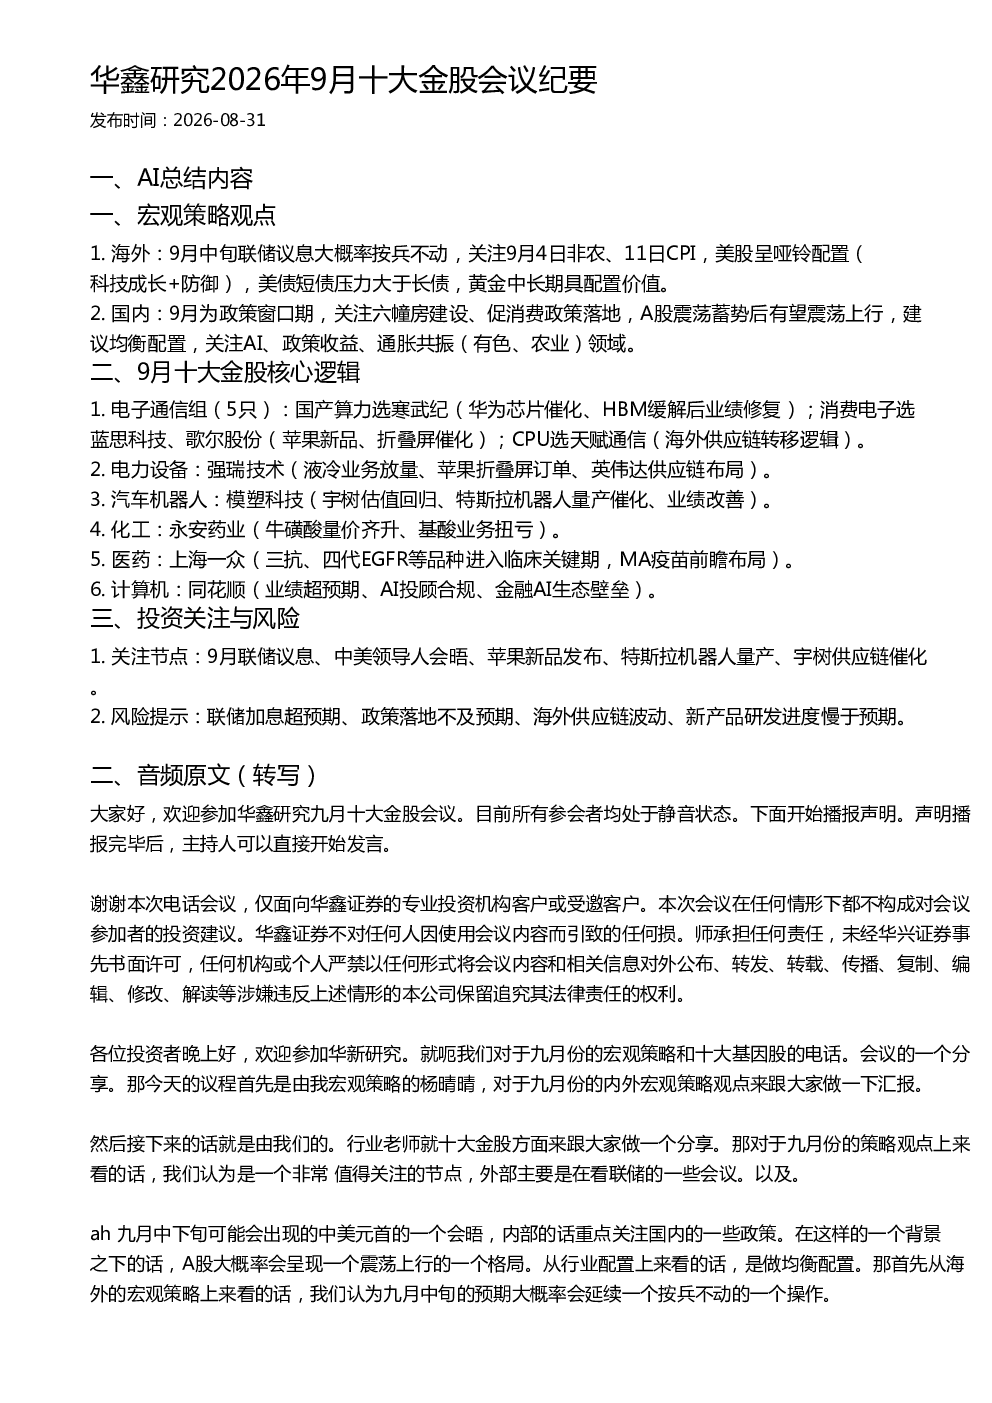
这份研报的核心内容是华鑫研究在2026年9月发布的十大金股会议纪要。报告从宏观策略、行业逻辑和个股分析三个方面进行了深入探讨。宏观策略方面,海外市场关注美联储议息和美股配置,国内市场则关注政策窗口期和A股走势,建议均衡配置关注AI、政策收益和通胀共振领域。行业逻辑方面,重点分析了电子通信、电力设备、汽车机器人、化工、医药和计算机等板块的个股逻辑。例如,电子通信组包括国产算力、消费电子和CPU等领域的公司,电力设备关注强瑞技术,汽车机器人关注模塑科技等。投资关注节点包括9月联储议息、中美领导人会晤、苹果新品发布等,风险提示则包括联储加息超预期、政策落地不及预期等。
报告关注的赛道或行业发展趋势有哪些?
报告关注的赛道或行业发展趋势主要包括以下几个方面:首先,电子通信领域,特别是国产算力、消费电子和CPU等方向,受益于华为芯片催化、苹果新品和折叠屏等催化因素,具有较好的发展前景。其次,电力设备领域,关注液冷业务放量、苹果折叠屏订单和英伟达供应链布局等方向。第三,汽车机器人领域,关注宇树估值回归、特斯拉机器人量产催化等方向。此外,报告还关注化工、医药和计算机等板块,例如永安药业的牛磺酸和氨基酸业务,上海一众的三抗、四代EGFR等品种,以及同花顺的AI投顾合规和金融AI生态壁垒等。总体来看,报告建议关注AI、政策收益和通胀共振(有色、农业)等领域的投资机会。
报告重点分析了哪些方向?
报告重点分析了以下几个方向:首先,电子通信组,包括国产算力(寒武纪)、消费电子(蓝思科技、歌尔股份)和CPU(天赋通信)等领域的公司,这些公司受益于华为芯片催化、HBM缓解、苹果新品、折叠屏催化和海外供应链转移等逻辑。其次,电力设备,重点关注强瑞技术,其液冷业务放量、苹果折叠屏订单和英伟达供应链布局是其主要逻辑。第三,汽车机器人,重点关注模塑科技,其宇树估值回归、特斯拉机器人量产催化和业绩改善是其主要逻辑。此外,报告还分析了化工(永安药业)、医药(上海一众)和计算机(同花顺)等板块,永安药业受益于牛磺酸量价齐升和氨基酸业务扭亏,上海一众受益于三抗、四代EGFR等品种进入临床关键期和MA疫苗前瞻布局,同花顺受益于业绩超预期、AI投顾合规和金融AI生态壁垒。
当前市场现状如何被判断?
当前市场现状的判断主要基于宏观策略和行业趋势分析。从宏观策略来看,海外市场方面,9月中旬美联储议息大概率按兵不动,关注9月4日非农和11日CPI数据,美股呈现哑铃配置(科技成长+防御),美债短债压力大于长债,黄金中长期具有配置价值。国内市场方面,9月为政策窗口期,关注六稳房建设和促消费政策落地,A股震荡蓄势后有望震荡上行,建议均衡配置,关注AI、政策收益和通胀共振(有色、农业)领域。从行业趋势来看,报告重点分析了电子通信、电力设备、汽车机器人、化工、医药和计算机等板块,这些板块具有较好的发展前景和投资机会。总体来看,市场处于震荡蓄势阶段,建议关注政策驱动和行业趋势的投资机会。
研报有哪些风险提示?
研报中提示了以下几个风险:首先,联储加息超预期可能导致市场波动加大,影响投资者情绪和资产配置。其次,政策落地不及预期可能导致相关行业和公司的发展不及预期,影响投资回报。第三,海外供应链波动可能影响相关行业的生产和成本,进而影响公司业绩。此外,新产品研发进度慢于预期可能导致公司业绩不及预期,影响投资者信心。总体来看,投资者在进行投资决策时需要关注这些风险因素,合理配置资产,控制投资风险。