猜你想问
安井食品2026年H1业绩表现如何?
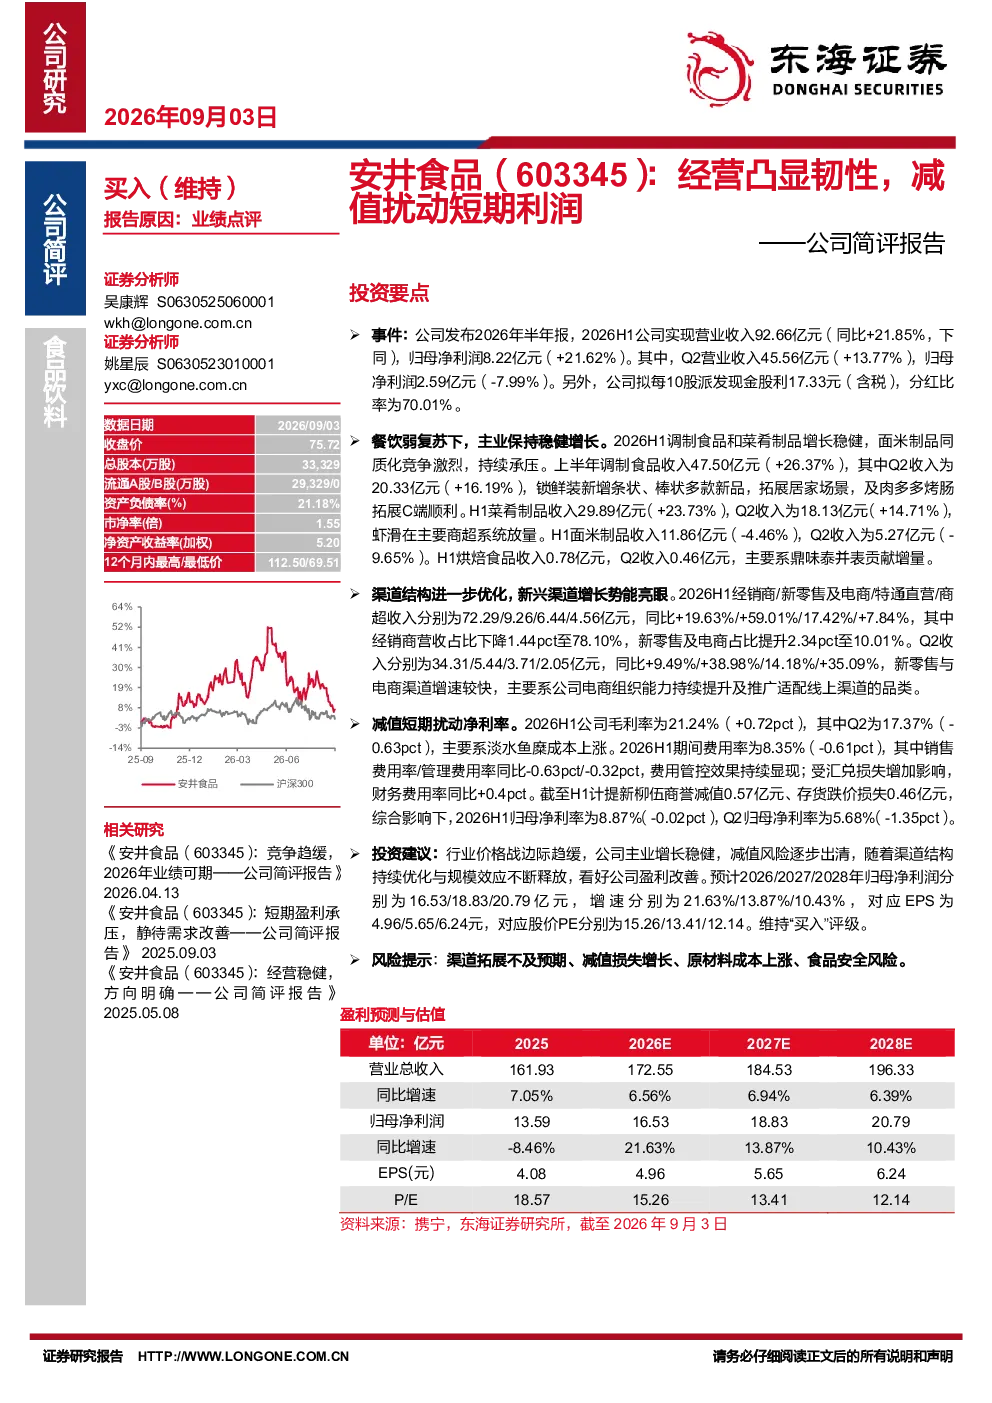
安井食品2026年H1实现营业收入92.66亿元,同比增长21.85%,归母净利润8.22亿元,同比增长21.62%。Q2营业收入45.56亿元,同比增长13.77%,归母净利润2.59亿元,同比下降7.99%。公司拟每10股派发现金股利17.33元(含税),分红比率为70.01%
食品饮料行业发展趋势如何?
食品饮料行业价格战边际趋缓,调制食品和菜肴制品增长稳健,面米制品同质化竞争激烈承压。行业渠道结构持续优化,经销商占比下降,新零售及电商占比提升,规模效应将逐步改善盈利能力
报告重点分析了安井食品的哪些方面?
报告重点分析了安井食品的主业增长情况,调制食品和菜肴制品增长稳健,面米制品承压。同时关注了渠道优化,经销商占比下降,新零售及电商占比提升。此外,报告还分析了安井食品的盈利能力,H1毛利率21.24%,净利率8.87%
当前食品饮料市场现状如何?
当前食品饮料市场,行业价格战边际趋缓,企业盈利能力逐步改善。调制食品和菜肴制品保持高增长,面米制品市场竞争激烈。渠道结构持续优化,新零售及电商渠道占比提升,为行业带来新的增长动力
研报提示了哪些风险?
研报提示了渠道拓展不及预期、减值损失增长、原材料成本上涨、食品安全风险等潜在风险。减值主要受淡水鱼糜成本上涨及汇兑损失增加影响,需关注其长期影响
你可能感兴趣
公司简评报告:业绩稳健增长,经营韧性凸显
医药生物东海证券2023-11-01
公司动态点评:经营韧性凸显,Q1利润延续高增趋势
长城证券2022-04-08
公司信息更新报告:2025H1收入稳健增长,减值损失扰动利润
家用电器开源证券2025-08-22
港股公司信息更新报告:FY2023Q1经营韧性凸显,经营效率持续提升
开源证券2022-06-30
公司信息更新报告:开启“材料决定产品”新纪元,有望凸显经营韧性
开源证券2022-03-31
公司简评报告:经营韧性较好,资产质量优异
金融东海证券2024-04-15
公司信息更新报告:经营韧性凸显,价值回归可期
食品饮料开源证券2022-08-26
公司事件点评报告:经营韧性凸显,拓宽品类与渠道布局
食品饮料华鑫证券2025-05-04
疫情扰动下经营韧性凸显,复苏趋势向上
国盛证券2022-08-24
资产减值影响业绩表现,公司盈利韧性凸显
基础化工开源证券2022-10-30