猜你想问
妙可蓝多2026年半年报核心数据有哪些?
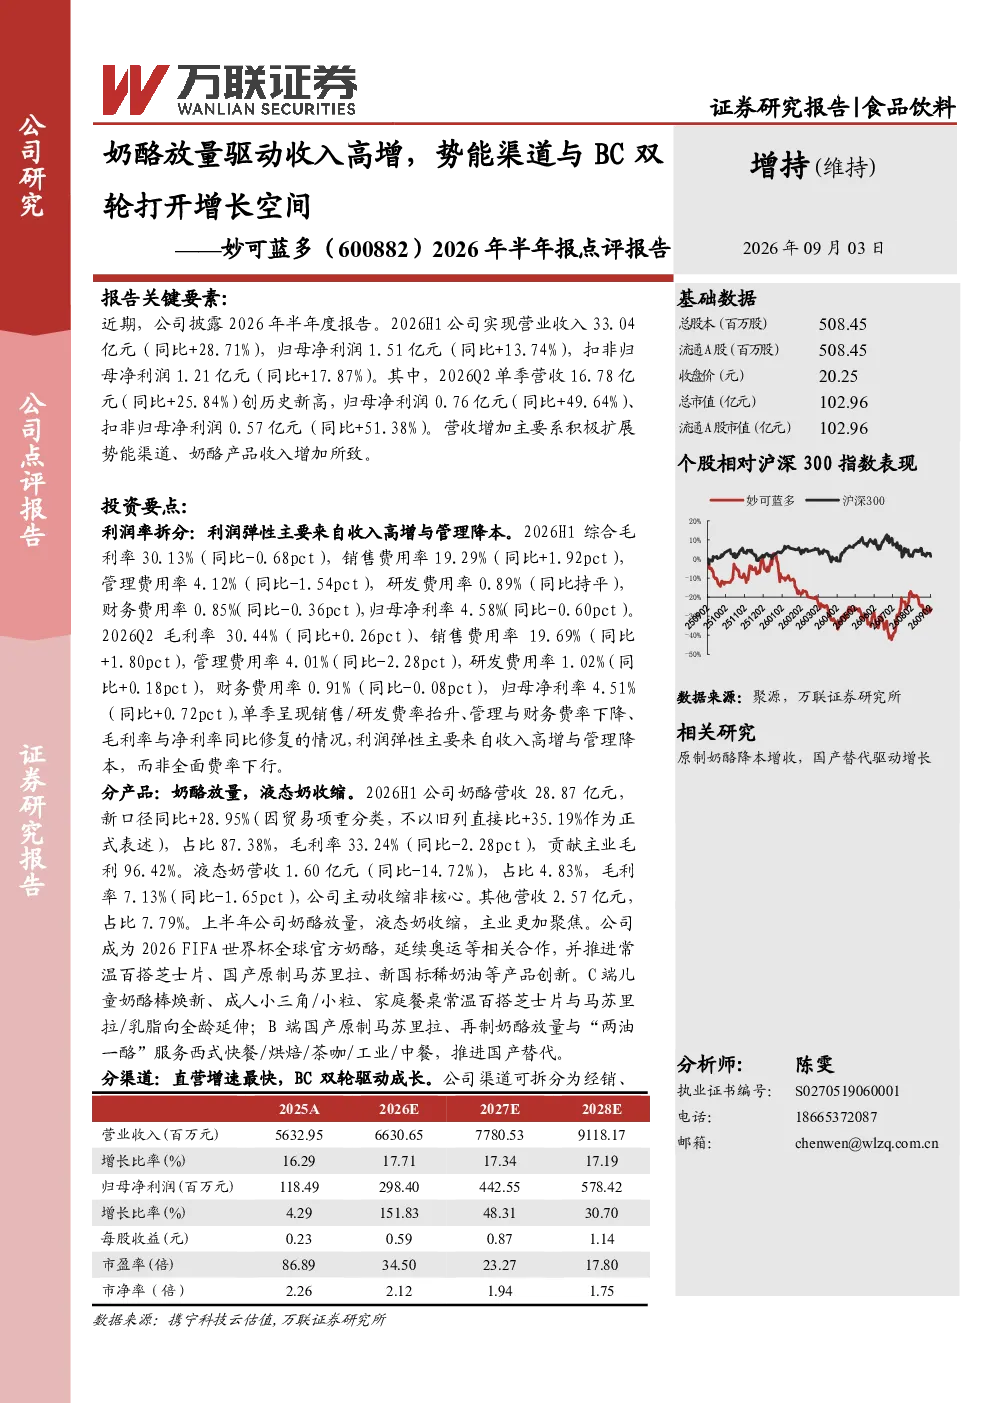
妙可蓝多2026年半年度报告显示,公司业绩稳健增长,营收和利润均实现同比提升。2026H1公司实现营业收入33.04亿元(同比+28.71%),归母净利润1.51亿元(同比+13.74%),扣非归母净利润1.21亿元(同比+17.87%)。其中,2026Q2单季营收16.78亿元(同比+25.84%),创历史新高,归母净利润0.76亿元(同比+49.64%),扣非归母净利润0.57亿元(同比+51.38%)。利润弹性主要来自收入高增与管理降本,而非全面费率下行。
食品饮料行业奶酪赛道发展趋势如何?
中国奶酪市场正处于快速发展阶段,国产替代进程加速。妙可蓝多作为行业龙头,通过与蒙牛等乳企合作,持续推动奶酪产品创新和渠道拓展。常温百搭芝士片、国产原制马苏里拉等新品表现亮眼,C端和B端产品均实现增长。奶酪渗透率仍有较大提升空间,未来市场集中度有望进一步提高,头部企业竞争优势持续强化。
报告重点分析了妙可蓝多的哪些方面?
报告重点分析了妙可蓝多的产品结构、渠道布局和区域发展。产品方面,奶酪业务占比高达87.38%,液态奶业务收缩,创新产品推动增长。渠道方面,直营增速最快,经销仍是基本盘,覆盖80万个零售终端。区域方面,中区营收增长显著但毛利率较低,北、南区量稳价升提供缓冲。公司进入BC双轮驱动增长阶段。
当前奶酪市场现状如何判断?
当前奶酪市场呈现国产替代加速、产品创新活跃、渠道多元化发展的特点。妙可蓝多凭借品牌优势和技术领先,市场份额持续扩大。液态奶业务收缩而奶酪业务放量,反映消费升级趋势。区域发展不均衡问题需关注,但整体市场潜力巨大,头部企业有望受益于行业高增长。
研报提示了哪些风险因素?
报告提示的主要风险包括:奶酪需求与渗透率提升不及预期、行业竞争加剧导致费用投放增加、原料进口价格及汇率波动、股权激励/股份支付对利润的阶段性影响、治理与管理层变动不确定性,以及食品安全与舆情风险。这些因素可能对公司业绩和估值产生一定影响。