猜你想问
九方智投2026年半年报核心内容是什么?
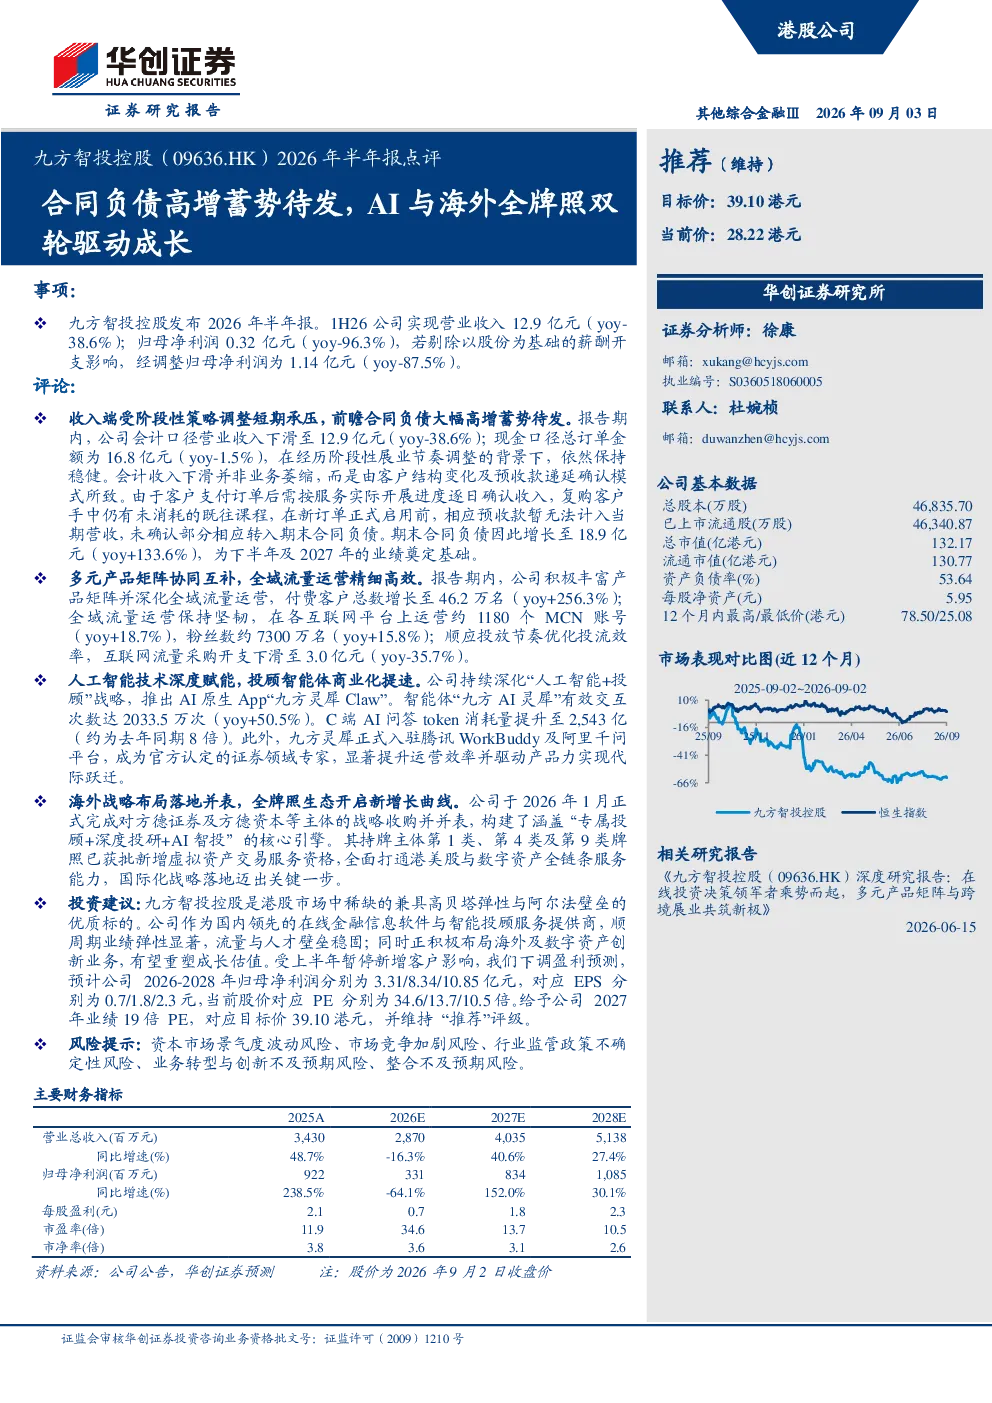
九方智投2026年半年报显示,公司收入端受阶段性策略调整影响短期承压,但前瞻合同负债大幅高增,为下半年及2027年业绩奠定基础。报告期内,公司实现营业收入12.9亿元(同比-38.6%),归母净利润0.32亿元(同比-96.3%),若剔除股份支付影响,经调整归母净利润为1.14亿元(同比-87.5%)。现金口径总订单金额为16.8亿元(同比-1.5%),显示业务稳健。公司积极丰富产品矩阵并深化全域流量运营,付费客户总数增长至46.2万名(同比+256.3%),各互联网平台上运营约1180个MCN账号(同比+18.7%),粉丝数约7300万名(同比+15.8%)。互联网流量采购开支下滑至3.0亿元(同比-35.7%)。
AI与投顾赛道的发展趋势如何?
AI与投顾赛道正经历快速发展,九方智投持续深化“人工智能+投顾”战略,推出AI原生App“九方灵犀Claw”,智能体“九方AI灵犀”有效交互次数达2033.5万次(同比+50.5%),C端AI问答token消耗量提升至2,543亿(约为去年同期8倍)。九方灵犀正式入驻腾讯WorkBuddy及阿里千问平台,成为官方认定的证券领域专家。此类AI应用通过提升服务效率与个性化体验,正逐步改变传统投顾服务模式,成为行业创新的重要方向。
九方智投报告重点分析了哪些方向?
报告重点分析了公司合同负债高增的蓄势待发效应,以及AI与海外全牌照双轮驱动的成长逻辑。在合同负债方面,公司前瞻性积累显著,为未来业绩提供支撑。在AI领域,公司通过“九方灵犀Claw”和“九方AI灵犀”等应用,强化智能投顾服务能力。同时,海外战略布局落地并表,完成对方德证券及方德资本等主体的战略收购,构建了涵盖“专属投顾+深度投研+AI智投”的核心引擎,并获批新增虚拟资产交易服务资格,全面打通港美股与数字资产全链条服务能力。
当前市场对九方智投的判断是什么?
九方智投作为国内领先的在线金融信息软件与智能投顾服务提供商,兼具高贝塔弹性与阿尔法壁垒,顺周期业绩弹性显著,流量与人才壁垒稳固。公司正积极布局海外及数字资产创新业务,有望重塑成长估值。报告期内,公司付费客户总数增长至46.2万名(同比+256.3%),各互联网平台上运营约1180个MCN账号(同比+18.7%),粉丝数约7300万名(同比+15.8%),显示其在流量运营和用户增长方面具备较强能力。
研报提示了哪些风险?
研报提示了资本市场景气度波动风险、市场竞争加剧风险、行业监管政策不确定性风险、业务转型与创新不及预期风险、整合不及预期风险。具体而言,资本市场景气度波动可能影响公司业绩表现;市场竞争加剧将考验公司产品与服务竞争力;行业监管政策变化可能带来合规挑战;业务转型与创新若不及预期,可能影响公司长期发展;整合不及预期则可能影响海外战略布局的效果。这些风险需持续关注。