猜你想问
安集科技2026年半年报核心数据有哪些?
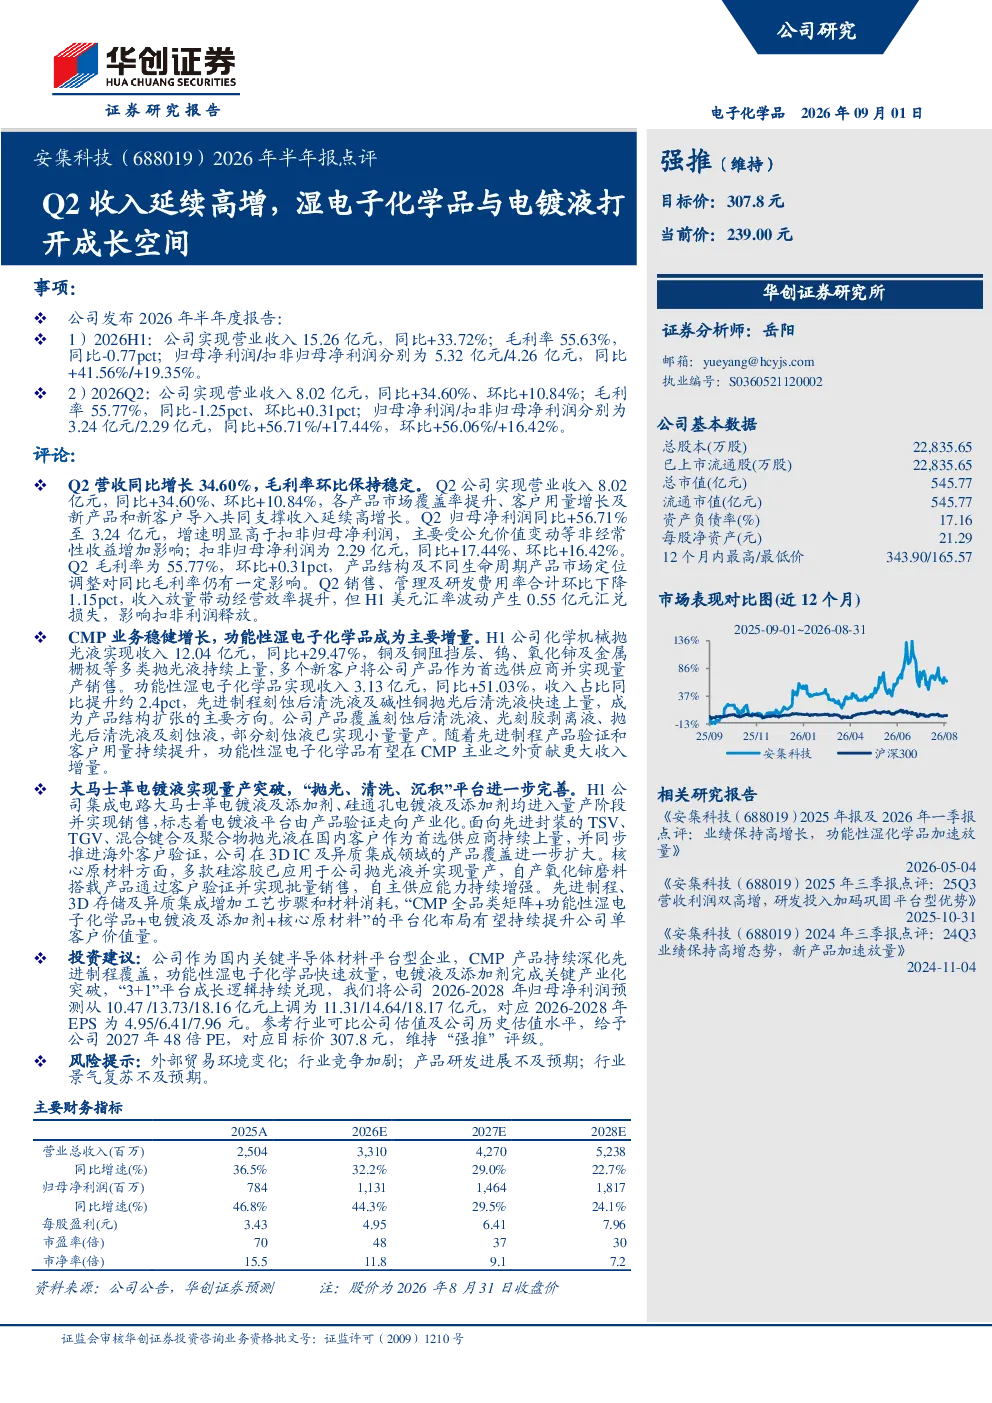
安集科技2026年半年报显示公司业绩持续高增长。2026H1实现营业收入15.26亿元,同比增长33.72%;归母净利润5.32亿元,同比增长41.56%。Q2单季度表现强劲,营业收入8.02亿元,同比增长34.60%,环比增长10.84%;归母净利润3.24亿元,同比增长56.71%,环比增长56.06%。毛利率方面,H1毛利率为55.63%,同比下降0.77个百分点;Q2毛利率为55.77%,环比上升0.31个百分点。净利润增速高于扣非净利润,主要受公允价值变动等非经常性收益影响。Q2销售、管理及研发费用率环比下降1.15个百分点,但美元汇率波动产生0.55亿元汇兑损失,影响扣非利润释放。
半导体材料赛道发展趋势如何?
半导体材料赛道持续向高附加值产品演进。CMP产品向先进制程覆盖深化,功能性湿电子化学品如刻蚀后清洗液快速上量,电镀液及添加剂完成关键产业化突破。国内企业在自主供应能力上持续增强,多款硅溶胶、氧化铈磨料已实现量产。随着半导体行业景气度提升,材料国产替代加速,湿电子化学品与电镀液作为关键环节,成长空间广阔。
安集科技报告重点分析了哪些业务板块?
安集科技报告重点分析了CMP业务、功能性湿电子化学品和电镀液三大板块。CMP业务方面,化学机械抛光液收入12.04亿元,同比增长29.47%,铜及铜阻挡层、钨、氧化铈及金属栅极等多类抛光液持续上量。功能性湿电子化学品收入3.13亿元,同比增长51.03%,先进制程刻蚀后清洗液及碱性铜抛光后清洗液快速上量。电镀液方面,集成电路大马士革电镀液及添加剂、硅通孔电镀液及添加剂均进入量产阶段,面向先进封装的TSV、TGV、混合键合及聚合物抛光液在国内客户作为首选供应商持续上量。
当前半导体材料市场现状如何?
当前半导体材料市场呈现国产替代加速和产品结构升级趋势。国内企业在湿电子化学品和电镀液等关键领域取得突破,自主供应能力增强。CMP产品已覆盖多类先进制程,功能性湿电子化学品快速放量,电镀液及添加剂完成产业化。市场竞争加剧,但头部企业凭借技术积累和客户资源优势,市场份额持续提升。行业景气度整体向好,但受宏观经济和贸易环境等因素影响,部分企业短期业绩波动较大。
安集科技研报提示了哪些风险?
安集科技研报提示了外部贸易环境变化、行业竞争加剧、产品研发进展不及预期和行业景气复苏不及预期等风险。外部贸易环境变化可能影响公司出口业务;行业竞争加剧可能导致价格压力和市场份额波动;产品研发进展不及预期可能影响未来业绩增长;行业景气复苏不及预期可能影响客户资本开支和材料需求。公司需持续提升产品竞争力,加强成本控制和客户拓展以应对潜在风险。