猜你想问
这份研报主要分析了什么内容?
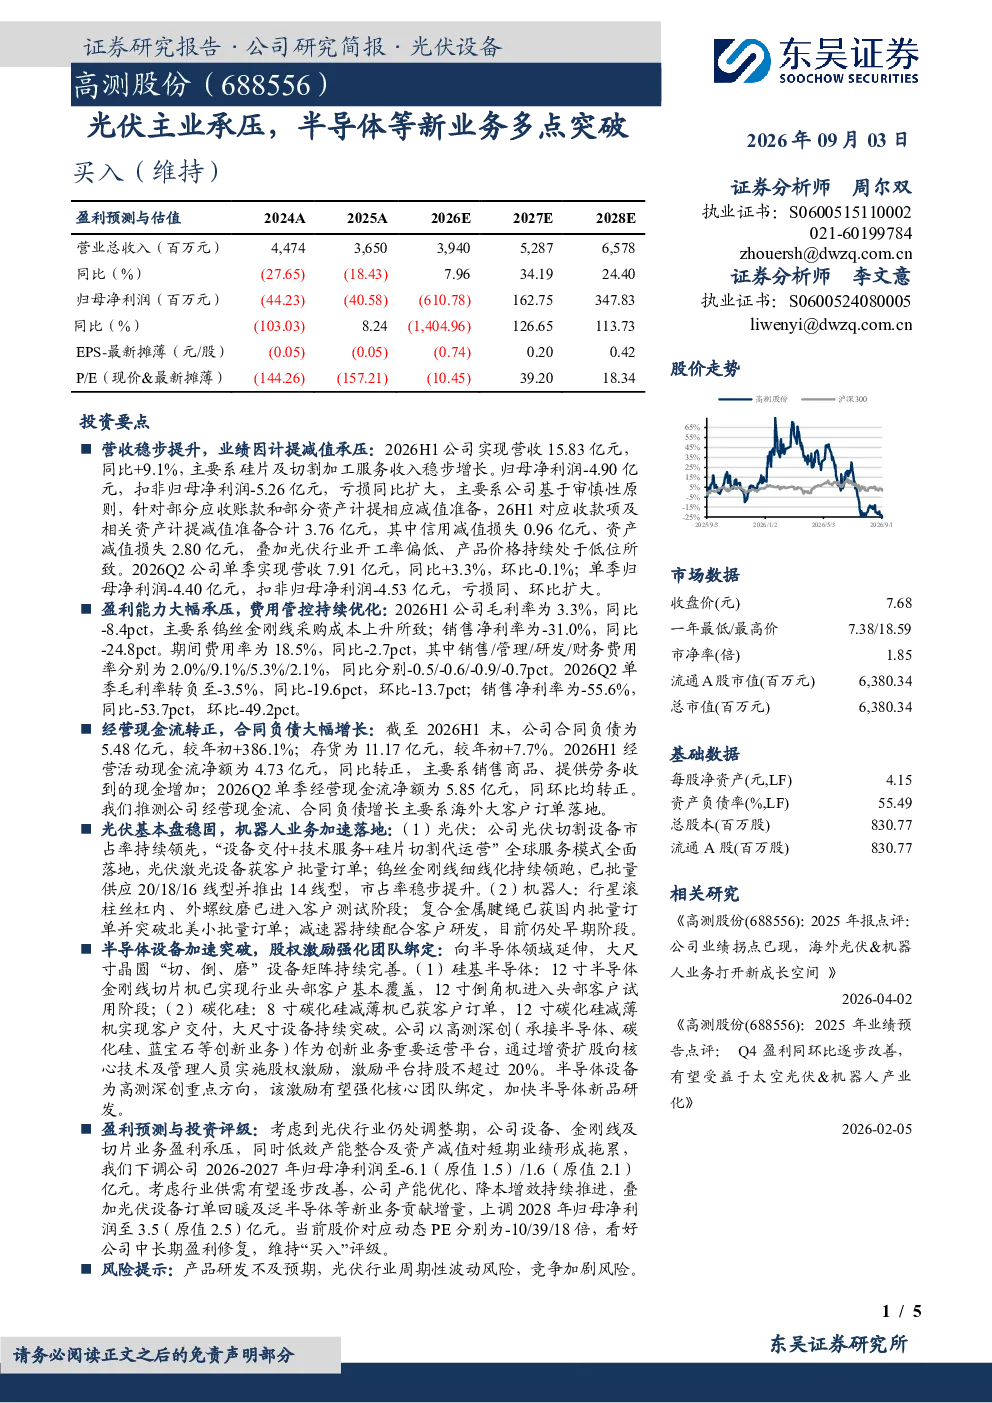
这份研报主要分析了高测股份2026年上半年的经营情况。报告指出公司营收稳步提升,但业绩因计提减值准备承压,归母净利润为-4.90亿元。主要增长动力来自硅片及切割加工服务收入,但光伏行业开工率偏低、产品价格持续处于低位也导致了亏损扩大。此外,报告还分析了公司毛利率、费用率、现金流等财务指标的变化,以及光伏和半导体新业务的进展。
光伏行业目前的发展趋势如何?
光伏行业目前正经历调整期,开工率偏低,产品价格处于低位,导致行业整体盈利能力承压。但报告也提到,高测股份在光伏切割设备市占率持续领先,钨丝金刚线细线化持续领跑,且“设备交付+技术服务+硅片切割代运营”全球服务模式全面落地,显示出较强的行业竞争力。同时,公司在机器人业务和半导体设备领域也取得了多点突破,为未来发展奠定基础。
研报重点分析了哪些方面?
研报重点分析了高测股份的营收、利润、成本、费用、现金流等财务状况,以及公司在光伏和半导体新业务领域的进展。报告指出,公司光伏主业面临行业周期性波动压力,但通过技术创新和服务模式升级保持领先地位;同时,公司在半导体设备领域加速突破,特别是大尺寸晶圆“切、倒、磨”设备矩阵的完善,展现出向多领域拓展的潜力。
当前市场对高测股份的判断是什么?
当前市场对高测股份的判断是,公司短期业绩承压,但长期发展潜力较大。报告显示,公司2026年上半年归母净利润为-4.90亿元,但经营活动现金流净额为4.73亿元,同比转正,显示出较强的经营韧性。此外,公司在光伏和半导体新业务领域的布局逐步完善,未来有望受益于行业供需改善和产能优化。
研报提到了哪些风险提示?
研报提到了几个主要风险提示。首先,产品研发不及预期可能导致公司在新业务领域的竞争力下降。其次,光伏行业周期性波动风险仍然存在,可能影响公司短期业绩表现。最后,随着行业竞争加剧,公司可能面临市场份额被侵蚀的风险。这些风险因素需要投资者密切关注。
你可能感兴趣
变频主业承压,光伏储能业务实现突破
交通运输信达证券2022-08-16
利通科技(920225)2025年业绩短期承压,新业务多点突破打开成长空间
西南证券2026-04-02
2026年中报点评光伏业务阶段性承压,半导体业务持续突破打开成长空间
东吴证券2026-08-24
迈为股份2026年半年报点评:主业短期承压,泛半导体多点开花构筑核心竞争力
国联民生证券2026-08-25
主业保持稳健,机器人等新业务多点开花
交运设备华西证券2025-08-26
财报点评Q2光伏石英砂仍然承压,继续看好半导体石英砂突破
东方财富2025-08-25
快克智能(603203):AI主业多点放量,半导体封装加速突破
国泰海通证券2026-08-31
半导体产品及市场布局积极拓展,光伏业务承压韧性展现
机械设备华安证券2025-05-27
光伏周期导致业绩承压,半导体业务稳步提升
山西证券2025-05-19
主业稳固向上,PCB、半导体等有望多点开花
财通证券2026-04-30