猜你想问
海澜之家2026上半年业绩表现如何?
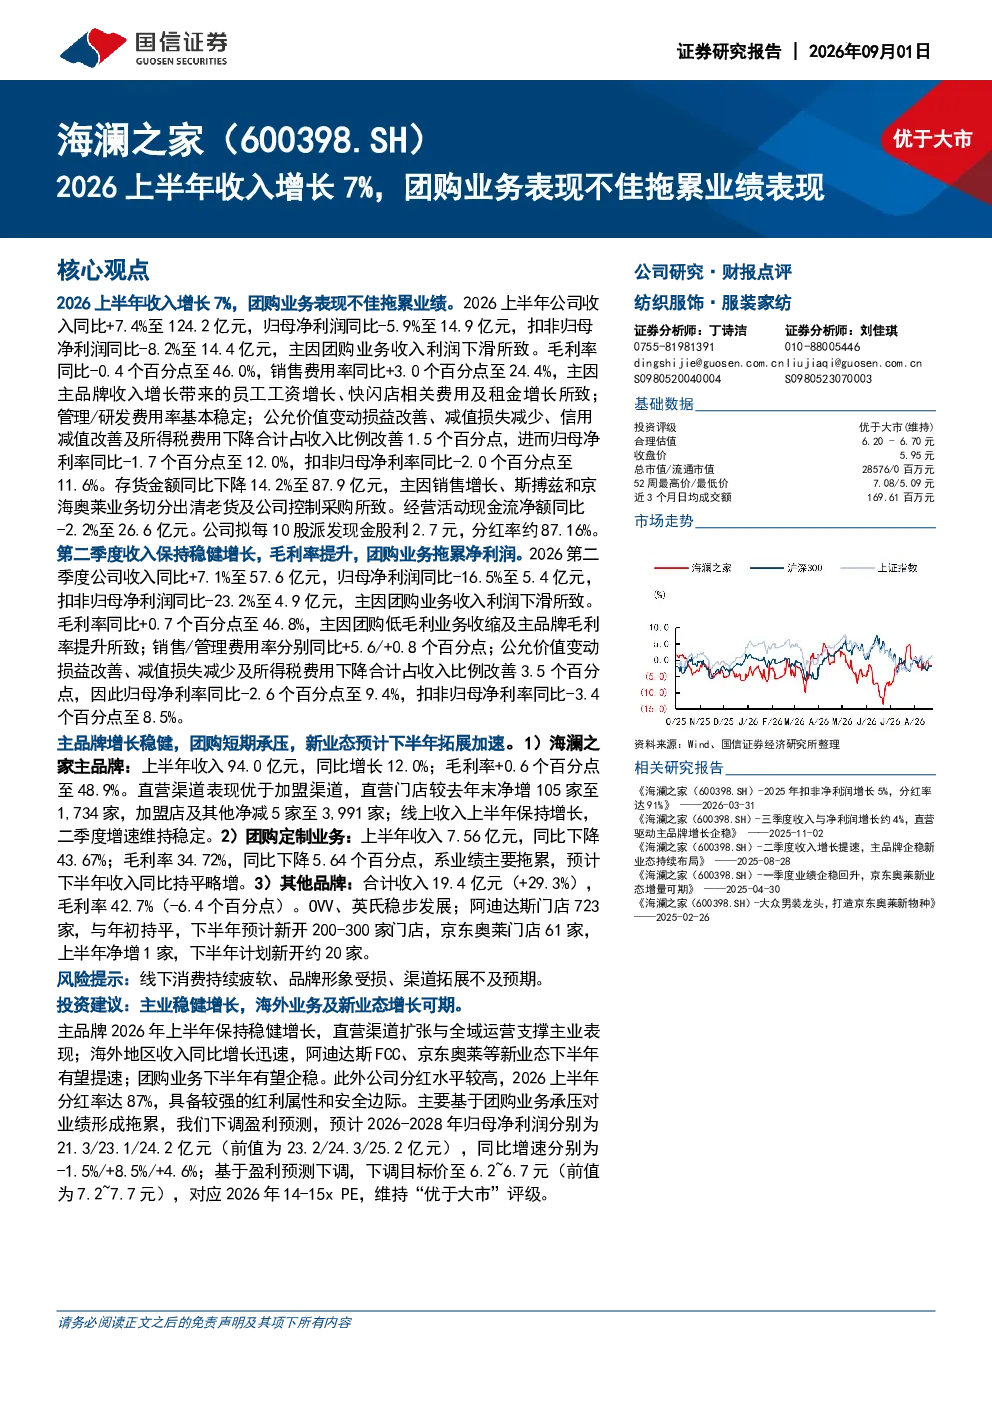
海澜之家2026上半年实现收入124.2亿元,同比增长7.4%,但归母净利润同比下滑5.9%至14.9亿元。主要原因是团购业务收入利润大幅下滑拖累整体业绩。毛利率同比下降0.4个百分点至46.0%,销售费用率上升3.0个百分点至24.4%,主要由于主品牌收入增长带来的员工工资、快闪店费用及租金增加。尽管如此,公允价值变动损益改善、减值损失减少及所得税费用下降合计占收入比例改善1.5个百分点,归母净利率同比下降1.7个百分点至12.0%
海澜之家团购业务具体表现怎样?
海澜之家团购定制业务在2026上半年表现不佳,收入同比下降43.67%至7.56亿元,毛利率也大幅下降5.64个百分点至34.72%。这一下滑对整体业绩造成显著拖累,显示出公司在团购市场面临较大挑战。公司尚未透露具体应对措施,但未来业绩恢复情况仍需持续关注
海澜之家主品牌发展情况如何?
海澜之家主品牌在2026上半年表现稳健,收入同比增长12.0%至94.0亿元,毛利率提升0.6个百分点至48.9%。直营渠道表现优于加盟渠道,直营门店净增105家至1,734家,线上收入保持稳定增长。然而,销售费用率上升3.0个百分点至24.4%,主要由于员工工资和租金费用增加,反映出公司在扩张过程中成本压力有所上升
海澜之家未来发展趋势怎样?
海澜之家未来发展趋势呈现多元格局。主品牌持续稳健增长,直营渠道扩张和全域运营能力提升将支撑主业表现。海外地区收入增长迅速,阿迪达斯FCC和京东奥莱等新业态有望在下半年加速扩张。团购业务预计下半年有望企稳,但短期内仍面临压力。公司维持较高分红水平,具备较强的红利属性,整体发展路径较为清晰
海澜之家投资风险有哪些?
海澜之家面临的主要投资风险包括:线下消费持续疲软可能影响公司整体销售表现;品牌形象受损可能削弱消费者忠诚度;渠道拓展不及预期可能导致市场份额下降。此外,团购业务下滑对业绩的拖累尚未完全消除,未来恢复情况存在不确定性,需持续关注其应对策略及效果