猜你想问
海澜之家2026上半年业绩表现如何?
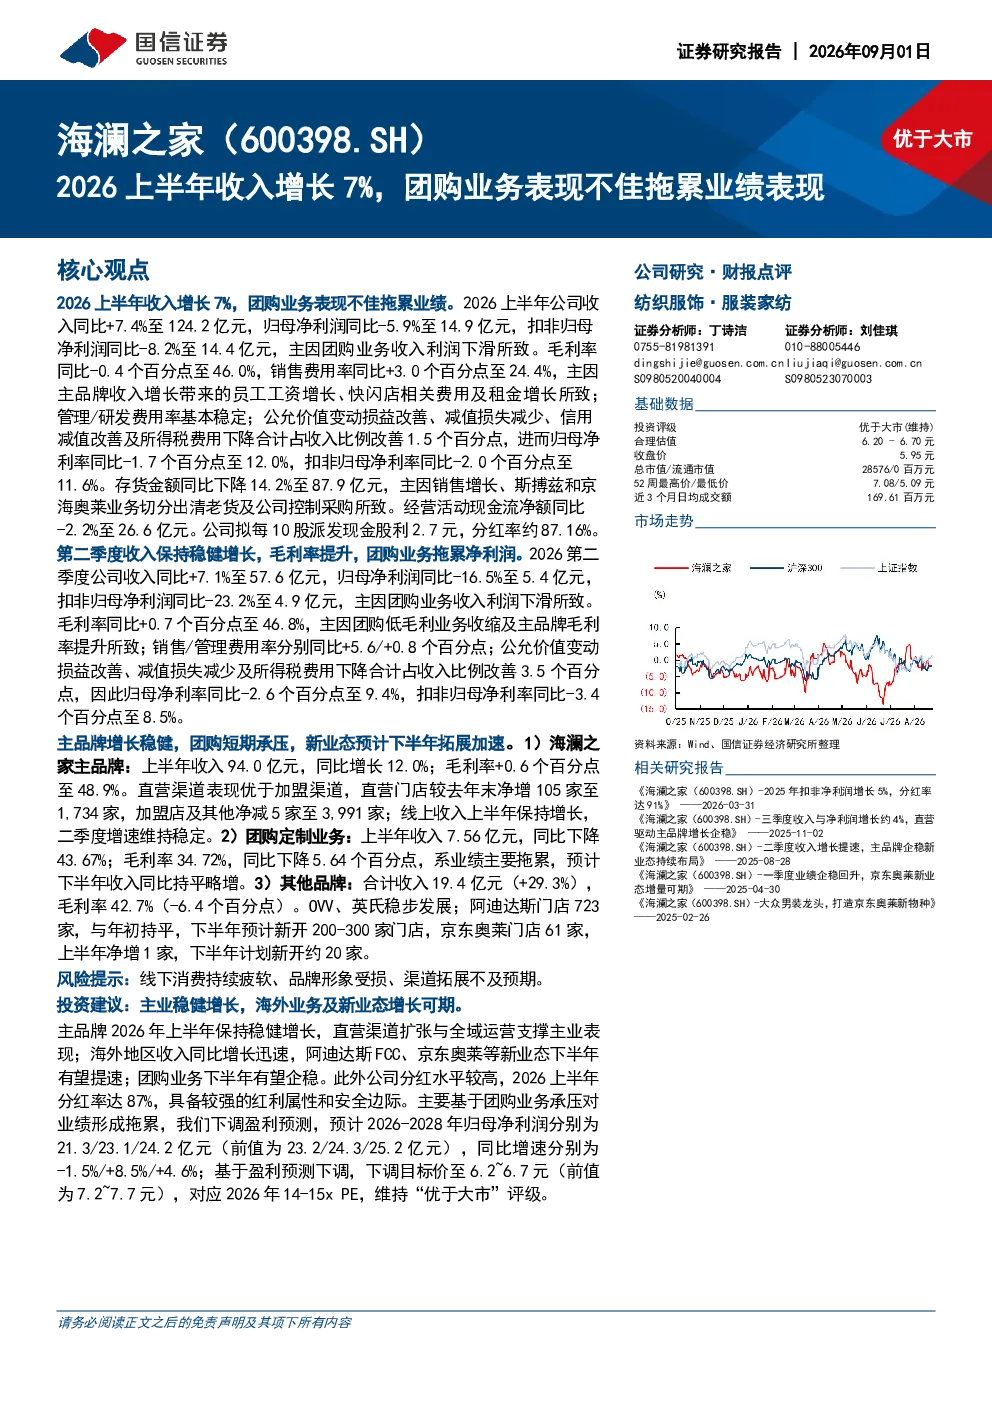
2026上半年,海澜之家收入增长7%至124.2亿元,但归母净利润同比下降5.9%至14.9亿元。主要原因是团购业务收入利润下滑拖累,毛利率下降0.4个百分点至46.0%,销售费用率上升3.0个百分点至24.4%。主品牌收入增长12.0%至94.0亿元,但团购定制业务收入同比下降43.67%至7.56亿元。存货金额同比下降14.2%至87.9亿元,经营活动现金流净额同比下降2.2%至26.6亿元。公司拟每10股派发现金股利2.7元,分红率达87.16%
商贸零售行业2026上半年发展趋势如何?
2026上半年,商贸零售行业整体面临挑战,部分企业收入增长但利润承压。海澜之家主品牌收入增长12.0%,但毛利率仅上升0.6个百分点至48.9%,显示成本控制压力。团购业务下滑显著,收入同比下降43.67%,毛利率下降5.64个百分点至34.72%。行业普遍面临线上线下渠道竞争加剧、成本上升(员工工资、租金、快闪店费用)等问题。部分品牌如阿迪达斯、京东奥莱等通过新业态拓展寻求增长,但整体行业仍需关注消费疲软和品牌形象维护。
研报对海澜之家主品牌的分析重点是什么?
研报重点分析海澜之家主品牌表现,显示其上半年收入增长12.0%至94.0亿元,毛利率上升0.6个百分点至48.9%,表现稳健。直营渠道扩张105家至1,734家,加盟店及其他净减5家至3,991家,显示直营模式优势。线上收入保持增长,但团购业务拖累整体利润。主品牌未来增长依赖直营渠道扩张和全域运营能力,同时需关注成本控制和品牌形象维护。
当前商贸零售市场现状如何?
当前商贸零售市场呈现分化态势,部分企业收入增长但利润下滑。海澜之家2026上半年收入增长7%,但归母净利润下降5.9%,毛利率下降0.4个百分点至46.0%,销售费用率上升3.0个百分点至24.4%,反映行业普遍面临成本上升压力。团购业务下滑显著,收入同比下降43.67%,毛利率下降5.64个百分点至34.72%。线下消费疲软、品牌形象受损、渠道拓展不及预期是主要风险。部分企业通过新业态拓展(如阿迪达斯FCC、京东奥莱)寻求增长,但整体行业仍需关注消费疲软和竞争加剧。
研报提示的海澜之家相关风险有哪些?
研报提示海澜之家面临多重风险,包括线下消费持续疲软可能影响门店销售;品牌形象受损可能影响客流量和客单价;渠道拓展不及预期可能限制收入增长空间。团购业务下滑显著,虽然预计下半年有望企稳,但长期依赖团购业务存在风险。成本上升压力持续存在,主品牌收入增长带来的员工工资、快闪店费用及租金增长导致销售费用率上升3.0个百分点至24.4%。此外,新业态拓展(如阿迪达斯、京东奥莱)面临市场竞争和运营挑战,需关注拓展效果。