猜你想问
海澜之家上半年业绩表现如何?
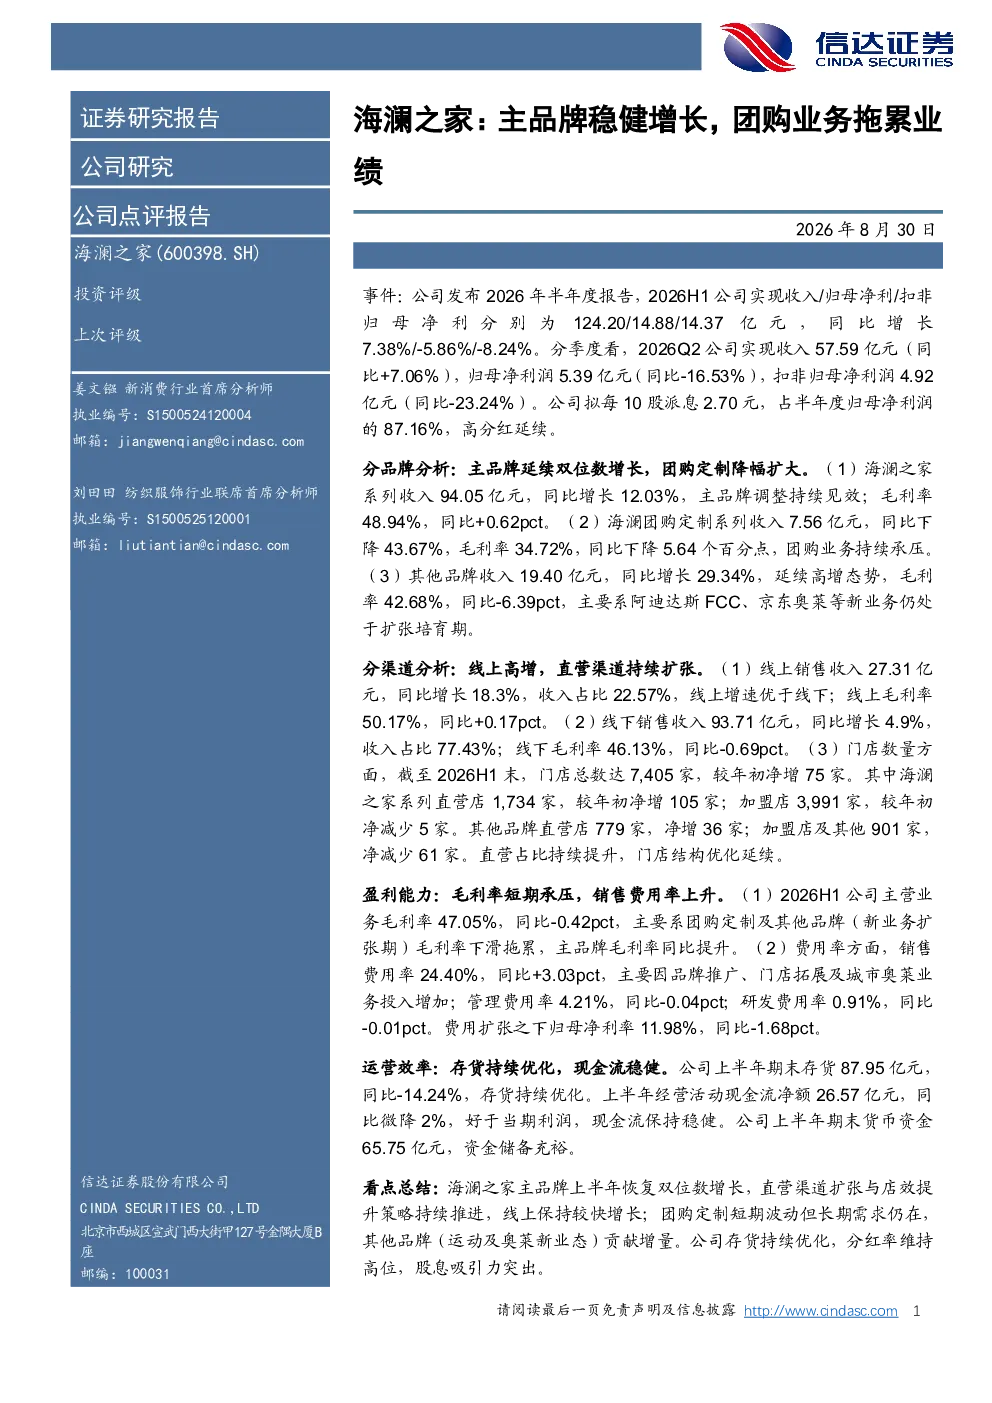
2026年上半年,海澜之家实现收入124.20亿元,同比增长7.38%;归母净利润14.88亿元,同比-5.86%;扣非归母净利润14.37亿元,同比-8.24%。主品牌海澜之家系列收入94.05亿元,同比增长12.03%,毛利率48.94%,同比+0.62pct。线上销售收入27.31亿元,同比增长18.3%,收入占比22.57%。公司拟每10股派息2.70元,高分红延续。
海澜之家团购业务现状及影响?
海澜团购定制系列收入7.56亿元,同比下降43.67%,毛利率34.72%,同比下降5.64个百分点。团购业务持续承压,拖累整体业绩。但其他品牌收入19.40亿元,同比增长29.34%,延续高增态势,主要系阿迪达斯FCC、京东奥莱等新业务仍处于扩张培育期。公司整体存货持续优化,截至2026H1末存货87.95亿元,同比-14.24%。
海澜之家线上线下渠道发展情况?
线上销售收入27.31亿元,同比增长18.3%,收入占比22.57%,增速优于线下。线下销售收入93.71亿元,同比增长4.9%,收入占比77.43%。门店总数达7,405家,较年初净增75家,其中直营店1,734家,净增105家,加盟店3,991家,净减少5家。直营占比持续提升,门店结构优化延续。
纺织服装行业发展趋势如何?
海澜之家主品牌上半年恢复双位数增长,显示行业消费需求逐步回暖。线上渠道保持较快增长,线上线下渠道协同发展。其他品牌如运动及奥莱新业态贡献增量,反映行业多元化发展趋势。但国内零售复苏仍面临不确定性,行业竞争加剧,品牌需持续提升产品力与渠道效率。
海澜之家研报风险提示有哪些?
研报提示的主要风险包括:国内零售复苏不及预期,可能影响公司整体销售表现;京东奥莱及阿迪达斯FCC拓展进度不及预期,将影响新业务增量贡献;存货跌价风险,需关注库存管理及市场变化。此外,费用扩张导致归母净利率同比下滑,需关注成本控制效果。
你可能感兴趣
海澜之家2026上半年收入增长7%,团购业务表现不佳拖累业绩表现
国信证券2026-08-31
Q3男生女生剥离增厚利润,主品牌稳健、团购高增
纺织服装开源证券2023-11-15
海澜之家:主品牌提速,新业务延续高增
纺织服装信达证券2026-05-05
2026上半年收入增长7%,团购业务表现不佳拖累业绩表现
商贸零售国信证券2026-09-01
主动调整达播拖累短期业绩,主品牌稳健支撑经营底盘
国信证券2026-09-03
海澜之家调整再次重申中长期业绩无忧核心是海澜主品牌线下报表收入130亿
未知机构2024-07-09
携手adidas深化合作,主品牌稳健增长与新业务共拓未来
纺织服装信达证券2025-12-29
主品牌收入稳健增长,专业运动业务实现亏转盈
山证国际证券2023-08-29
23H1业绩点评:主品牌稳健增长,索康尼首次盈利
东吴证券2023-08-24
19Q1业绩分析:主品牌表现稳健,IRO及VT品牌增长迅速
纺织服装国金证券2019-04-30