猜你想问
华润万象生活最新研报核心内容是什么?
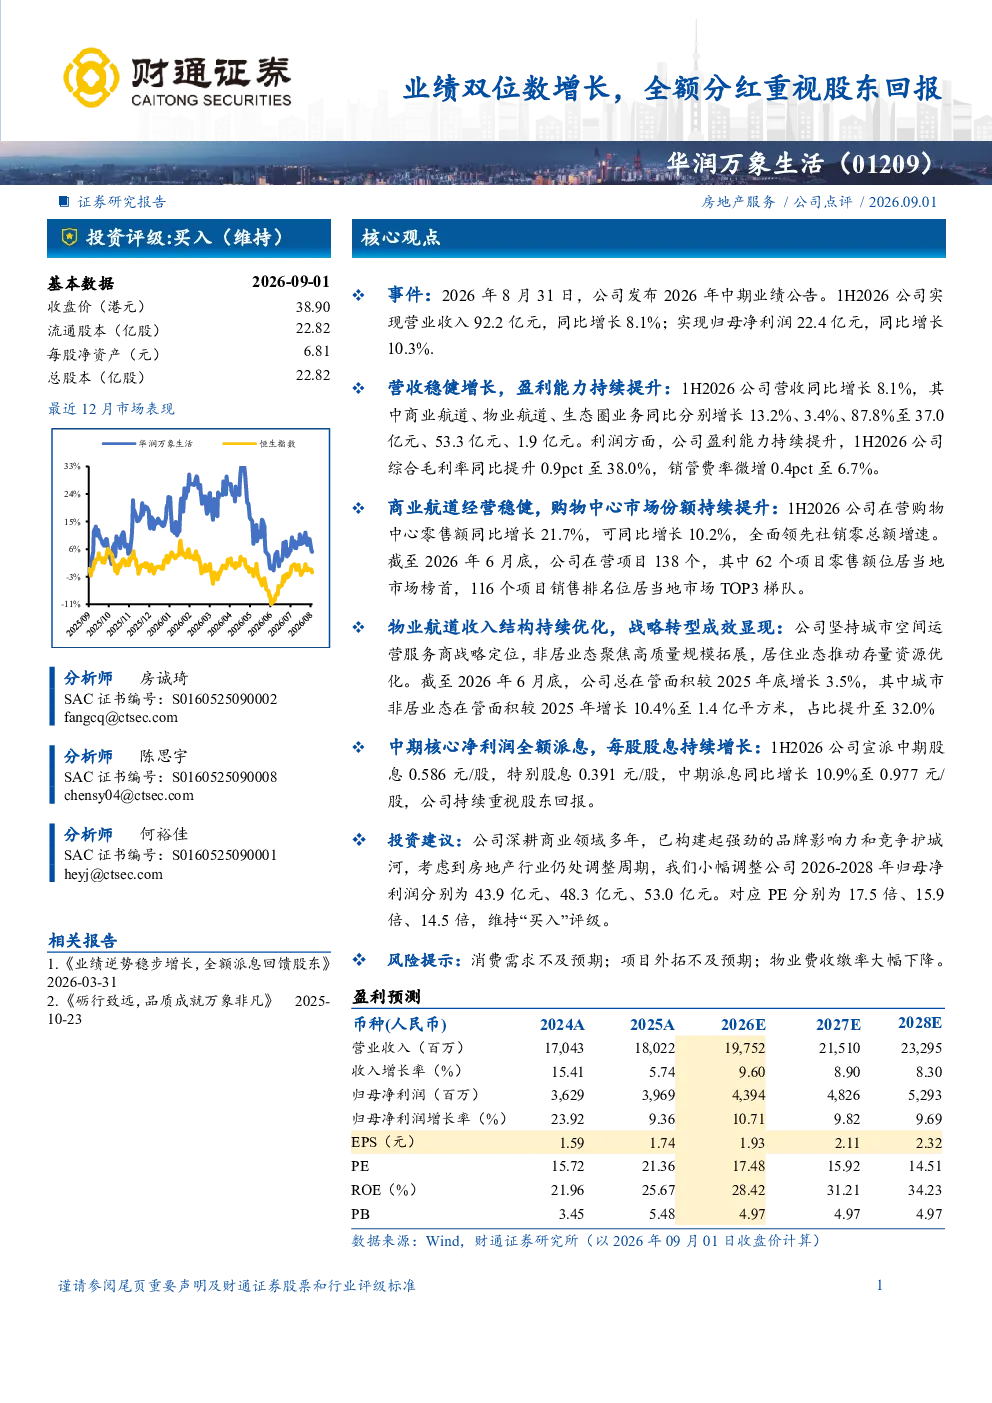
华润万象生活2026年中期业绩报告显示,公司1H2026实现营业收入92.2亿元,同比增长8.1%;归母净利润22.4亿元,同比增长10.3%。商业航道、物业航道及生态圈业务分别贡献主要营收,综合毛利率提升至38.0%。报告强调公司品牌影响力和竞争护城河强劲,持续重视股东回报,宣派中期股息0.977元/股。
商业运营行业发展趋势如何?
商业运营行业正经历数字化转型与消费升级双重驱动。购物中心需强化体验式服务与线上线下融合,物业运营向规模化、专业化发展。华润万象生活商业航道在营购物中心零售额同比增长21.7%,市场份额持续提升,显示行业龙头地位稳固。非居业态占比提升至32.0%,反映行业结构调整趋势。
研报重点分析了哪些业务方向?
研报重点分析商业航道的经营稳健性及市场份额提升,物业航道的收入结构优化与规模扩张,以及生态圈业务的快速增长。商业航道在可比购物中心零售额同比增长10.2%,62个项目位居当地市场榜首。物业航道聚焦高质量规模拓展,城市非居业态在管面积增长10.4%。生态圈业务同比增长87.8%,显示多元化发展潜力。
当前市场对华润万象生活的判断是什么?
市场对华润万象生活的判断基于其稳健的营收增长和盈利能力提升。公司商业运营能力突出,物业规模持续扩张,股息政策积极。尽管房地产行业仍处调整周期,但公司深耕商业领域多年,品牌护城河明显。报告维持“买入”评级,反映对其长期发展前景的认可。
研报提示了哪些风险因素?
研报提示的主要风险包括消费需求不及预期,可能导致商业零售额增长放缓;项目外拓不及预期,影响物业规模扩张速度;物业费收缴率大幅下降,将侵蚀盈利能力。这些风险需关注,但报告同时强调公司多元化业务布局和较强的抗风险能力。
你可能感兴趣
业绩既有增长、更有质量,中期现金分红重视股东回报——云铝股份2026年中报点评
西部证券2026-09-03
既有业绩增长、更有报表质量,中期分红重视股东回报-2025H1点评
西部证券2025-08-26
2024年一季报点评:24Q1实现归母净利润13.8亿,同比增长23%,中期分红计划重视股东回报
交通运输华创证券2024-04-30
2023年报点评:23年归母净利82.3亿元,同比增长33.4%,公司重视股东回报,拟提升分红比例至35%
交通运输华创证券2024-03-28
千万吨长协保障气量增长,提升分红重视股东回报
基础化工国信证券2024-03-31
2025H1点评:巨龙铜业贡献主要业绩,半年报慷慨分红重视股东回报
西部证券2025-08-05
2025 半年度业绩点评业绩整体稳健,保持高分红重视股东回报
国泰海通证券2025-09-18
一季报业绩同比大增,高分红重视股东回报
长城证券2026-05-13
2023年业绩点评:2023全年归母净利润19.1亿,分红比例大幅提升至57.6%,重视股东回报
商贸零售华创证券2024-04-26
年报点评:归母净利润同比增长7%,高分红及回购重视股东回报
国信证券2025-04-15