猜你想问
云铝股份2026年中报核心内容有哪些?
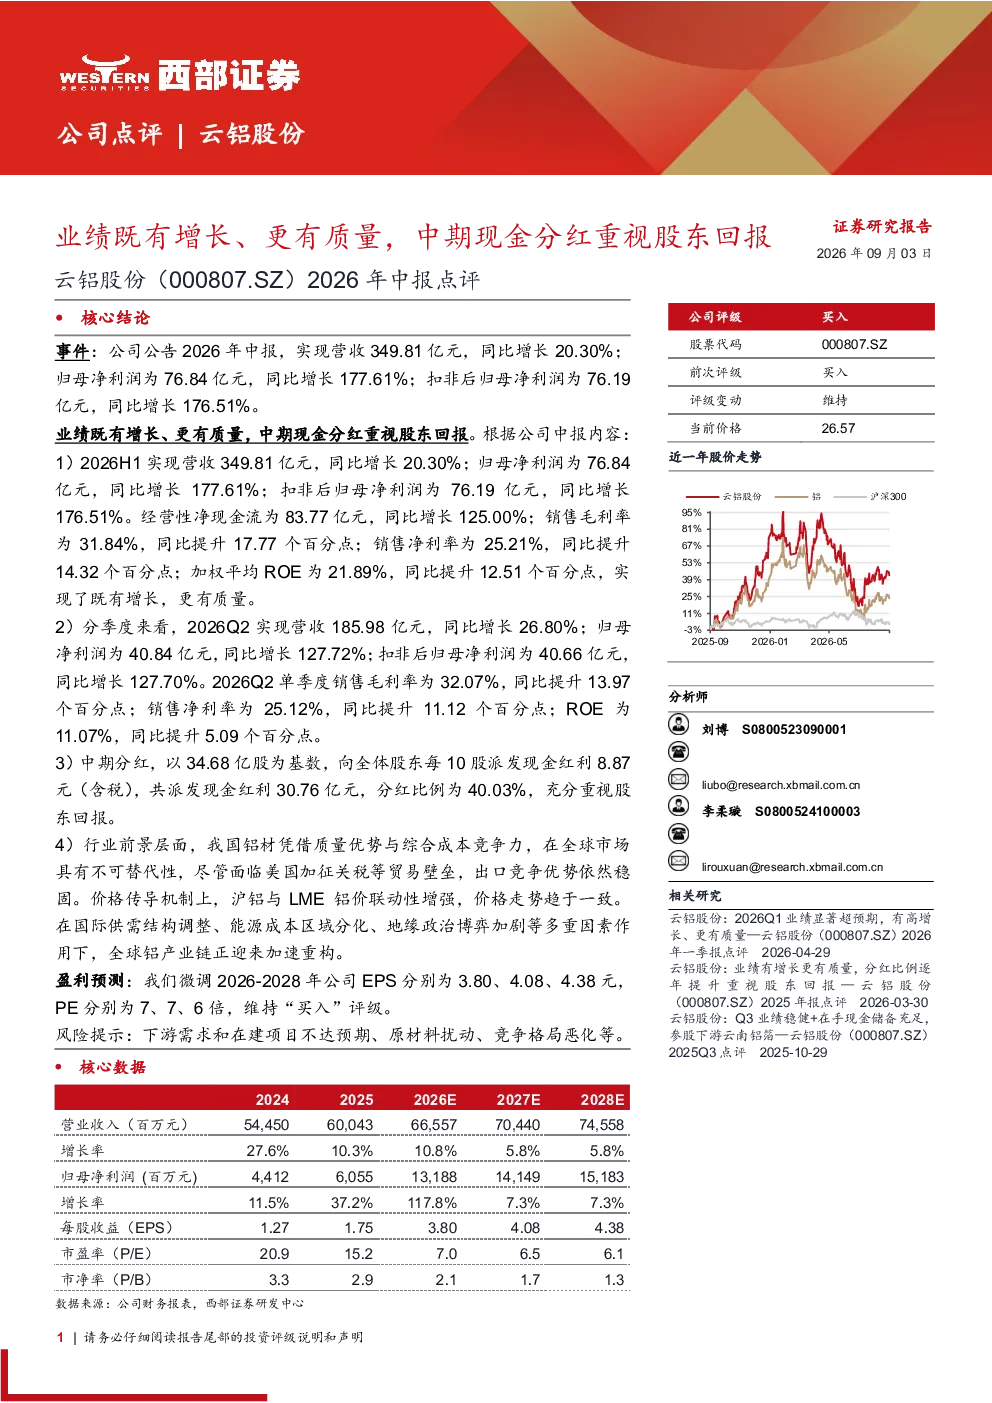
云铝股份2026年中报显示业绩显著增长且质量提升,具体表现为营收349.81亿元同比增长20.30%,归母净利润76.84亿元同比增长177.61%。经营性净现金流83.77亿元同比增长125.00%。销售毛利率31.84%同比提升17.77个百分点,销售净利率25.21%同比提升14.32个百分点。同时公司重视股东回报通过中期现金分红,每10股派发现金红利8.87元含税,共派发现金红利30.76亿元,分红比例为40.03%
铝行业发展趋势如何?
中国铝材凭借质量优势与综合成本竞争力,在全球市场具有不可替代性。尽管面临美国加征关税等贸易壁垒,出口竞争优势依然稳固。沪铝与LME铝价联动性增强,价格走势趋于一致。全球铝产业链正迎来加速重构,受国际供需结构调整、能源成本区域分化、地缘政治博弈等因素影响
云铝股份2026年中报重点分析了哪些方面?
云铝股份2026年中报重点分析了业绩增长与质量提升,季度表现,中期分红以及行业前景。业绩增长方面,2026H1营收349.81亿元同比增长20.30%,归母净利润76.84亿元同比增长177.61%。季度表现方面,2026Q2营收185.98亿元同比增长26.80%,归母净利润40.84亿元同比增长127.72%。中期分红方面,每10股派发现金红利8.87元含税。行业前景方面,中国铝材在全球市场具有不可替代性,全球铝产业链正迎来加速重构
当前铝市场现状如何?
当前铝市场现状显示中国铝材凭借质量优势与综合成本竞争力,在全球市场具有不可替代性。沪铝与LME铝价联动性增强,价格走势趋于一致。全球铝产业链正迎来加速重构,受国际供需结构调整、能源成本区域分化、地缘政治博弈等因素影响。尽管面临美国加征关税等贸易壁垒,出口竞争优势依然稳固
云铝股份2026年中报有哪些风险提示?
云铝股份2026年中报风险提示包括下游需求和在建项目不达预期、原材料扰动、竞争格局恶化等。盈利预测微调2026-2028年EPS分别为3.80、4.08、4.38元,PE分别为7、7、6倍,维持“买入”评级,但需注意相关风险因素