猜你想问
这份研报主要分析了什么内容?
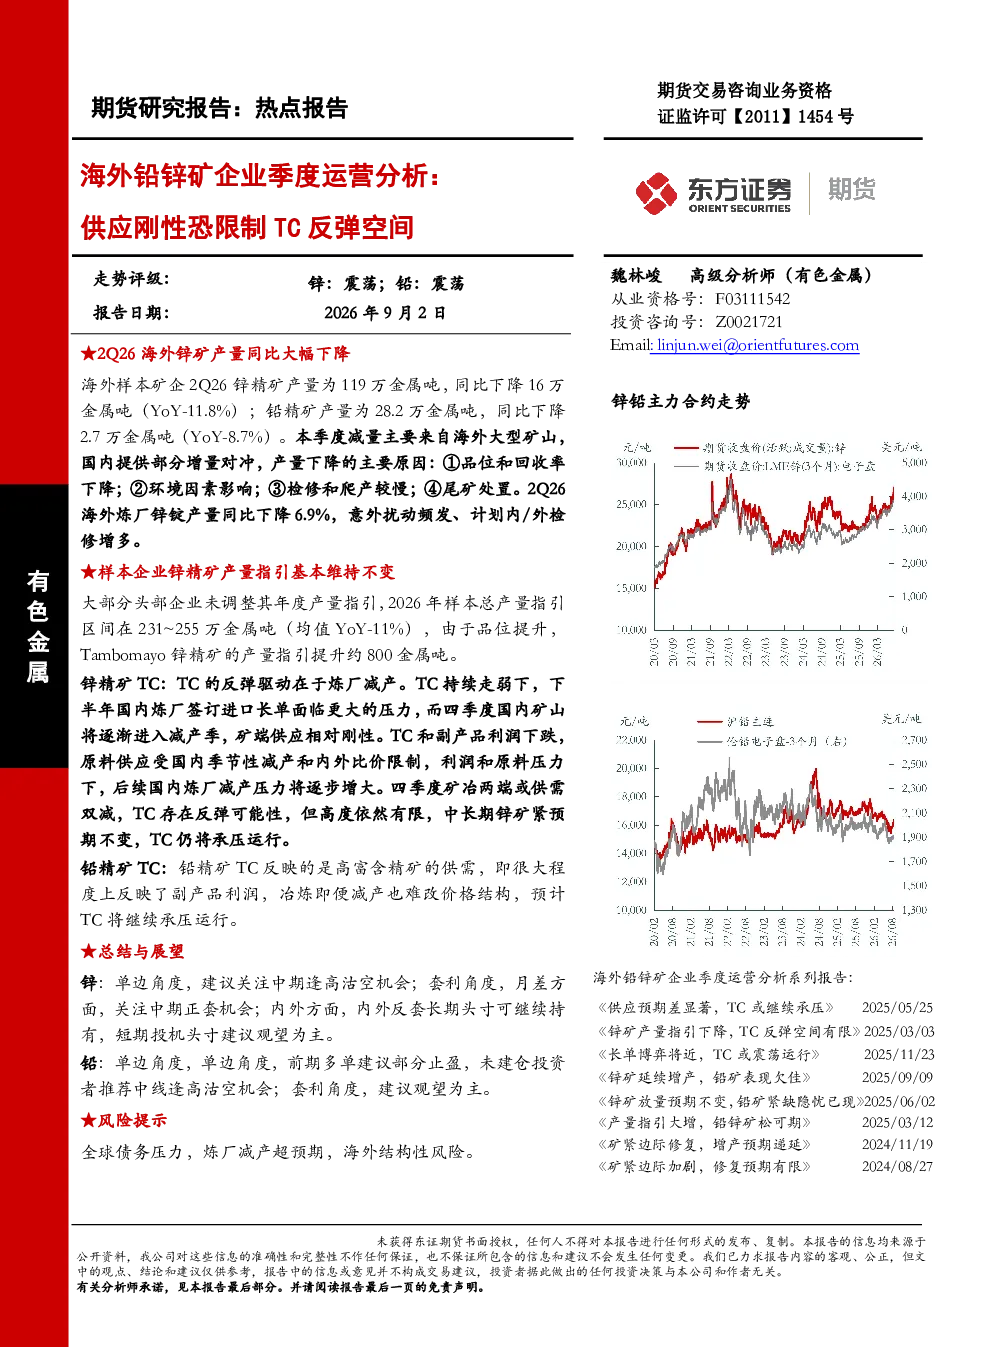
这份研报主要分析了2Q26海外铅锌矿企业的季度运营情况,包括锌精矿和铅精矿的产量变化、冶炼端产量情况以及2026年的产量指引。报告指出,2Q26海外锌精矿产量同比下降11.8%,铅精矿产量同比下降8.7%,主要原因是矿石品位和回收率下降、环境因素影响、检修和爬产较慢、尾矿处置等。冶炼端产量也出现下降,锌锭产量同比下降6.9%。大部分头部企业未调整年度产量指引,但Tambomayo锌精矿产量指引有所提升。
海外铅锌矿行业未来发展趋势如何?
海外铅锌矿行业未来发展趋势方面,报告指出锌精矿TC反弹空间有限,主要受矿端供应刚性和炼厂减产压力限制。下半年国内炼厂签订进口长单压力增大,四季度国内矿山将逐渐进入减产季,矿冶两端或供需双减,TC存在反弹可能性,但高度有限。中长期TC仍将承压运行。铅精矿TC预计将继续承压运行,反映高富含精矿的供需关系,即副产品利润,冶炼减产难改价格结构。
研报重点分析了哪些方面?
研报重点分析了海外铅锌矿企业的季度运营数据,包括锌精矿和铅精矿的产量变化、细分矿企产量变化、冶炼端产量变化以及2026年产量指引。报告还分析了锌精矿TC和铅精矿TC的观点与总结,指出锌精矿TC反弹驱动在于炼厂减产,但高度有限;铅精矿TC将继续承压运行。此外,报告还提出了锌和铅的单边和套利策略建议。
当前海外铅锌矿市场现状如何?
当前海外铅锌矿市场现状方面,报告指出2Q26海外锌精矿产量同比下降11.8%,铅精矿产量同比下降8.7%,冶炼端产量也出现下降。锌精矿TC持续走弱,下半年国内炼厂签订进口长单压力增大,四季度国内矿山将逐渐进入减产季,矿端供应相对刚性。铅精矿TC反映高富含精矿的供需关系,冶炼减产难改价格结构。
研报提到了哪些风险提示?
研报提到的风险提示包括全球债务压力、炼厂减产超预期以及海外结构性风险。报告指出,全球债务压力可能对铅锌矿市场产生影响,炼厂减产超预期可能导致市场供应紧张,海外结构性风险也可能对市场造成不确定性。这些风险因素需要投资者密切关注。