猜你想问
这份研报的核心内容是什么?
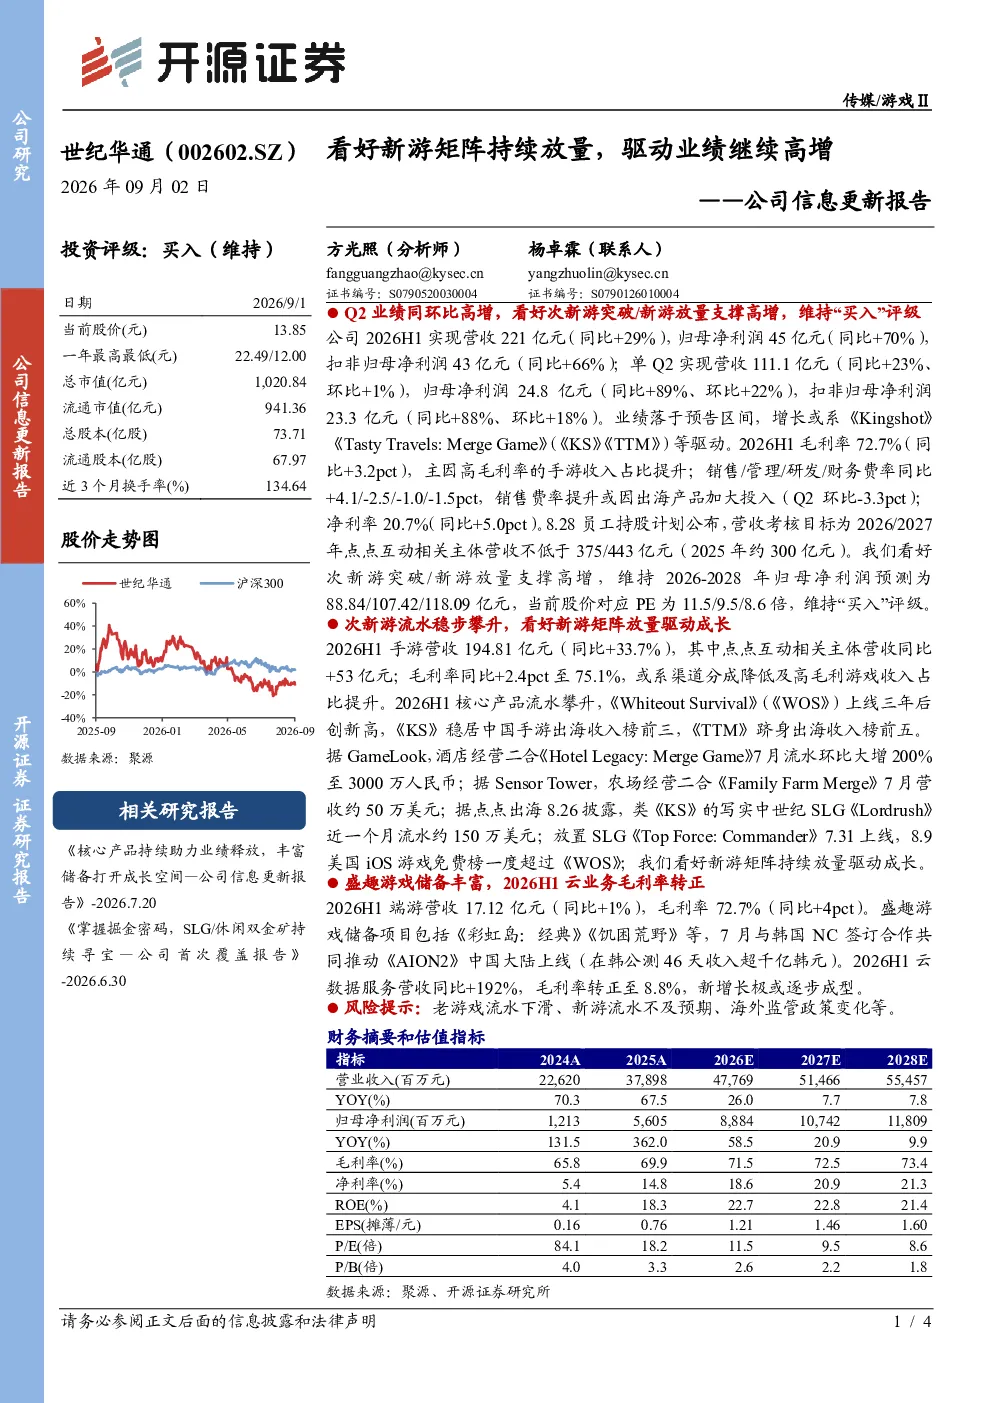
这份研报的核心内容是分析公司2026H1的业绩表现,特别是新游矩阵的放量如何驱动业绩高增长。报告显示公司营收221亿元(同比+29%),归母净利润45亿元(同比+70%),主要受《Kingshot》《Tasty Travels: Merge Game》等新品驱动。新游矩阵表现亮眼,手游营收194.81亿元(同比+33.7%),其中《Whiteout Survival》创新高,《KS》稳居出海收入榜前三。公司还公布2026/2027年营收目标分别为375/443亿元。
当前游戏行业的发展趋势如何?
当前游戏行业的发展趋势显示,次新游与新游的放量成为行业增长的重要驱动力。报告指出,高毛利率手游收入占比提升,创新题材如放置SLG《Top Force: Commander》表现突出,显示出市场对新类型游戏的接受度提高。同时,云数据服务等新业务储备也逐步成型,成为新的增长极。行业整体呈现多元化发展,新游矩阵的持续放量是未来趋势的关键。
研报重点分析了哪些方面?
研报重点分析了公司新游矩阵的表现及其对业绩的驱动作用。具体包括次新游与新游的营收贡献、毛利率变化、核心产品流水情况等。报告详细列举了《Whiteout Survival》《KS》《TTM》等产品的市场表现,以及酒店经营二合《Hotel Legacy: Merge Game》等新项目的增长潜力。此外,还分析了端游与云业务的储备情况,展现公司业务多元化布局。
当前游戏市场的整体状况是怎样的?
当前游戏市场的整体状况显示,行业增长动力主要来自新游的放量。公司2026H1业绩大幅增长,营收和净利润均实现双位数增长,其中手游业务贡献显著。新游产品流水持续攀升,海外市场表现尤为突出,如《KS》稳居出海收入榜前三。同时,云数据服务等新业务也展现出强劲的增长势头,显示出游戏行业向多元化、创新化发展的趋势。市场整体充满活力,新游矩阵成为行业增长的关键。
研报中提到了哪些风险提示?
研报中提到了几项主要风险提示。首先是老游戏流水下滑的风险,这可能导致公司整体收入稳定性受到影响。其次是新游流水不及预期的风险,如果新游的市场表现未达预期,将影响公司的业绩增长。此外,海外监管政策变化也是一项重要风险,政策变动可能对公司的海外业务造成不利影响。这些风险需要公司密切关注并制定应对策略。