猜你想问
这份报告的核心内容是什么?
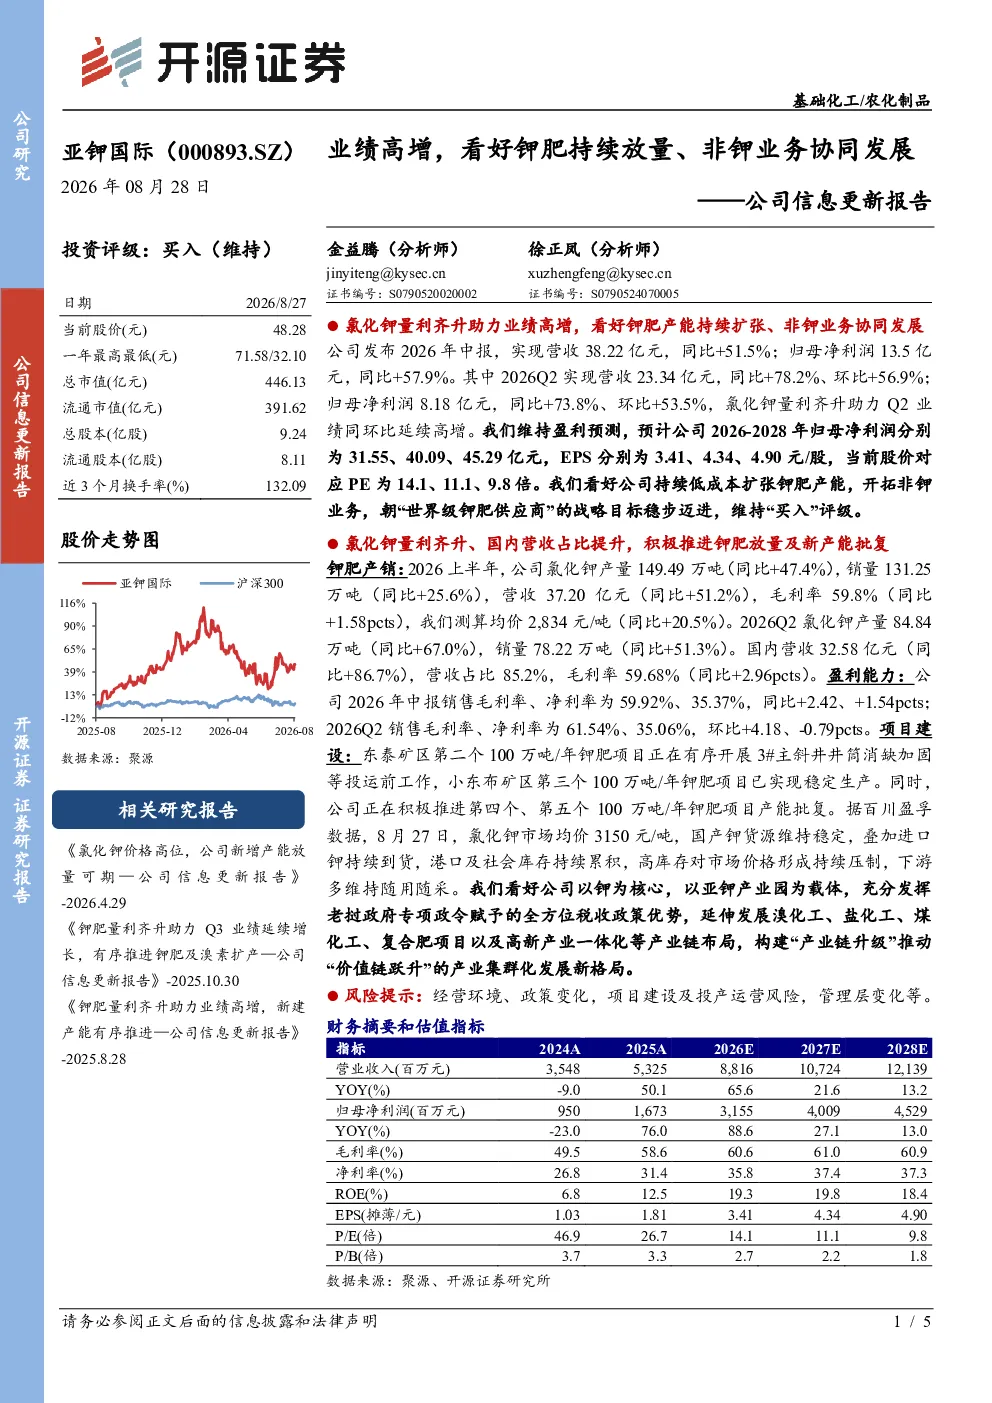
报告显示公司2026年中报业绩高增,主要得益于氯化钾产量和销量的大幅提升。预计2026-2028年归母净利润分别为31.55、40.09、45.29亿元,EPS分别为3.41、4.34、4.90元/股,当前股价对应PE为14.1、11.1、9.8倍。看好公司持续低成本扩张钾肥产能,开拓非钾业务,朝“世界级钾肥供应商”的战略目标稳步迈进。
基础化工行业的发展趋势如何?
氯化钾市场均价3150元/吨,国产钾货源稳定,进口钾持续到货,港口及社会库存累积,高库存对市场价格形成压制,下游多维持随用随采。但公司通过持续低成本扩张钾肥产能,有望在行业竞争中占据优势。同时,公司积极延伸发展溴化工、盐化工、煤化工、复合肥项目以及高新产业一体化,构建产业集群化发展新格局,为未来增长提供多元化动力。
报告重点分析了哪些方向?
报告重点分析了公司氯化钾业务的量利齐升,特别是2026年上半年产量149.49万吨(同比+47.4%),销量131.25万吨(同比+25.6%),营收37.20亿元(同比+51.2%)。同时关注公司项目建设进展,东泰矿区第二个100万吨/年钾肥项目正在有序开展,小东布矿区第三个100万吨/年钾肥项目已稳定生产,第四、第五个项目也在积极推进中。此外,报告还强调了公司以钾为核心的战略布局,发挥老挝税收政策优势,延伸发展多元化产业。
当前市场现状如何?
当前氯化钾市场均价为3150元/吨,国产钾货源稳定,进口钾持续到货,港口及社会库存累积,高库存对市场价格形成压制,下游多维持随用随采。但公司通过持续低成本扩张钾肥产能,有望在行业竞争中占据优势。同时,公司积极延伸发展溴化工、盐化工、煤化工、复合肥项目以及高新产业一体化,构建产业集群化发展新格局,为未来增长提供多元化动力。
这份研报有哪些风险提示?
报告提示的主要风险包括经营环境、政策变化,项目建设及投产运营风险,管理层变化等。例如,高库存对市场价格形成压制,可能影响公司钾肥业务的盈利能力;项目建设进度不及预期或投产运营出现问题,可能影响公司产能扩张计划;管理层变化可能影响公司战略执行和经营稳定性。这些风险需持续关注。