猜你想问
这份研报的核心内容是什么?
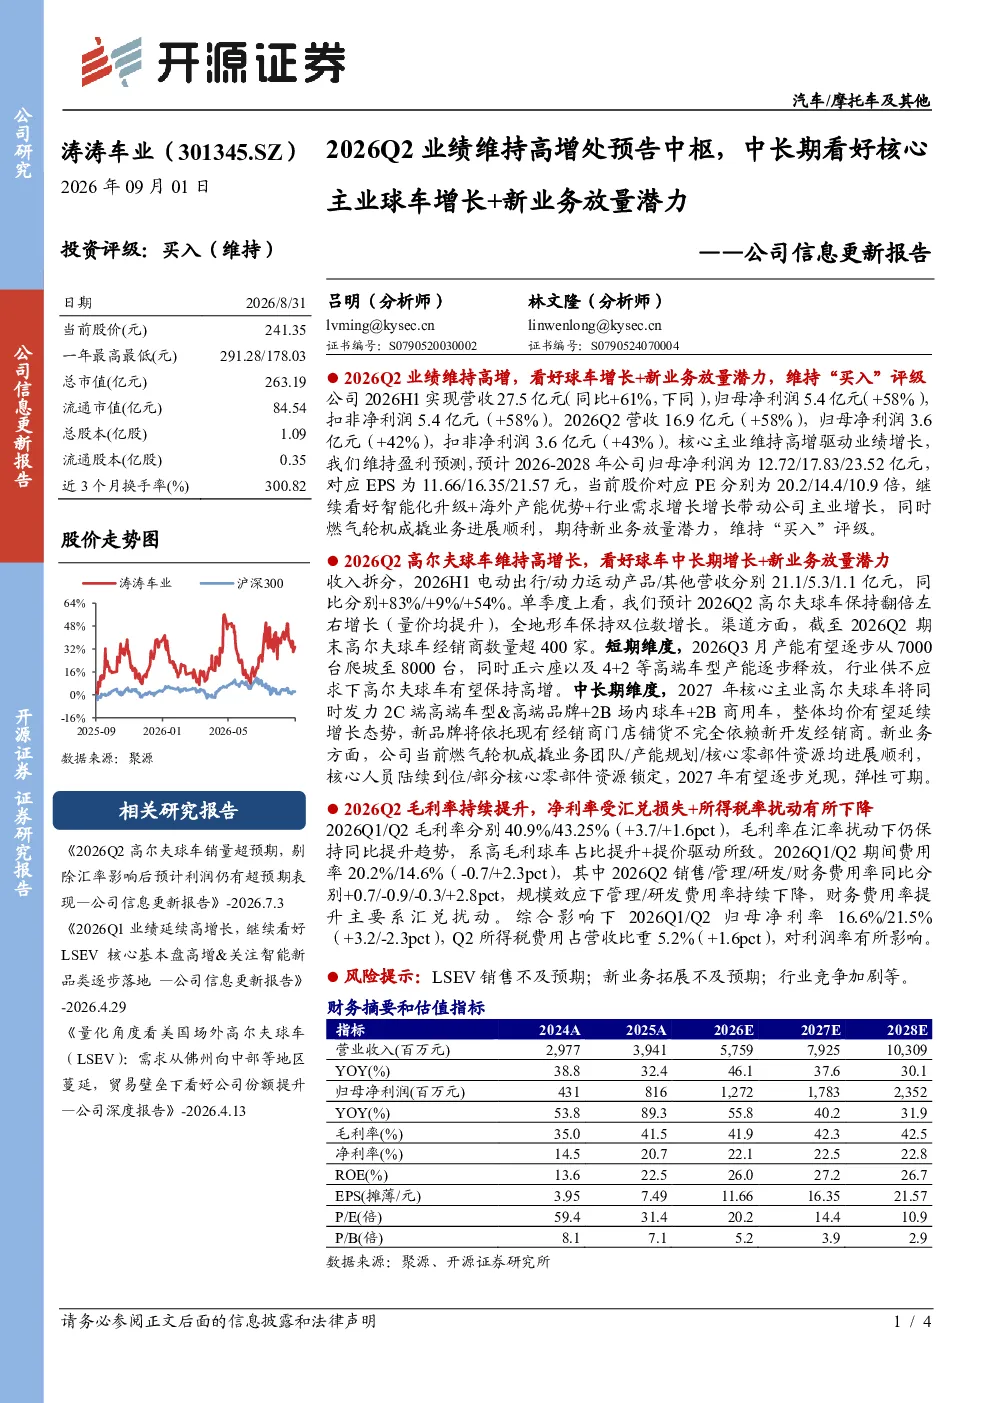
本报告维持对公司的“买入”评级,主要看好2026年第二季度业绩高增长,核心受益于高尔夫球车业务增长及新业务放量潜力。预计2026-2028年公司归母净利润分别为12.72/17.83/23.52亿元,EPS为11.66/16.35/21.57元,对应PE分别为20.2/14.4/10.9倍。2026年上半年公司实现营收27.5亿元(同比+61%),归母净利润5.4亿元(+58%)。
高尔夫球车行业发展趋势如何?
2026年上半年高尔夫球车业务营收21.1亿元,同比+83%,预计2026年第二季度保持翻倍左右增长。中长期来看,2027年高尔夫球车将发力2C端高端车型&高端品牌+2B场内球车+2B商用车,整体均价有望延续增长态势。截至2026年第二季度末高尔夫球车经销商数量超400家,新品牌将依托现有经销商门店铺货。
报告重点分析了哪些方向?
报告重点分析了公司核心主业高尔夫球车业务的增长潜力,包括2C端高端车型、2B场内球车及商用车拓展计划,以及新业务燃气轮机成撬业务的进展情况。2026年上半年电动出行/动力运动产品/其他营收分别21.1/5.3/1.1亿元,同比分别+83%/+9%/+54%。
当前市场对交运设备行业现状如何判断?
当前交运设备行业呈现高增长态势,公司高尔夫球车业务表现突出,2026年上半年营收同比增长83%。行业竞争方面,公司经销商网络完善,覆盖超400家,为业务扩张提供支撑。同时,新业务如燃气轮机成撬也在稳步推进中,展现行业多元化发展潜力。
研报提示了哪些风险?
本报告提示的主要风险包括LSEV销售不及预期、新业务拓展不及预期以及行业竞争加剧等。具体来看,LSEV市场存在不确定性,新业务燃气轮机成撬的拓展效果有待观察,行业竞争加剧可能影响公司市场份额和盈利能力。
你可能感兴趣
公司信息更新报告:2025Q3业绩超预期,继续看好高潜力NAS业务以及核心主业高增
开源证券2025-10-27
公司信息更新报告:2025Q4业绩增长提速,看好LSEV核心基本盘高增&关注智能新品类逐步落地
交运设备开源证券2026-03-31
美股公司信息更新报告:2026Q2盈利维持高增,SGI战略业务加速兑现
开源证券2026-08-19
公司信息更新报告:看好新游矩阵持续放量,驱动业绩继续高增
信息技术开源证券2026-09-02
公司信息更新报告:业绩高增,看好钾肥持续放量、非钾业务协同发展
基础化工开源证券2026-08-28
公司信息更新报告:2026Q2内销承压但外销加速增长,长期关注内销业务调整后企稳+外销增长潜力
家用电器开源证券2026-08-25
港股公司信息更新报告:Q2业绩高增,看好新游、音乐及教育业务持续成长
开源证券2025-08-15
公司信息更新报告:2022H1业绩预告延续高增速,核心客户持续放量
交通运输开源证券2022-07-14
公司信息更新报告:2024Q4业绩处预告中枢偏上,2025年开年两轮车&割草机器人或延续亮眼表现
机械设备开源证券2025-02-28
港股公司信息更新报告:Q1同比延续高增,看好新Infra上线加速业绩增长
开源证券2026-06-03