猜你想问
这份研报主要分析了什么内容?
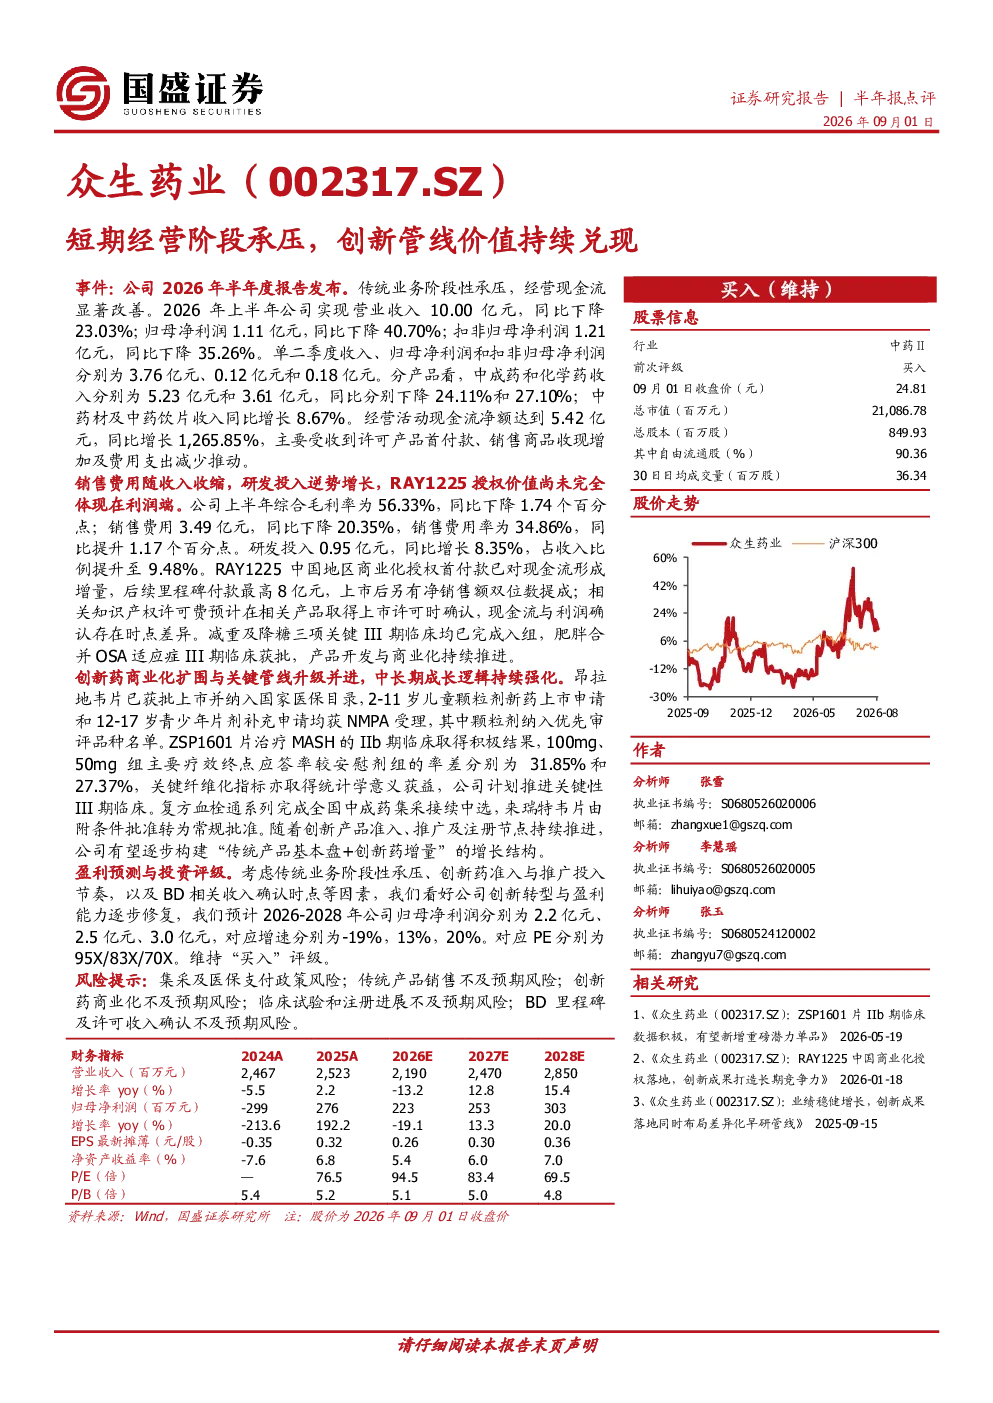
这份研报分析了众生药业的短期经营压力和创新管线价值。报告指出公司2026年上半年营收和净利润均大幅下降,但经营活动现金流显著增长,主要得益于许可产品首付款和销售商品收现增加。中成药和化学药收入下降,中药材及中药饮片收入上升。研发投入增加,创新药如昂拉地韦片和ZSP1601片取得积极进展,商业化持续推进。
医药生物行业目前的发展趋势如何?
医药生物行业目前呈现创新驱动和集采调整并存的态势。创新药研发管线成为企业核心竞争力的关键,如众生药业的昂拉地韦片和ZSP1601片等创新产品取得临床积极结果,并逐步推进商业化。同时,传统中药产品面临集采压力,但通过集采接续中选等方式维持市场地位。行业整体向创新药转型,但短期业绩受集采和研发投入影响较大。
研报最关注众生药业的哪些方面?
研报最关注众生药业的创新管线进展和商业化潜力。昂拉地韦片已上市并纳入医保,儿童剂型获批,ZSP1601片治疗MASH取得显著疗效数据,计划推进III期临床。RAY1225商业化授权首付款已到账,后续里程碑付款最高8亿元。此外,研报也关注传统业务如复方血栓通系列通过集采接续中选维持增长,以及公司逐步构建“传统产品+创新药”双轮驱动增长模式。
当前医药生物市场的整体表现如何?
当前医药生物市场呈现分化态势。一方面,创新药企凭借研发实力获得政策支持(如优先审评),如众生药业的创新药管线取得积极进展,市场对其长期成长逻辑表示认可。另一方面,传统中药企业面临集采压力,业绩波动较大,但通过集采接续中选等方式维持生存。整体来看,行业向创新药转型趋势明显,但短期业绩受政策环境和研发投入影响较大。
研报提示了哪些主要风险?
研报提示了多个主要风险:集采及医保支付政策风险可能影响传统产品利润;传统产品销售不及预期将拖累短期业绩;创新药商业化推广投入大,若效果不及预期将影响增长;临床试验和注册进展存在不确定性,可能影响产品上市时间;BD里程碑及许可收入确认存在时点差异,可能影响现金流表现。这些风险需关注,但需结合企业长期研发管线和商业化能力综合判断。