猜你想问
这份研报主要分析了科伦药业的哪些核心内容?
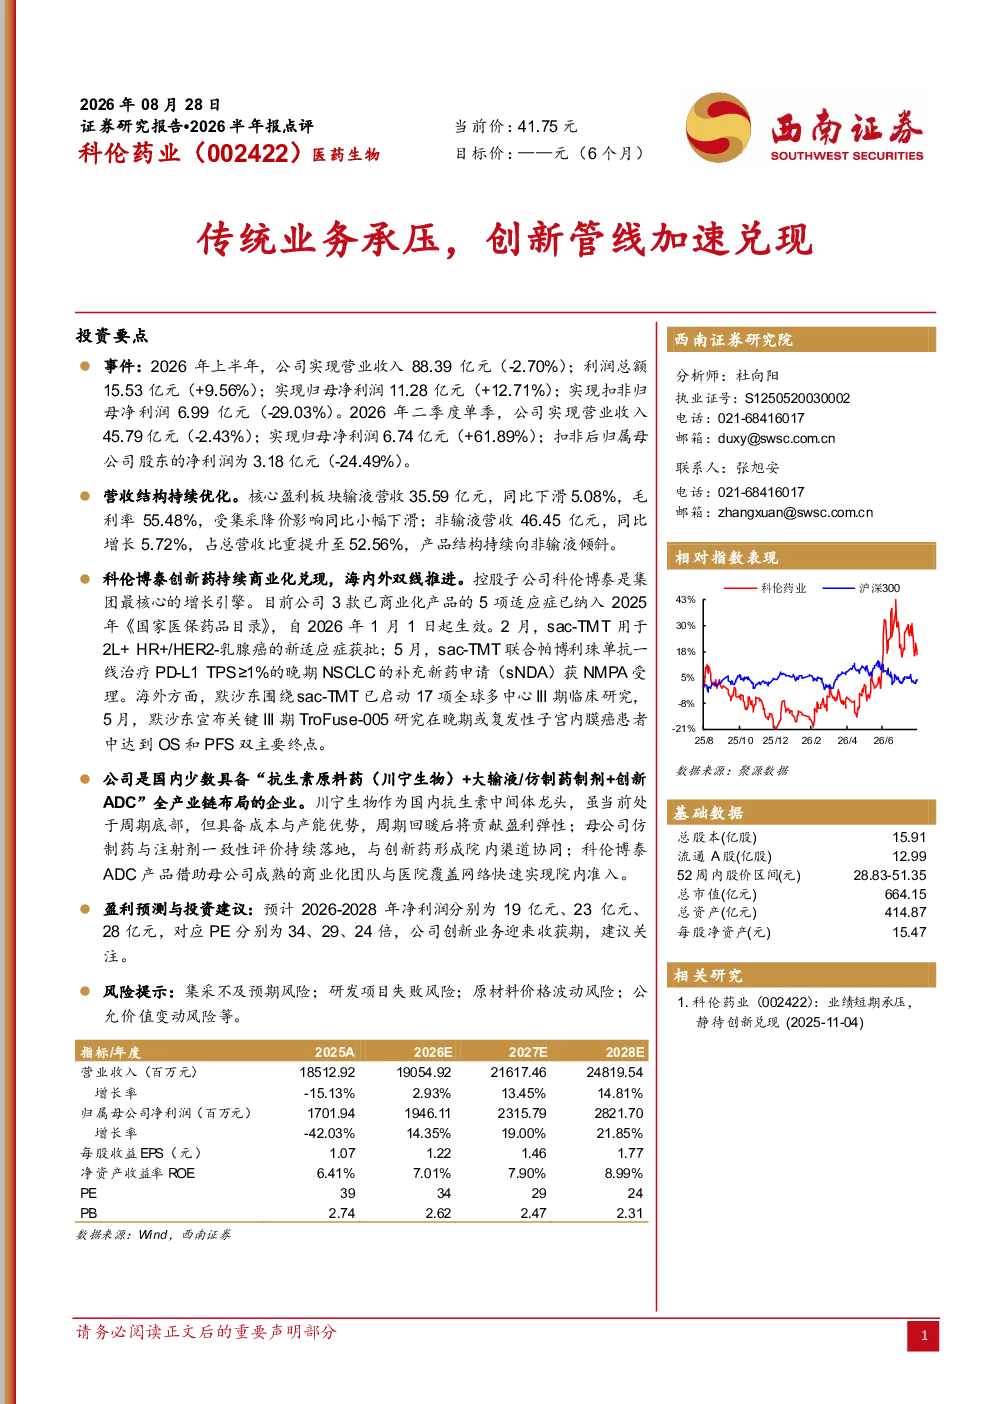
这份研报主要分析了科伦药业的营收结构持续优化,核心盈利板块输液营收下滑但毛利率保持,非输液营收增长显著;科伦博泰创新药的商业化进展,包括医保纳入、新适应症获批及海外临床研究;公司全产业链布局优势,涵盖抗生素原料药、大输液/仿制药制剂及创新ADC;以及盈利预测与投资建议,预计2026-2028年净利润分别为19亿元、23亿元、28亿元。
医药行业赛道的发展趋势如何?
医药行业赛道的发展趋势显示,产品结构持续向非输液倾斜,创新药商业化加速,全产业链布局带来竞争优势。输液业务面临压力但毛利率稳定,非输液药品占比提升,创新药如科伦博泰ADC产品借助母公司资源快速渗透市场,行业整体向创新和多元化发展。
研报重点分析了科伦药业的哪些方面?
研报重点分析了科伦药业的营收结构优化,非输液业务增长驱动公司发展;科伦博泰创新药的商业化进展,包括医保纳入、新适应症获批及海外临床数据;全产业链布局带来的成本与渠道协同优势;以及未来三年盈利预测和投资建议,显示创新业务进入收获期。
当前医药市场现状如何判断?
当前医药市场现状显示,传统输液业务承压但创新管线加速兑现,产品结构优化趋势明显。创新药商业化取得进展,如科伦博泰ADC产品快速实现院内准入,医保政策支持创新药发展。全产业链布局带来成本和渠道优势,但集采、研发失败等风险需关注。
研报提到了哪些主要风险提示?
研报提示的主要风险包括集采政策不及预期可能导致输液业务价格压力;研发项目可能面临失败风险;原材料价格波动影响生产成本;公允价值变动可能影响财务表现。此外,医药行业整体面临政策调整、市场竞争加剧等风险,需密切关注。
你可能感兴趣
国泰 联邦制药2025业绩预告 传统业务承压 创新管线推进
未知机构2026-03-13
短期经营阶段承压,创新管线价值持续兑现
医药生物国盛证券2026-09-02
脊柱业务稳步恢复,看好海外拓展与创新管线加速兑现
医药生物中泰证券2026-05-21
国泰联邦制药2025业绩预告传统周期业务承压诺和诺德重视程度提升创新管
未知机构2026-03-16
2024年中报业绩点评:传统业务短期承压,创新业务支撑长期稳健增长
电子设备东吴证券2024-08-21
公司信息更新报告:传统硬件业务承压,创新业务表现亮眼
信息技术开源证券2022-08-25
2023年中报点评:传统业务承压拖累,汽车新业务成长加速
华创证券2023-08-31
车电业务加速放量,传统业务短期承压
安信证券2023-03-01
季报点评:传统业务承压,AI新业务加速接棒
国盛证券2026-08-26
传统业务承压,AI医疗业务加速落地
医药生物华安证券2025-09-08