猜你想问
这份研报主要讲了什么内容?
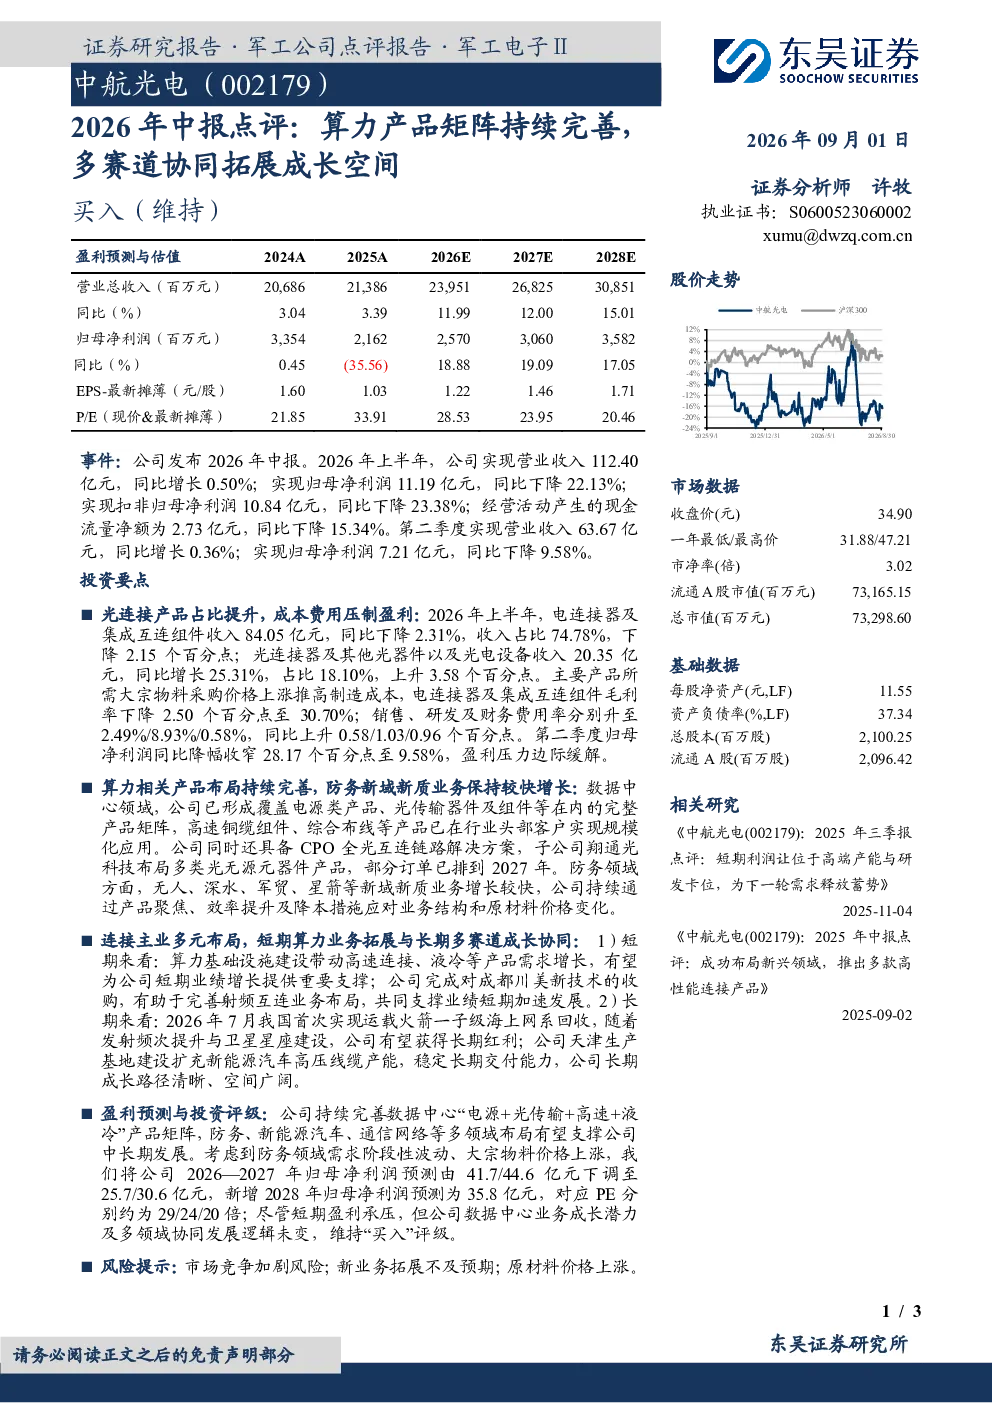
这份研报主要分析了2026年中报数据,指出公司光连接产品占比提升,但成本费用压制盈利。数据中心领域已形成完整产品矩阵,算力相关产品布局持续完善,防务新域新质业务保持较快增长。短期看,算力基础设施建设带动高速连接、液冷等产品需求增长,有助于短期业绩增长;长期看,公司多领域布局清晰,成长路径广阔。
算力相关产品有哪些发展趋势?
研报显示,公司数据中心领域已形成覆盖电源类产品、光传输器件及组件等在内的完整产品矩阵,高速铜缆组件、综合布线等产品已在行业头部客户实现规模化应用。公司具备CPO全光互连链路解决方案,子公司翔通光科技布局多类光无源元器件产品,部分订单已排到2027年。算力基础设施建设带动高速连接、液冷等产品需求增长,为短期业绩提供支撑。
报告中重点分析了哪些方向?
报告重点分析了公司算力相关产品布局的持续完善情况,以及防务新域新质业务的增长。数据中心产品矩阵持续优化,涵盖电源、光传输、高速连接和液冷等。防务领域无人、深水、军贸、星箭等新业务增长较快。公司通过产品聚焦、效率提升及降本措施应对业务结构和原材料价格变化。
当前市场对这类产品的现状如何?
根据报告,公司电连接器及集成互连组件收入同比下降2.31%,毛利率下降至30.70%,主要受大宗物料采购价格上涨推高制造成本影响。销售、研发及财务费用率分别升至2.49%/8.93%/0.58%。但第二季度归母净利润同比降幅收窄至9.58%,盈利压力边际缓解。数据中心业务成长潜力及多领域协同发展逻辑未变。
研报提到了哪些风险?
研报提示了市场竞争加剧、新业务拓展不及预期以及原材料价格上涨等风险。考虑到防务领域需求阶段性波动、大宗物料价格上涨,公司2026—2027年归母净利润预测有所下调。尽管短期盈利承压,但公司长期成长路径清晰,多领域协同发展逻辑未变。
你可能感兴趣
2025年报及2026年一季报点评收入保持稳健增长,平台型龙头持续完善产品矩阵
华创证券2026-05-06
林清轩(2657.HK)2026年中期业绩公告点评:精华油基本盘夯实,多品类矩阵持续完善
国联民生证券2026-09-03
算力龙头产品矩阵完善,数据中心助推成长
东吴证券2023-08-10
国海商社 润本股份2026H1业绩点评 收入利润双提速 产品矩阵与线下渠道拓展打开成长空间
未知机构2026-08-21
事件点评:上线“幸运棒”与“胶卷眼霜”,产品矩阵持续完善,看好长期发展空间
民生证券2024-01-07
华源北交所 前瞻透视中报系列 捷众科技拓展汽车零部件产品矩阵布局飞行汽车赛道募投项目达产后有望增效
未知机构2026-08-26
2026年中报点评业绩稳健,转型算力服务打开新成长空间
国泰海通证券2026-09-09
2026年中报点评:数据中心交换机放量驱动业绩增长,AI算力需求打开成长空间
西南证券2026-09-03
孩子王(301078)2026年中报点评:加盟与丝域驱动业绩增长,多元协同打开成长空间
华创证券2026-08-31
主动聚焦核心赛道,AI+金融产品矩阵打开长期成长空间
中泰证券2026-04-16