猜你想问
孩子王2026年中报核心内容有哪些?
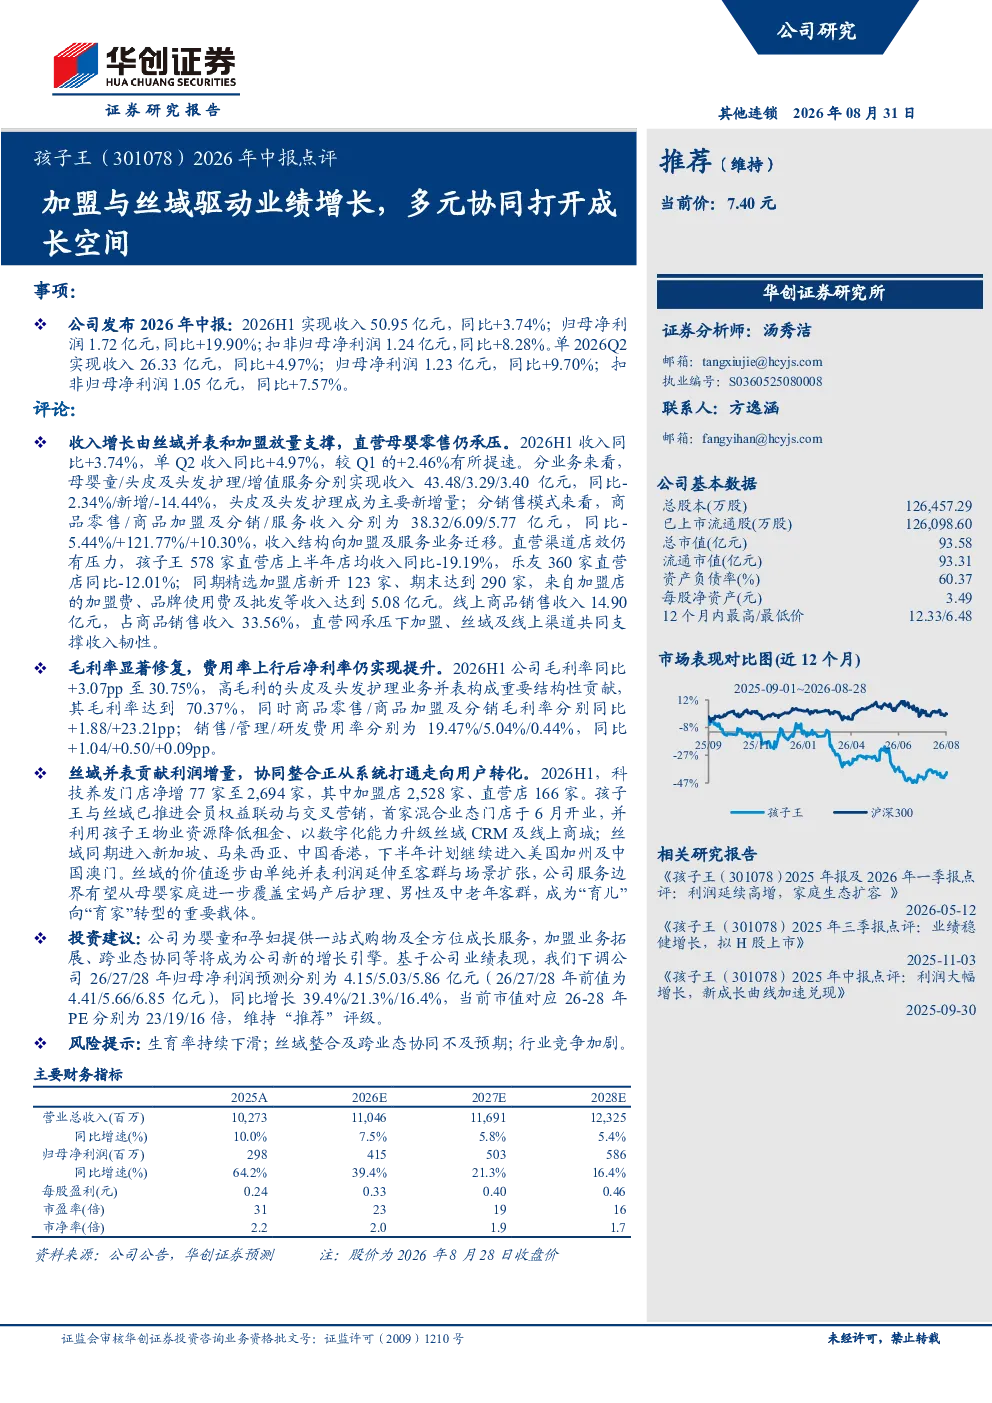
2026年H1实现收入50.95亿元,同比增长3.74%;归母净利润1.72亿元,同比增长19.90%。收入增长由丝域并表和加盟放量支撑。母婴童业务收入43.48亿元,同比-2.34%;头皮及头发护理业务新增3.29亿元;商品零售收入38.32亿元,同比-5.44%。精选加盟店新开123家,期末达到290家。丝域并表贡献利润增量,科技养发门店净增77家至2,694家。
婴童行业发展趋势如何?
婴童行业正经历渠道多元化发展,直营渠道面临店效压力,加盟模式成为重要增长点。科技养发等细分赛道快速发展,与母婴童业务协同潜力大。丝域科技养发进入新加坡、马来西亚等地,拓展海外市场。行业竞争加剧,企业需强化品牌和渠道优势。
研报重点分析了哪些方面?
研报重点分析了孩子王加盟业务扩张、丝域并表贡献及跨业态协同效果。关注点包括加盟店增长情况、丝域门店扩张与盈利能力、线上线下渠道融合。同时分析母婴童业务收入结构变化及毛利率提升原因。
当前婴童市场状况如何?
婴童市场整体增速放缓,但细分赛道如科技养发保持高增长。孩子王直营店效承压,加盟模式成为关键增长动力。丝域科技养发业务表现亮眼,但需关注整合与跨业态协同效果。线上渠道占比提升,但线下体验仍具优势。
研报提示了哪些风险?
研报提示生育率持续下滑可能影响行业整体需求。丝域整合及跨业态协同效果存在不确定性,需关注其盈利能力。行业竞争加剧,孩子王需持续提升品牌竞争力和渠道效率。海外市场拓展也面临文化和政策风险。
你可能感兴趣
孩子王2026H1业绩预告 丝域并表与加盟驱动
未知机构2026-07-15
孩子王2026H1业绩预告 丝域并表与加盟业务驱动 二季度扣非利润延续改善
未知机构2026-07-15
孩子王2026H1业绩预增 丝域并表与加盟驱动
未知机构2026-07-15
孩子王 26H1利润延续增长 丝域协同 加盟拓展贡献增量
未知机构2026-07-15
孩子王(301078.SZ)2026年半年报点评:加盟业务拓展下沉市场,丝域协同优化经营效率
国联民生证券2026-08-30
孩子王2026年半年报点评:丝域贡献增量业绩,加盟战略稳步推进
华西证券2026-08-30
2026年中报点评:数据中心交换机放量驱动业绩增长,AI算力需求打开成长空间
西南证券2026-09-03
订单具备韧性,多元产品与海外布局打开成长空间——九方智投控股2026年中报点评
开源证券2026-09-02
孩子王2026中报点评:多元驱动业绩提速,数智升级助力可持续成长
商贸零售信达证券2026-08-28
2025年年报&2026年一季报点评:业绩稳健增长,多元布局打开成长空间
机械设备财信证券2026-04-27