猜你想问
2026年半年报营收增长情况如何?
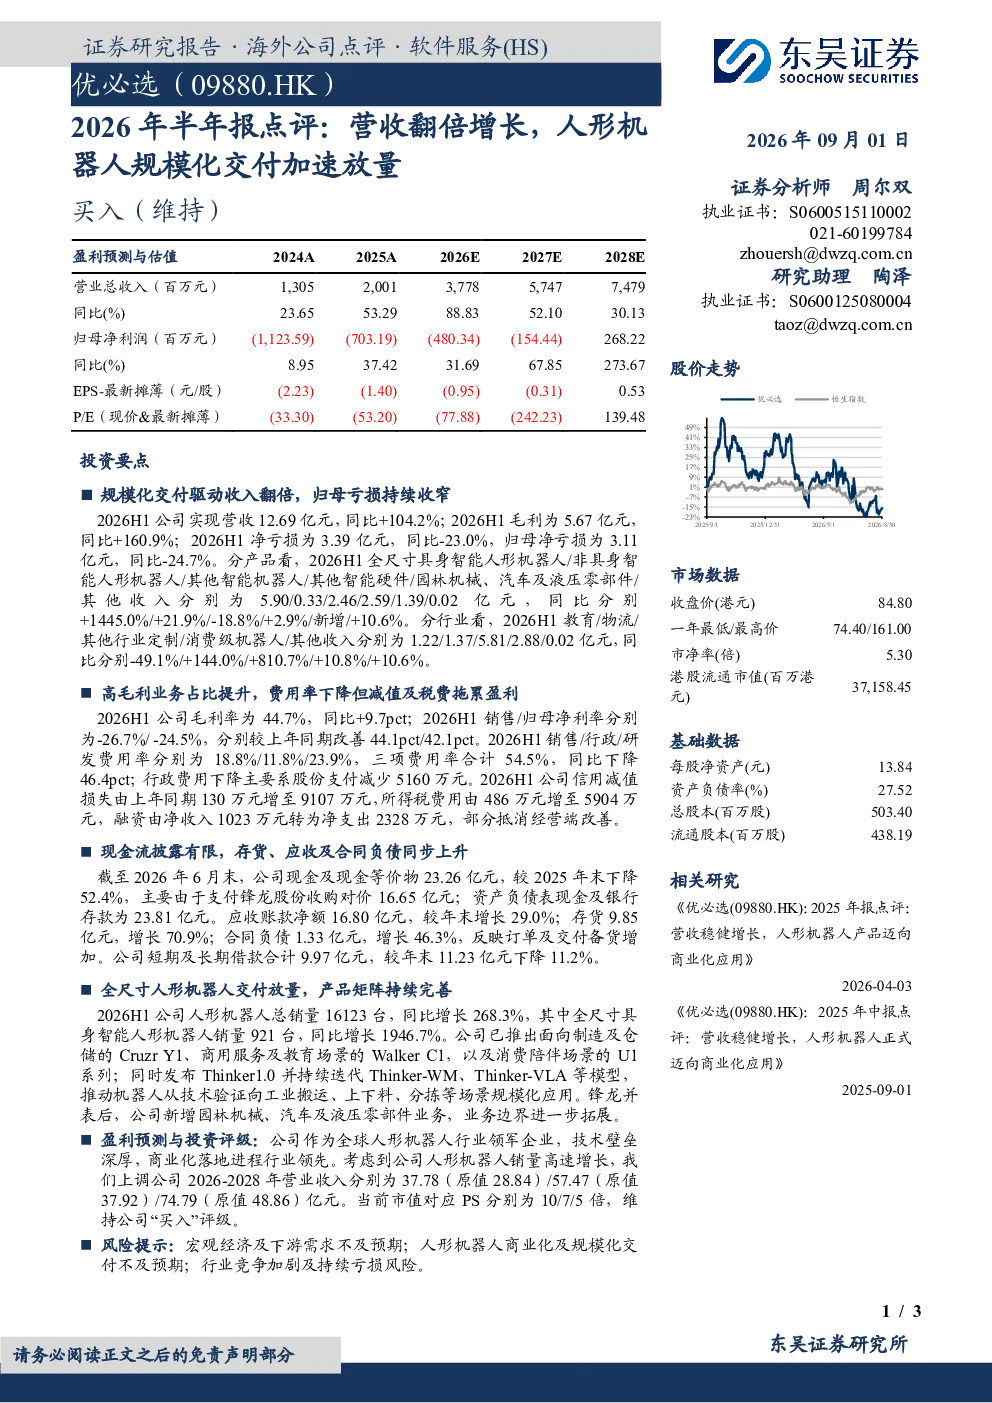
2026年半年报显示公司营收12.69亿元,同比增长104.2%,毛利5.67亿元,同比增长160.9%。净亏损3.39亿元,同比收窄23.0%。主要增长动力来自全尺寸具身智能人形机器人收入5.90亿元,同比增长1445.0%。公司人形机器人总销量16123台,同比增长268.3%,其中全尺寸具身智能人形机器人销量921台,同比增长1946.7%
人形机器人业务发展现状如何?
公司推出Cruzr Y1、Walker C1、U1系列等面向制造、商用及消费场景的机器人,并持续迭代Thinker系列模型,推动规模化应用。全尺寸具身智能人形机器人收入占比显著提升,成为主要增长引擎。收购锋龙股份后,公司业务拓展至园林机械、汽车及液压零部件领域,进一步丰富业务边界。目前人形机器人总销量16123台,同比增长268.3%,商业化进程加速。
报告对行业发展趋势有何分析?
报告显示人形机器人赛道保持高速增长,公司全尺寸具身智能人形机器人收入同比增长1445.0%,销量同比增长1946.7%。教育、物流、其他行业定制收入也呈现不同幅度的增长。公司作为全球人形机器人领军企业,技术壁垒深厚,商业化进程领先,推动行业规模化应用。未来随着技术成熟和成本下降,人形机器人有望在更多场景实现落地。
报告主要关注哪些方面?
报告重点关注公司营收与盈利表现,特别是人形机器人业务的规模化交付加速放量。分析显示公司营收同比增长104.2%,毛利同比增长160.9%,净亏损同比收窄23.0%。同时,报告也关注到公司毛利率提升至44.7%,销售/归母净利率分别改善44.1pct/42.1pct。此外,报告还分析了公司现金流与资产负债情况,以及收购锋龙股份后的业务拓展。
报告提示哪些风险?
报告提示的主要风险包括宏观经济及下游需求不及预期,可能导致人形机器人商业化及规模化交付不及预期。此外,行业竞争加剧也可能对公司市场份额和盈利能力产生影响。公司目前仍处于亏损状态,持续亏损风险也是需要关注的因素。信用减值损失、所得税费用及融资支出也对盈利造成一定拖累。