猜你想问
迈富时2026年半年报核心数据有哪些?
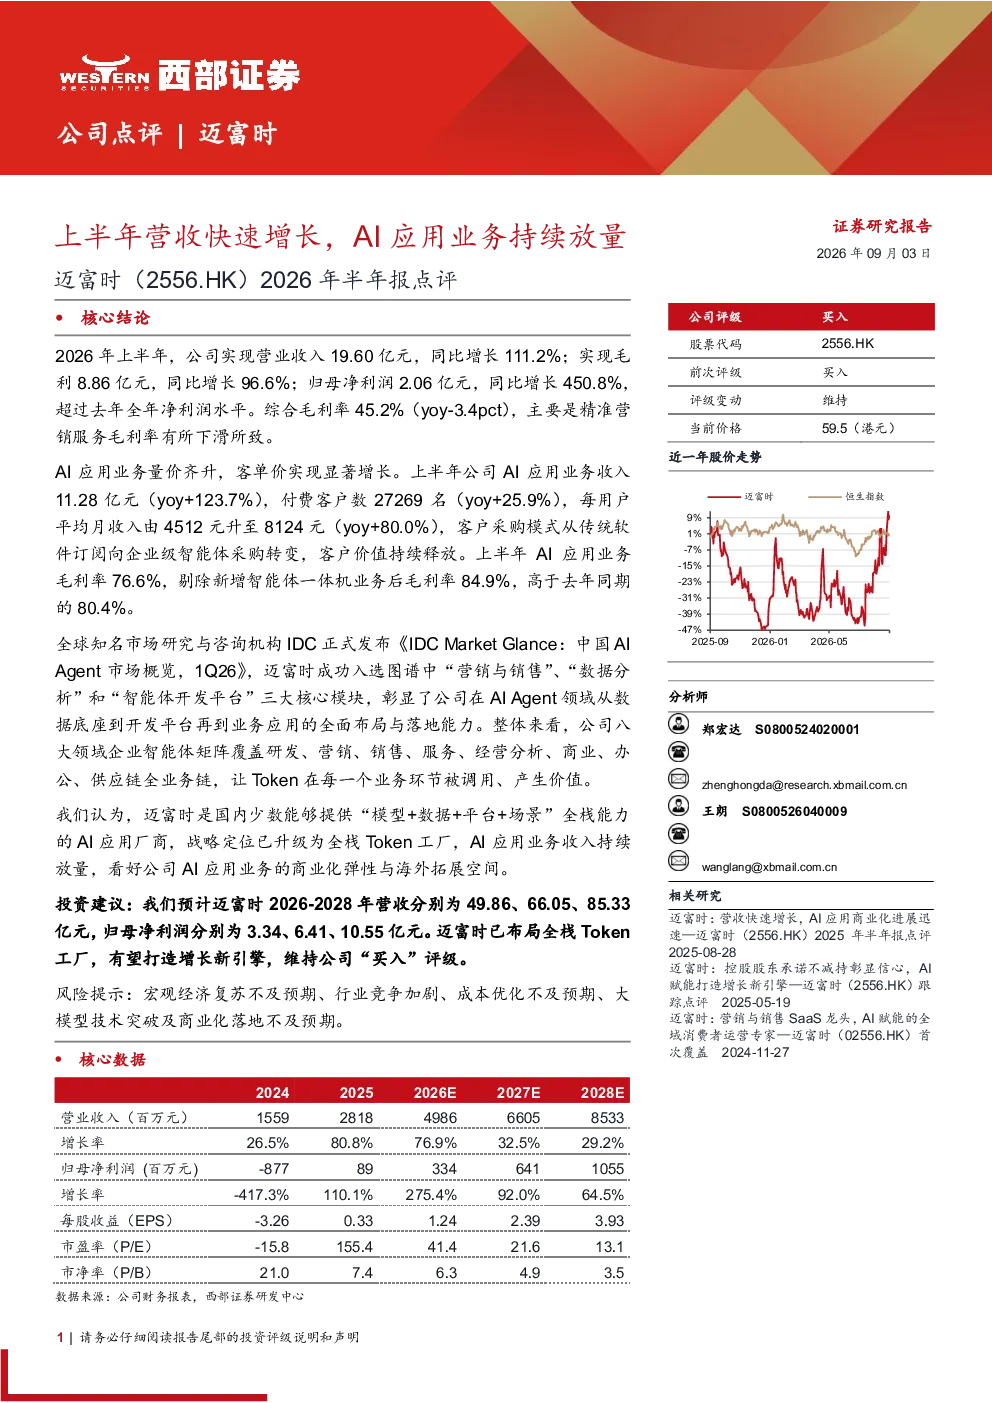
2026年上半年,迈富时实现营业收入19.60亿元,同比增长111.2%;毛利8.86亿元,同比增长96.6%;归母净利润2.06亿元,同比增长450.8%,超过去年全年净利润水平。综合毛利率45.2%,主要因精准营销服务毛利率下滑。AI应用业务收入11.28亿元(同比增长123.7%),付费客户数27269名(同比增长25.9%),每用户平均月收入由4512元升至8124元(同比增长80.0%),客户采购模式从传统软件订阅向企业级智能体采购转变。AI应用业务毛利率76.6%,剔除新增智能体一体机业务后毛利率84.9%,高于去年同期。
AI应用赛道发展趋势如何?
AI应用赛道正经历快速发展,企业级智能体需求持续增长。迈富时作为国内少数提供“模型+数据+平台+场景”全栈能力的AI应用厂商,战略定位已升级为全栈Token工厂。公司八大领域企业智能体矩阵覆盖全业务链,让Token在各个环节产生价值。AI应用业务毛利率高达76.6%,剔除新增智能体一体机业务后毛利率84.9%,显示出强大的盈利能力。IDC Market Glance认可迈富时在AI Agent领域的全栈布局能力,未来AI应用商业化弹性与海外拓展空间广阔。
研报重点分析了迈富时的哪些方面?
研报重点分析了迈富时2026年上半年的业绩表现,特别是AI应用业务的快速增长。报告指出,AI应用业务收入同比增长123.7%,付费客户数同比增长25.9%,每用户平均月收入同比增长80.0%,客户采购模式向企业级智能体采购转变。此外,报告还分析了迈富时的战略布局,公司已成功入选IDC Market Glance中“营销与销售”、“数据分析”和“智能体开发平台”三大核心模块,彰显其在AI Agent领域的全栈能力。
当前AI应用市场现状如何?
当前AI应用市场正处于快速发展阶段,企业级智能体需求持续增长。迈富时作为国内领先的AI应用厂商,已构建起全栈能力,提供“模型+数据+平台+场景”一体化解决方案。公司AI应用业务毛利率高达76.6%,高于行业平均水平,显示出强大的盈利能力。随着企业数字化转型的加速,AI应用市场将迎来更多机遇,迈富时在商业化与海外拓展方面具有较大潜力。
研报提示了哪些风险?
研报提示了宏观经济复苏不及预期、行业竞争加剧、成本优化不及预期、大模型技术突破及商业化落地不及预期等风险。宏观经济复苏不及预期可能导致企业IT支出减少,行业竞争加剧可能影响公司市场份额,成本优化不及预期可能影响盈利能力,大模型技术突破及商业化落地不及预期可能影响公司长期发展。这些风险需要投资者关注。