猜你想问
江海股份2026年半年报核心内容有哪些?
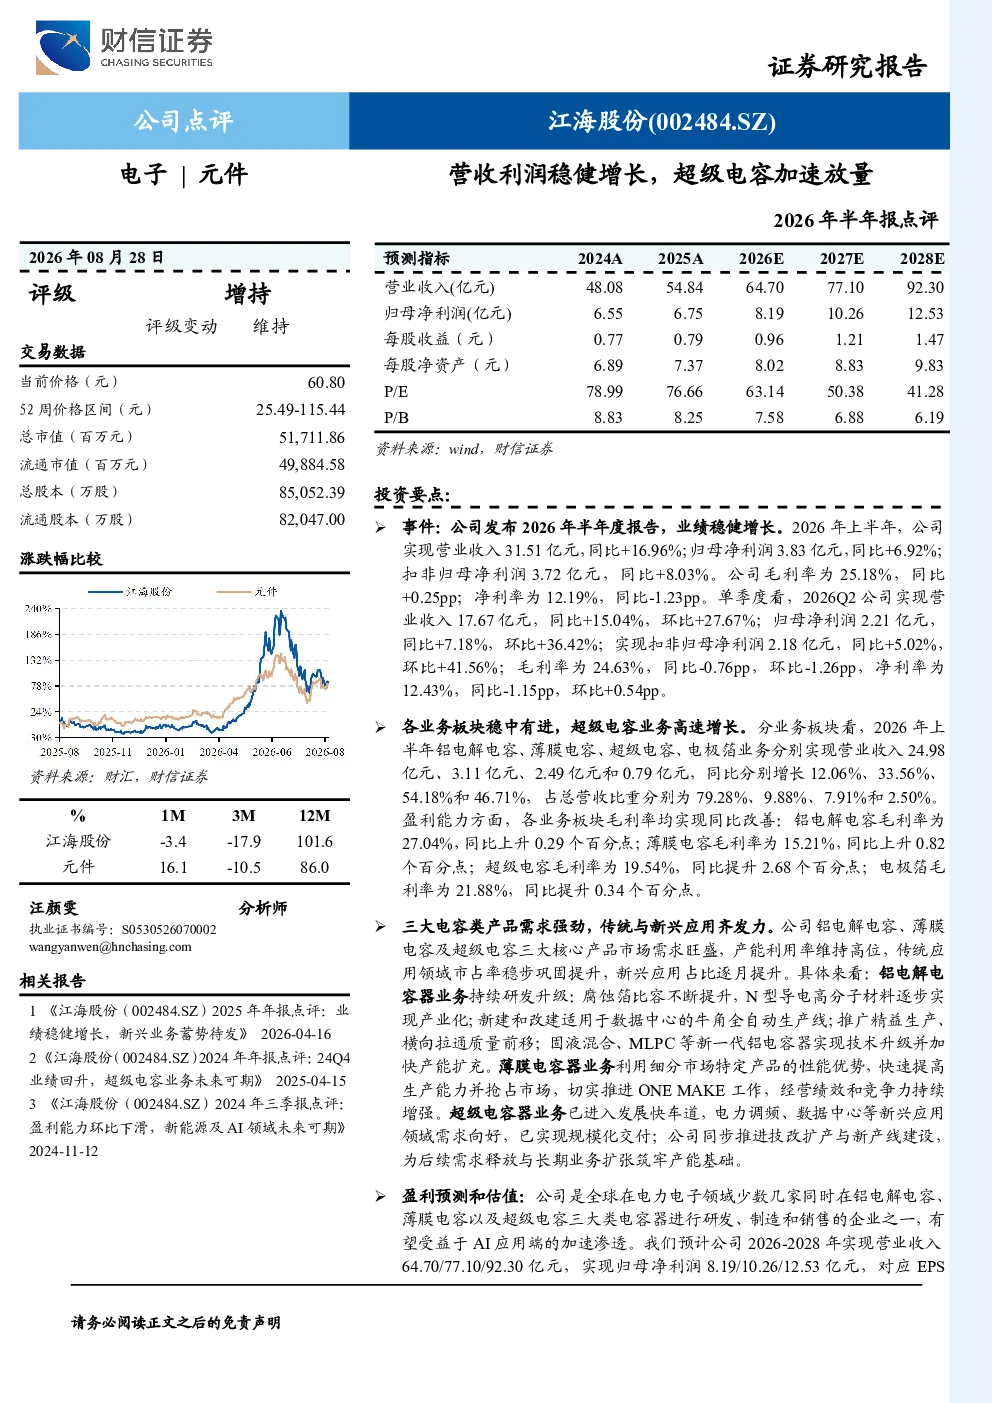
江海股份2026年半年度报告显示公司业绩稳健增长。2026年上半年,公司实现营业收入31.51亿元,同比增长16.96%;归母净利润3.83亿元,同比增长6.92%。各业务板块中,铝电解电容、薄膜电容、超级电容、电极箔业务分别实现营业收入24.98亿元、3.11亿元、2.49亿元和0.79亿元,同比分别增长12.06%、33.56%、54.18%和46.71%。超级电容业务表现突出,毛利率同比提升2.68个百分点至19.54%。公司三大核心产品市场需求旺盛,产能利用率高,传统与新兴应用齐发力。
超级电容行业发展趋势如何?
超级电容行业正处于快速发展阶段,市场需求旺盛。江海股份超级电容业务进入发展快车道,已实现规模化交付,毛利率同比提升2.68个百分点至19.54%。随着新能源汽车、储能、消费电子等领域的需求增长,超级电容凭借其高功率密度、长寿命等优势,未来市场空间广阔。行业竞争加剧,但头部企业如江海股份凭借技术积累和产能优势,有望保持领先地位。
报告重点分析了哪些业务方向?
报告重点分析了江海股份三大核心产品:铝电解电容、薄膜电容和超级电容的业务发展。铝电解电容业务持续研发升级,薄膜电容业务竞争力增强,超级电容业务表现突出,成为增长主要驱动力。公司各业务板块均实现营收增长,其中超级电容业务同比增长54.18%,毛利率提升至19.54%。报告还分析了公司产能利用率高、市场需求旺盛等特点,以及传统与新兴应用齐发力的市场格局。
当前超级电容市场现状如何?
当前超级电容市场呈现供需两旺的态势。江海股份超级电容业务已实现规模化交付,市场需求旺盛,产能利用率高。随着新能源汽车、储能、消费电子等领域的快速发展,超级电容应用场景不断拓展。行业竞争激烈,但江海股份凭借技术优势和产能规模,在市场中占据领先地位。未来,随着技术的进一步成熟和成本的下降,超级电容将在更多领域得到应用。
研报提示了哪些风险因素?
研报提示了以下风险因素:下游需求波动风险,新能源汽车、储能等行业需求变化可能影响超级电容销售;市场竞争加剧风险,行业参与者增多可能导致价格竞争和利润下滑;新市场开发风险,公司在新兴市场的拓展仍需时间和资源投入;原材料价格波动风险,铝、铜等原材料价格波动可能影响公司成本控制。这些因素需持续关注,但报告维持对江海股份的“增持”评级。