猜你想问
太辰光2026年半年报核心内容是什么?
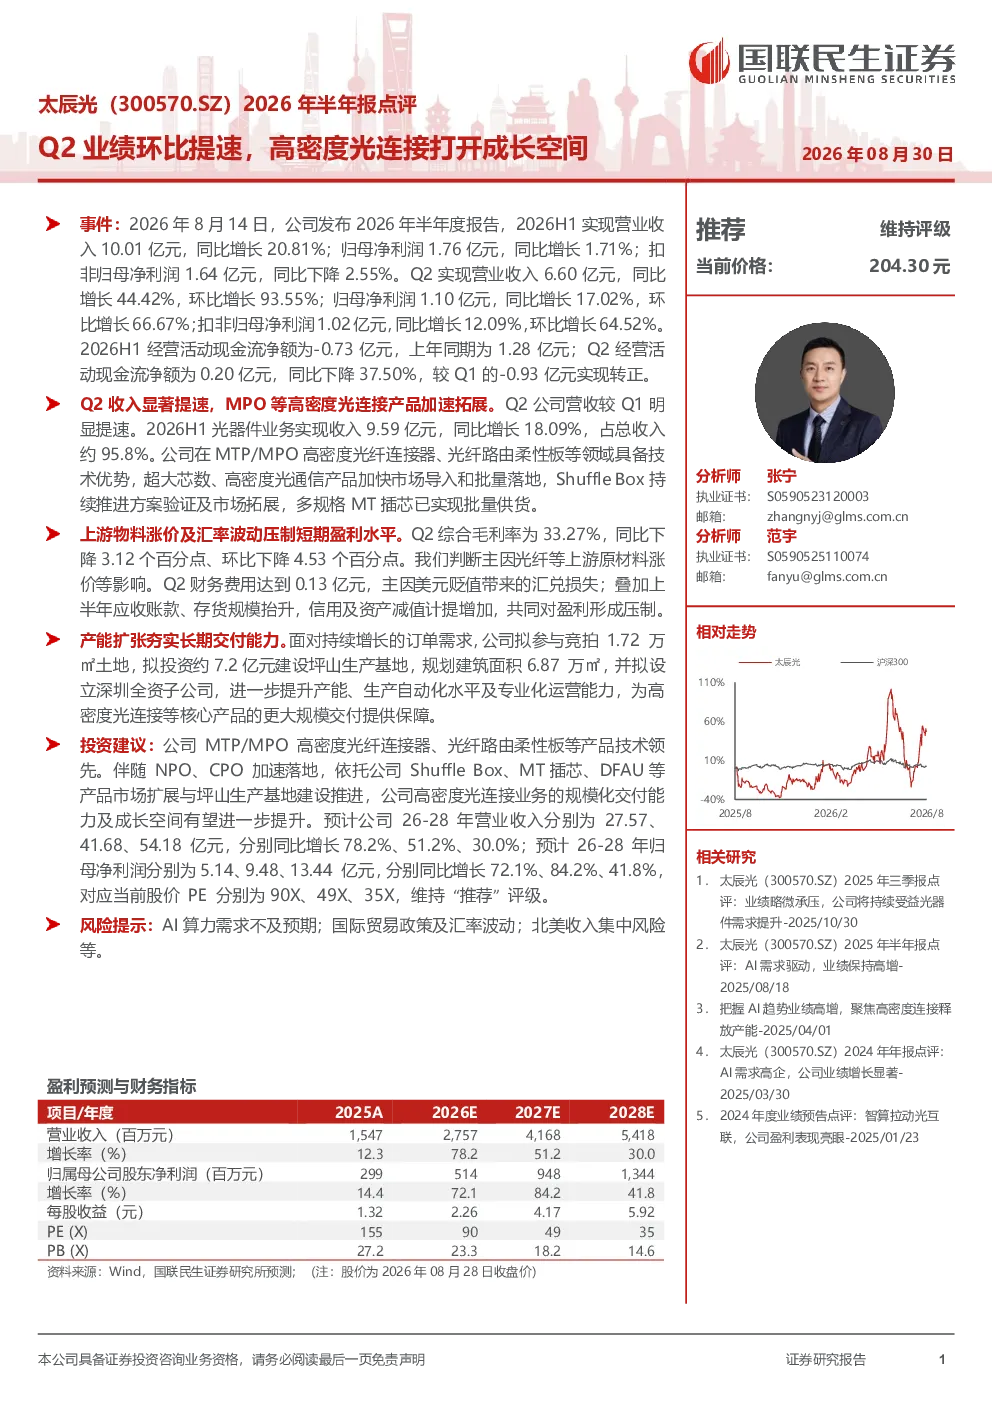
太辰光2026年半年报显示,公司Q2业绩环比提速,实现营业收入6.60亿元,同比增长44.42%,环比增长93.55%;归母净利润1.10亿元,同比增长17.02%,环比增长66.67%。高密度光连接产品如MPO加速拓展,公司在MTP/MPO高密度光纤连接器、光纤路由柔性板等领域具备技术优势,超大芯数、高密度光通信产品加快市场导入和批量落地,Shuffle Box持续推进方案验证及市场拓展,多规格MT插芯已实现批量供货。
高密度光连接赛道的发展趋势如何?
高密度光连接赛道正加速发展,NPO、CPO技术加速落地,推动市场对高密度光纤连接器的需求增长。太辰光在MTP/MPO高密度光纤连接器、光纤路由柔性板等领域具备技术领先优势,其超大芯数、高密度光通信产品正加快市场导入和批量落地。随着5G、数据中心等领域的建设,高密度光连接产品将迎来更广阔的市场空间。
太辰光报告中重点分析了哪些方向?
太辰光报告中重点分析了Q2业绩环比提速的原因,主要得益于高密度光连接产品的加速拓展和市场需求增长。报告还分析了上游物料涨价及汇率波动对短期盈利水平的压制,以及公司为应对订单需求增长而进行的产能扩张计划,包括参与竞拍土地建设坪山生产基地和设立深圳全资子公司,以提升产能和专业化运营能力。
当前高密度光连接市场现状如何?
当前高密度光连接市场正处于快速发展阶段,市场需求持续增长,尤其在5G基站建设、数据中心升级等领域。太辰光等领先企业正加快产品市场导入和批量落地,其高密度光连接产品已实现规模化交付。然而,上游原材料价格波动和汇率变动对行业盈利水平造成一定压力,企业需积极应对。
太辰光研报中提示了哪些风险?
太辰光研报提示了AI算力需求不及预期、国际贸易政策及汇率波动、北美收入集中等风险。AI算力需求若不及预期,可能影响高密度光连接产品的市场需求;国际贸易政策变化和汇率波动可能增加企业运营成本;北美收入集中可能导致业绩受单一市场影响较大。公司需密切关注这些风险并采取相应措施。