猜你想问
这份研报的核心内容是什么?
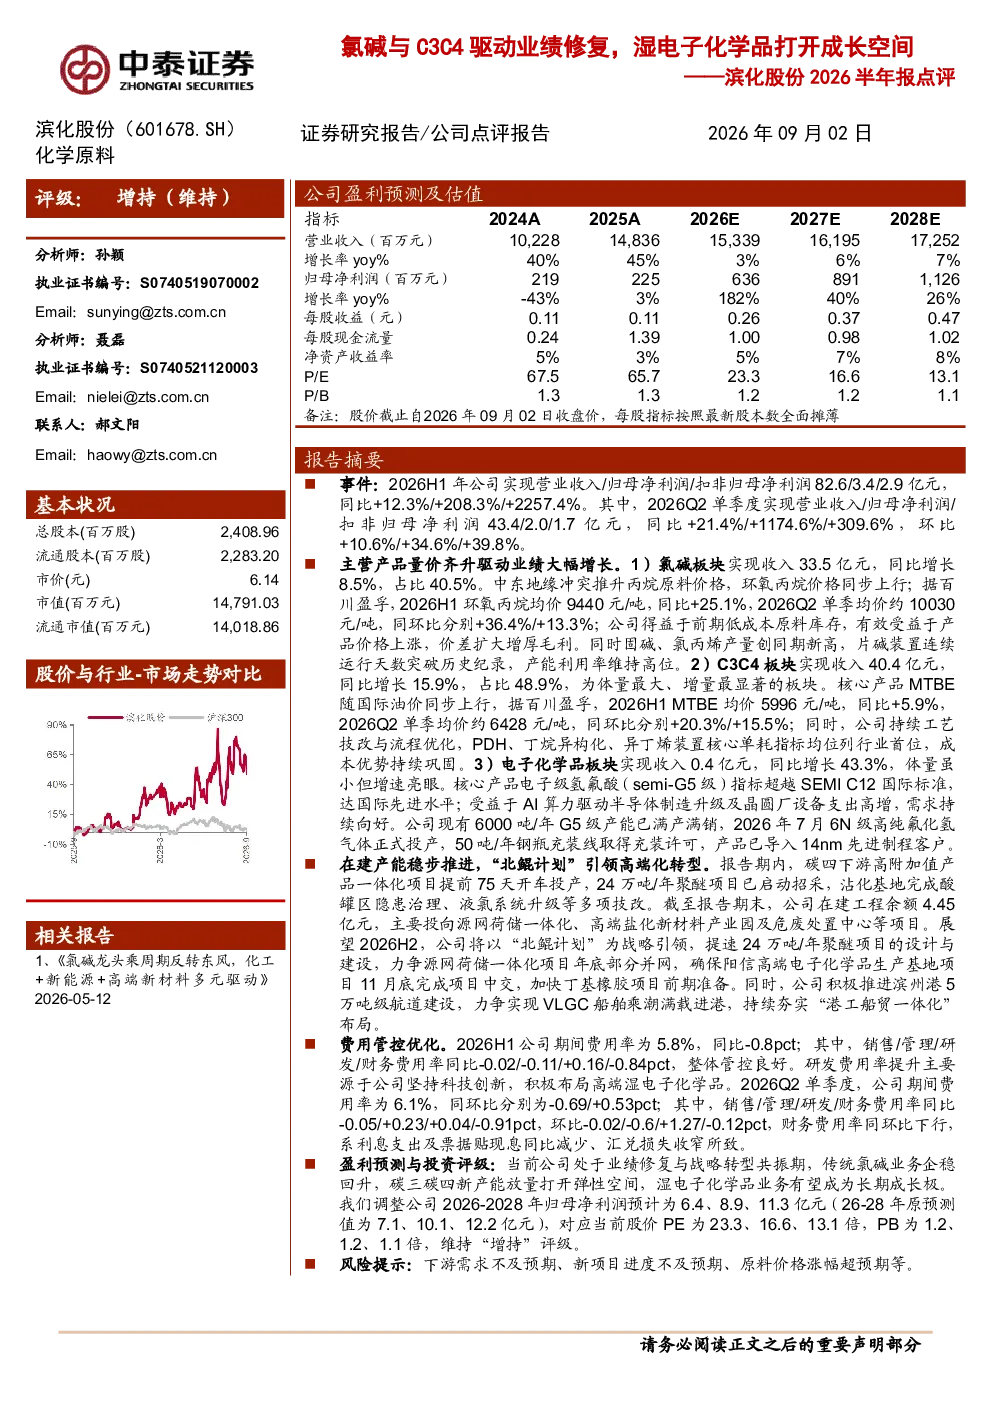
这份研报主要点评了公司2026年上半年的业绩表现,指出氯碱与C3C4板块驱动业绩修复,同时湿电子化学品业务展现出显著成长空间。报告显示,公司2026H1实现营业收入82.6亿元,同比增长12.3%;归母净利润3.4亿元,同比增长208.3%。其中,氯碱板块收入33.5亿元,同比增长8.5%,受益于环氧丙烷价格上涨和前期低成本原料库存;C3C4板块收入40.4亿元,同比增长15.9%,MTBE均价上涨巩固了成本优势;电子化学品板块收入0.4亿元,同比增长43.3%,电子级氢氟酸达国际先进水平,6000吨/年G5级产能已满产。此外,公司在建产能项目如碳四下游高附加值产品一体化项目和24万吨/年聚醚项目已启动,研发费用率提升源于高端湿电子化学品布局。
氯碱与C3C4板块的增长趋势如何?
氯碱板块收入33.5亿元,同比增长8.5%,主要得益于环氧丙烷价格同比上涨25.1%,公司前期低成本原料库存带来价差扩大,增厚毛利。固碱、氯丙烯产量创同期新高,显示出传统业务的稳定增长。C3C4板块收入40.4亿元,同比增长15.9%,MTBE均价同比上涨5.9%,公司工艺技改进一步巩固了成本优势,推动板块增长。这两个板块的稳健表现是公司业绩修复的主要驱动力,反映了公司在传统化工领域的竞争优势和运营效率。
报告重点分析了哪些方面?
报告重点分析了公司三大业务板块的业绩表现及未来成长潜力。氯碱板块通过原料成本优势实现盈利提升;C3C4板块凭借工艺改造和原料价格稳定,收入增长显著;电子化学品板块作为新兴增长点,电子级氢氟酸技术达国际先进水平,6000吨/年G5级产能已满产,展现出强劲的需求和产能释放能力。此外,报告还关注公司在建产能项目,如碳四下游高附加值产品一体化项目和聚醚项目,以及研发投入对高端湿电子化学品业务的布局,体现了公司战略转型的决心和执行力。
当前化工行业市场状况如何?
当前化工行业市场呈现结构性分化,传统化工板块如氯碱和C3C4在原材料价格波动中展现出较强的抗风险能力,通过成本控制和产能优化实现稳健增长。电子化学品板块作为高附加值赛道,受益于半导体、新能源等下游需求的持续向好,技术壁垒和成长空间更为突出。公司在此领域的布局,如电子级氢氟酸和G5级产能的满产,反映了行业向高端化、精细化发展的趋势。整体来看,化工行业在需求拉动和技术升级的双重驱动下,部分细分领域展现出良好的发展前景。
研报提示了哪些风险因素?
研报提示了几个潜在风险因素,包括下游需求不及预期,可能影响公司化工产品的销售和盈利水平;新项目进度不及预期,可能导致产能释放延迟或成本超支,影响业绩兑现;原料价格涨幅超预期,可能侵蚀公司利润空间,尤其是在成本敏感的传统化工板块。此外,研发投入的增加虽然有助于长期发展,但也可能带来短期财务压力。这些风险因素需要持续关注,以评估公司业绩的稳定性和长期发展的可持续性。