猜你想问
本周商品市场整体表现如何?
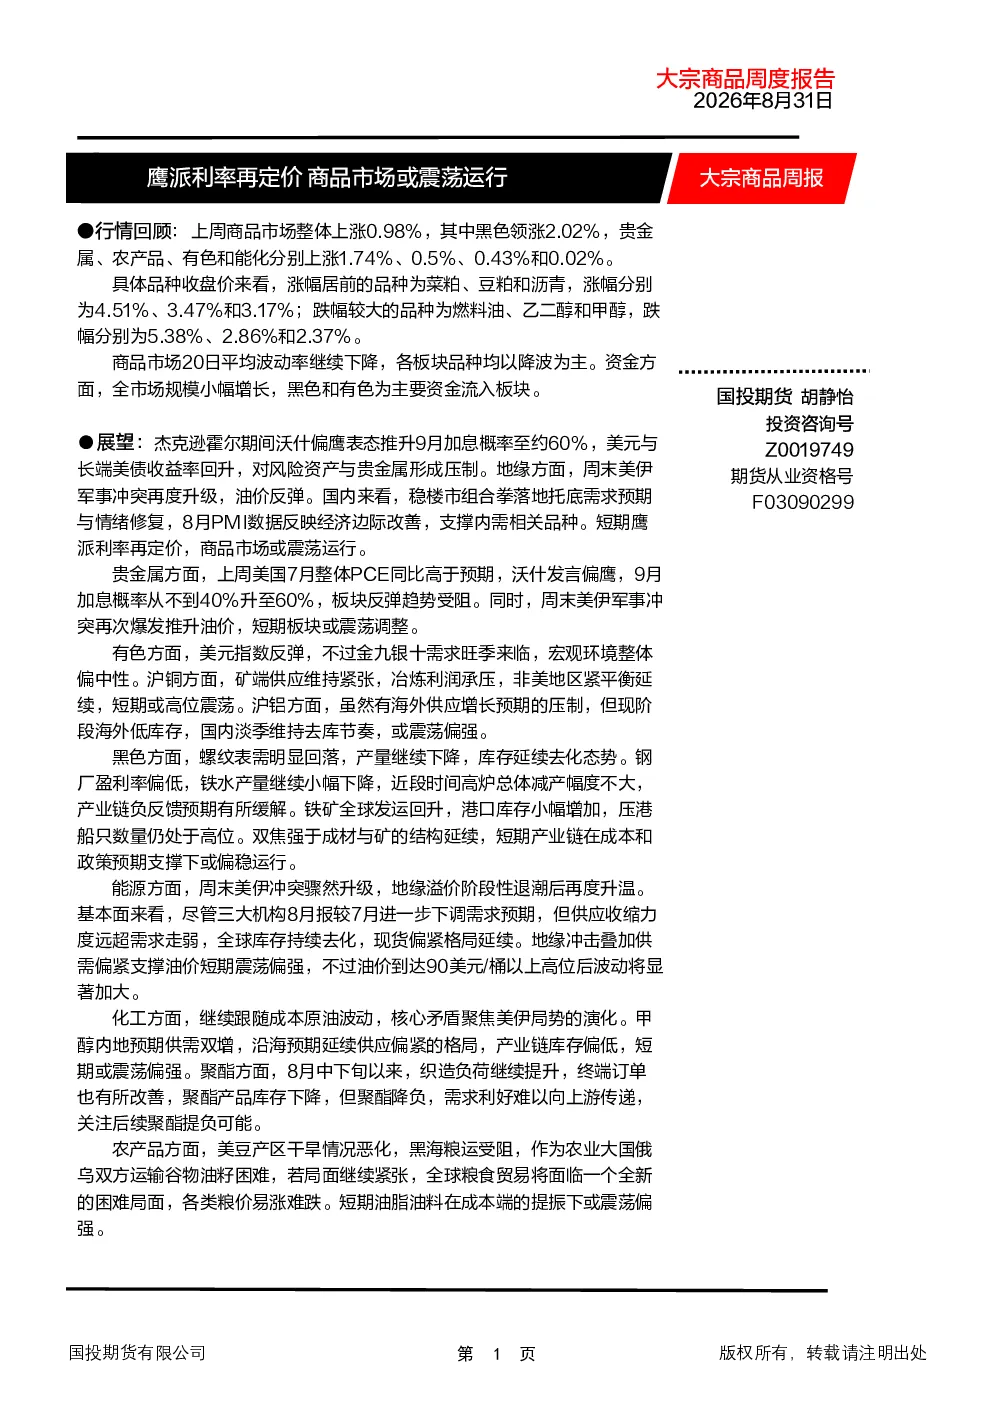
上周商品市场整体上涨0.98%,其中黑色系领涨2.02%,贵金属、农产品、有色金属和能源化工板块分别上涨1.74%、0.5%、0.43%和0.02%。具体品种方面,菜粕、豆粕和沥青涨幅居前(分别为4.51%、3.47%和3.17%),燃料油、乙二醇和甲醇跌幅较大(分别为5.38%、2.86%和2.37%)。商品市场20日平均波动率继续下降,各板块品种均以降波为主。资金方面,全市场规模小幅增长,黑色系和有色金属为主要资金流入板块。
未来商品市场走势有何特点?
短期商品市场受宏观与地缘因素影响较大,美联储偏鹰表态推升9月加息概率至约60%,美元与长端美债收益率回升,对风险资产与贵金属形成压制。美伊军事冲突再度升级,推升油价。国内稳楼市政策落地,8月PMI数据反映经济边际改善,支撑内需相关品种。整体市场或呈现震荡运行态势。
黑色系板块近期有何重要变化?
黑色系板块中,螺纹表需明显回落,产量继续下降,库存延续去化。钢厂盈利率偏低,铁水产量继续小幅下降,高炉总体减产幅度不大,产业链负反馈预期缓解。铁矿全球发运回升,港口库存小幅增加,压港船只数量仍处于高位。双焦强于成材与矿的结构延续,短期产业链在成本和政策预期支撑下或偏稳运行。
能源化工板块当前市场状况如何?
能源化工板块中,美伊冲突升级,地缘溢价阶段性退潮后再度升温。基本面看,三大机构8月报较7月进一步下调需求预期,但供应收缩力度远超需求走弱,全球库存持续去化,现货偏紧格局延续。地缘冲击叠加供需偏紧支撑油价短期震荡偏强,但油价到达90美元/桶以上高位后波动将显著加大。
研报提示的主要风险点有哪些?
研报提示的主要风险点包括:美联储加息预期升温对风险资产与贵金属形成压制;美伊等地区冲突持续升级可能引发地缘政治风险;商品市场整体呈现震荡运行态势,各板块品种波动性可能加大。投资者需关注宏观政策变化及地缘事件进展对商品市场的影响。
你可能感兴趣
大宗商品周报:加息交易或进入尾声 商品市场震荡运行
国投期货2026-06-29
大宗商品周报:流动性边际好转 商品市场或震荡运行
国投期货2026-06-15
大宗商品周报:政策与地缘主导下 商品市场或继续震荡运行
国投期货2026-08-10
大宗商品周报:美伊局势反复 商品市场或继续震荡运行
国投期货2026-08-03
大宗商品周报:议息会议前预期博弈 商品市场或继续震荡运行
国投期货2026-09-08
大宗商品周报:地缘扰动反复 商品市场或继续震荡运行
国投期货2026-07-13
大宗商品周报:复苏预期支撑下 商品市场或震荡运行
国投期货2023-01-03
降息预期已基本定价商品短期或震荡运行:大宗商品周度报告2025年12月8日
国投期货2025-12-08
大宗商品周报:宏观压力未解 商品市场或承压运行
国投期货2026-06-22
大宗商品周报:美元流动性收紧 商品市场或继续承压运行
国投期货2026-06-08