猜你想问
2026年中报核心内容有哪些?
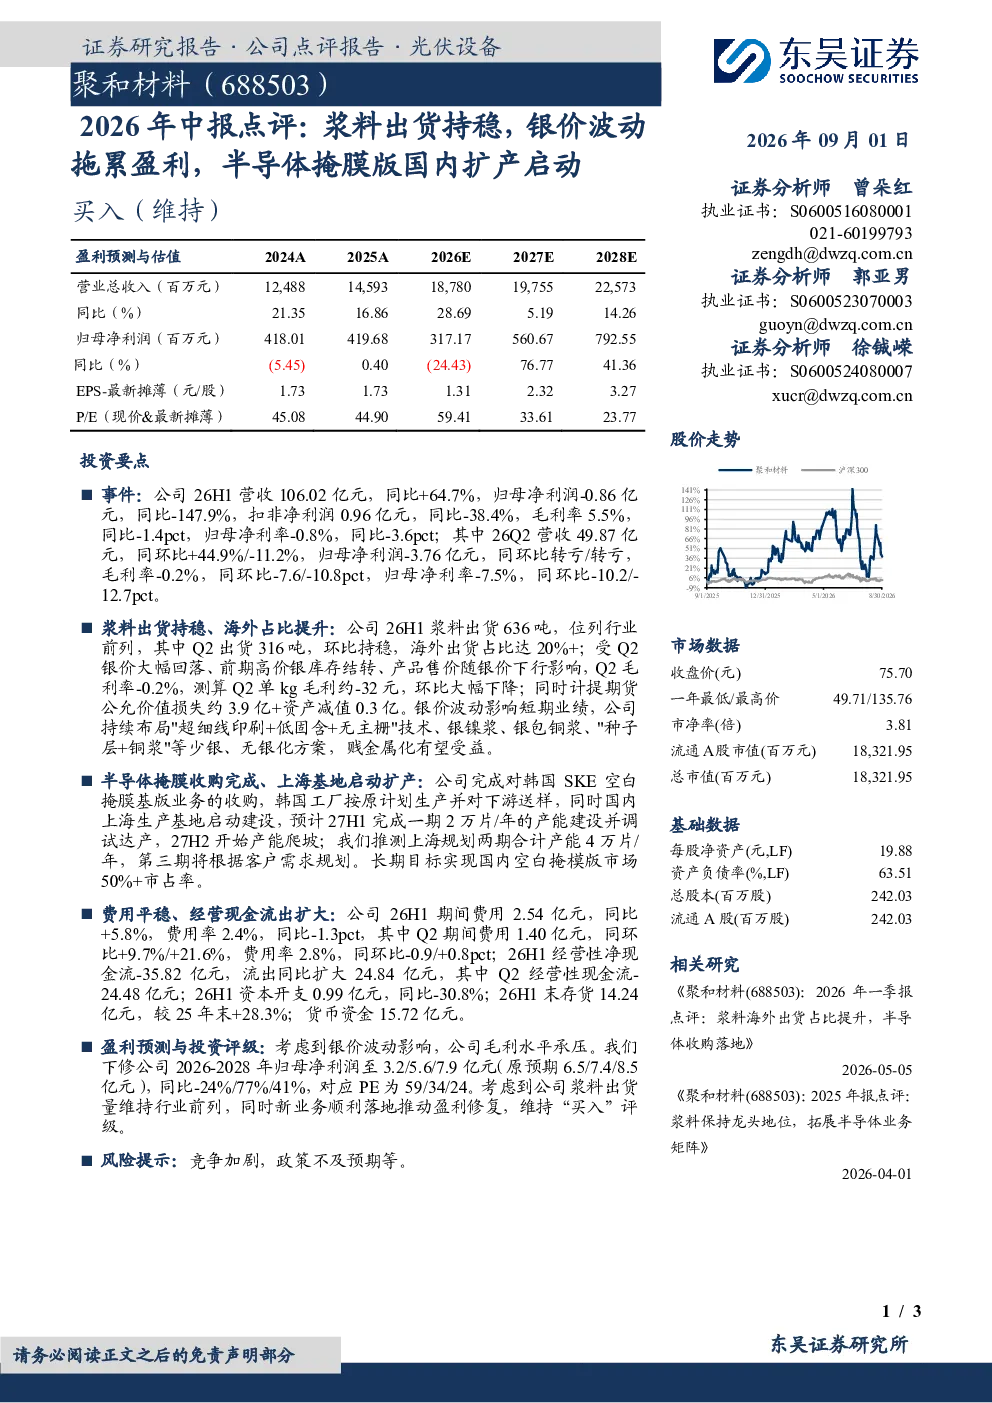
2026年中报显示公司营收106.02亿元,同比增长64.7%,但归母净利润为-0.86亿元,同比大幅下降147.9%。Q2营收49.87亿元,环比增长44.9%,但归母净利润为-3.76亿元,同比转亏。浆料业务H1出货636吨,位列行业前列,Q2出货316吨,环比持稳,海外出货占比超20%。半导体掩膜业务完成对韩国SKE收购,国内上海生产基地启动建设,预计2027年H1达产2万片/年。公司持续布局少银、无银化方案,如超细线印刷、银镍浆等,贱金属化有望受益。
浆料业务发展情况及未来趋势如何?
浆料业务方面,公司H1浆料出货636吨,位列行业前列,Q2出货316吨,环比持稳,海外出货占比达20%以上。受银价大幅回落、前期高价银库存结转及产品售价下行影响,Q2毛利率为-0.2%,单kg毛利约-32元。公司正积极布局少银、无银化方案,如超细线印刷、银镍浆等,通过贱金属化技术降低成本,提升竞争力,有望受益于行业趋势。
半导体掩膜业务进展及市场规划?
半导体掩膜业务方面,公司完成对韩国SKE空白掩膜基版业务的收购,韩国工厂按原计划生产并对下游送样。国内上海生产基地已启动建设,预计2027年H1完成一期2万片/年的产能建设并调试达产,2027年H2开始产能爬坡。规划两期合计产能4万片/年,第三期将根据客户需求规划,长期目标实现国内空白掩模版市场50%以上市占率,推动国内半导体掩膜版产业发展。
当前市场现状及竞争格局分析?
当前市场现状显示,公司浆料出货量维持行业前列,但受银价波动影响,盈利能力承压。半导体掩膜版领域,国内企业加速扩产,市场竞争加剧。公司通过收购韩国SKE及自建产能,积极布局该赛道,有望在国产替代趋势下抢占市场份额。整体来看,行业正处于快速发展阶段,但竞争日益激烈,技术迭代迅速,企业需持续创新以保持竞争优势。
研报提示的主要风险有哪些?
研报提示的主要风险包括:浆料业务受银价波动影响较大,原材料成本不稳定可能拖累盈利;半导体掩膜版业务处于发展初期,产能爬坡及市场拓展面临挑战;市场竞争加剧可能导致价格战,影响利润水平;政策环境变化可能对行业发展带来不确定性。此外,公司资本开支及存货水平较高,需关注资金链及运营效率风险。