猜你想问
中国人寿2026年半年报核心内容有哪些?
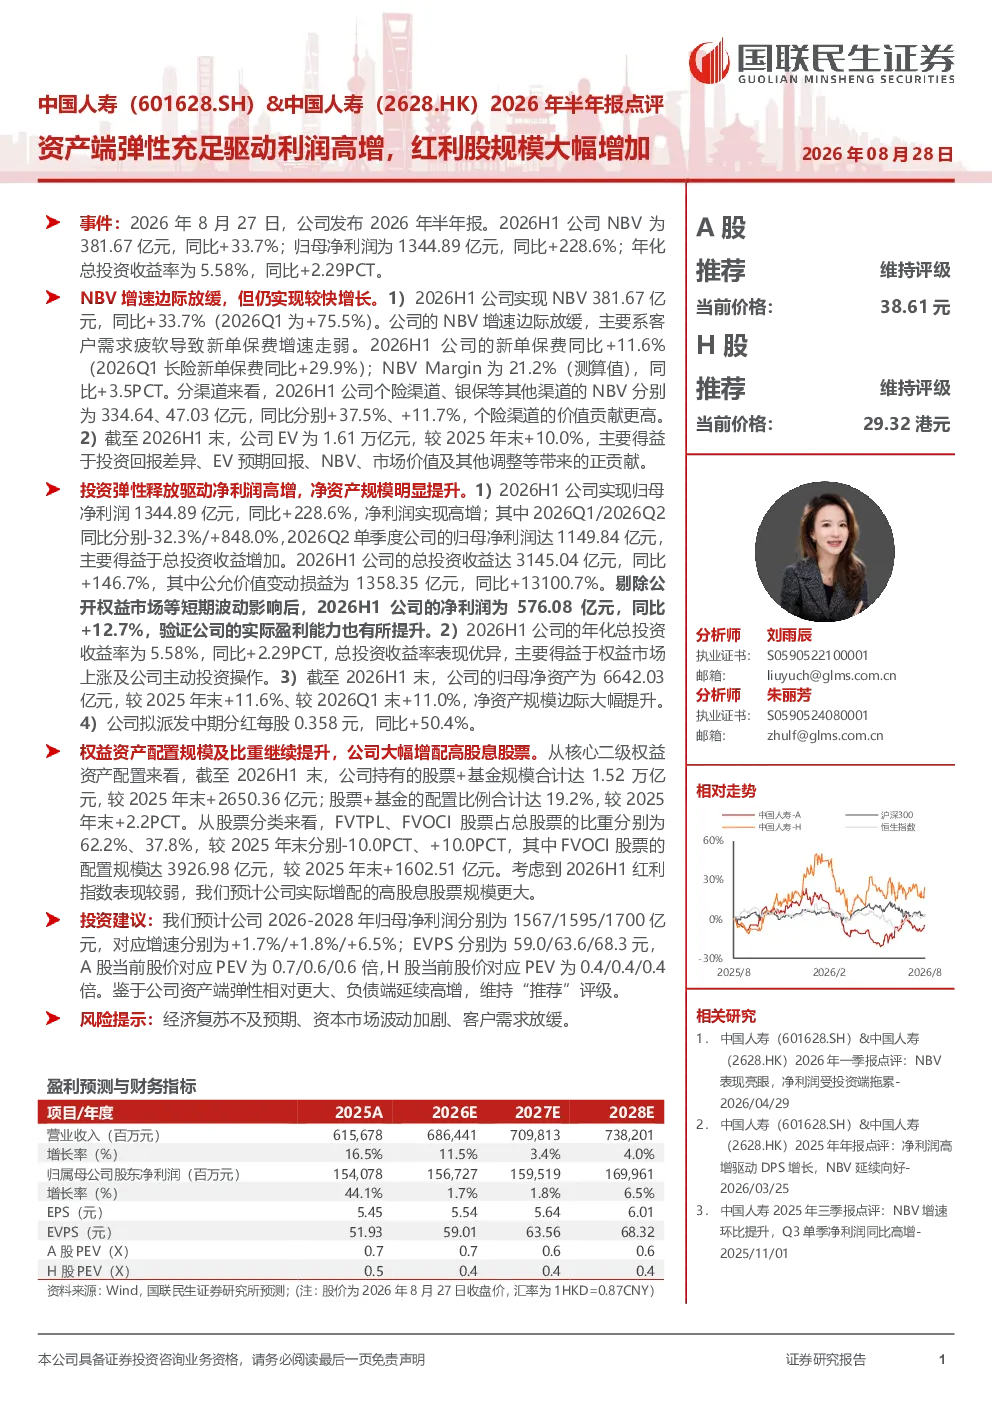
2026年中国人寿半年报显示,NBV增速边际放缓但仍实现较快增长,2026H1 NBV为381.67亿元,同比+33.7%。新单保费同比+11.6%,NBV Margin为21.2%。个险渠道贡献更高,EV为1.61万亿元,较2025年末+10.0%。投资弹性释放驱动净利润高增,2026H1归母净利润为1344.89亿元,同比+228.6%,主要得益于总投资收益增加。总投资收益达3145.04亿元,同比+146.7%。剔除短期波动影响后,2026H1净利润为576.08亿元,同比+12.7%。权益资产配置规模及比重继续提升,股票+基金规模合计达1.52万亿元,配置比例达19.2%
中国人寿所属赛道的发展趋势如何?
中国人寿所属的保险行业赛道,2026年半年报显示NBV增速边际放缓但仍保持较快增长,新单保费增速走弱但Margin提升,表明行业在客户需求疲软背景下仍保持韧性。投资端弹性充足驱动利润高增,权益资产配置规模及比重继续提升,反映行业在资产配置端有更多主动操作空间。未来行业发展趋势仍需关注经济复苏情况、资本市场波动及客户需求变化,但长期来看,保险行业作为刚需服务领域仍有稳定增长基础
中国人寿2026年半年报重点分析了哪些方向?
2026年中国人寿半年报重点分析了NBV增长情况、投资收益表现及权益资产配置策略。NBV方面,个险渠道贡献更高,但增速边际放缓;投资端,净利润高增主要得益于总投资收益增加,年化总投资收益率提升,权益市场上涨及主动投资操作是关键驱动因素;资产配置方面,股票+基金规模及比例显著提升,大幅增配高股息股票,反映公司对权益市场的积极布局
当前中国人寿的市场现状如何判断?
中国人寿2026年半年报显示的市场现状是,公司经营稳健,负债端NBV保持较快增长,资产端投资弹性充足驱动利润高增。虽然NBV增速边际放缓,但个险渠道仍是主要贡献来源,EV规模稳步提升。投资端表现亮眼,净利润大幅增长,权益资产配置规模及比重持续优化,高股息股票增配明显。整体来看,公司在当前市场环境下仍具备较强竞争力,但需关注宏观经济及资本市场波动带来的不确定性
中国人寿2026年半年报存在哪些风险提示?
中国人寿2026年半年报提示的主要风险包括经济复苏不及预期,可能影响客户购买保险的意愿,进而影响NBV增长;资本市场波动加剧,将直接影响公司投资收益表现及资产安全;客户需求放缓,可能导致新单保费增速进一步下滑。此外,投资策略的调整及资产配置风险也需要持续关注