猜你想问
中芯国际2026年半年报核心数据有哪些?
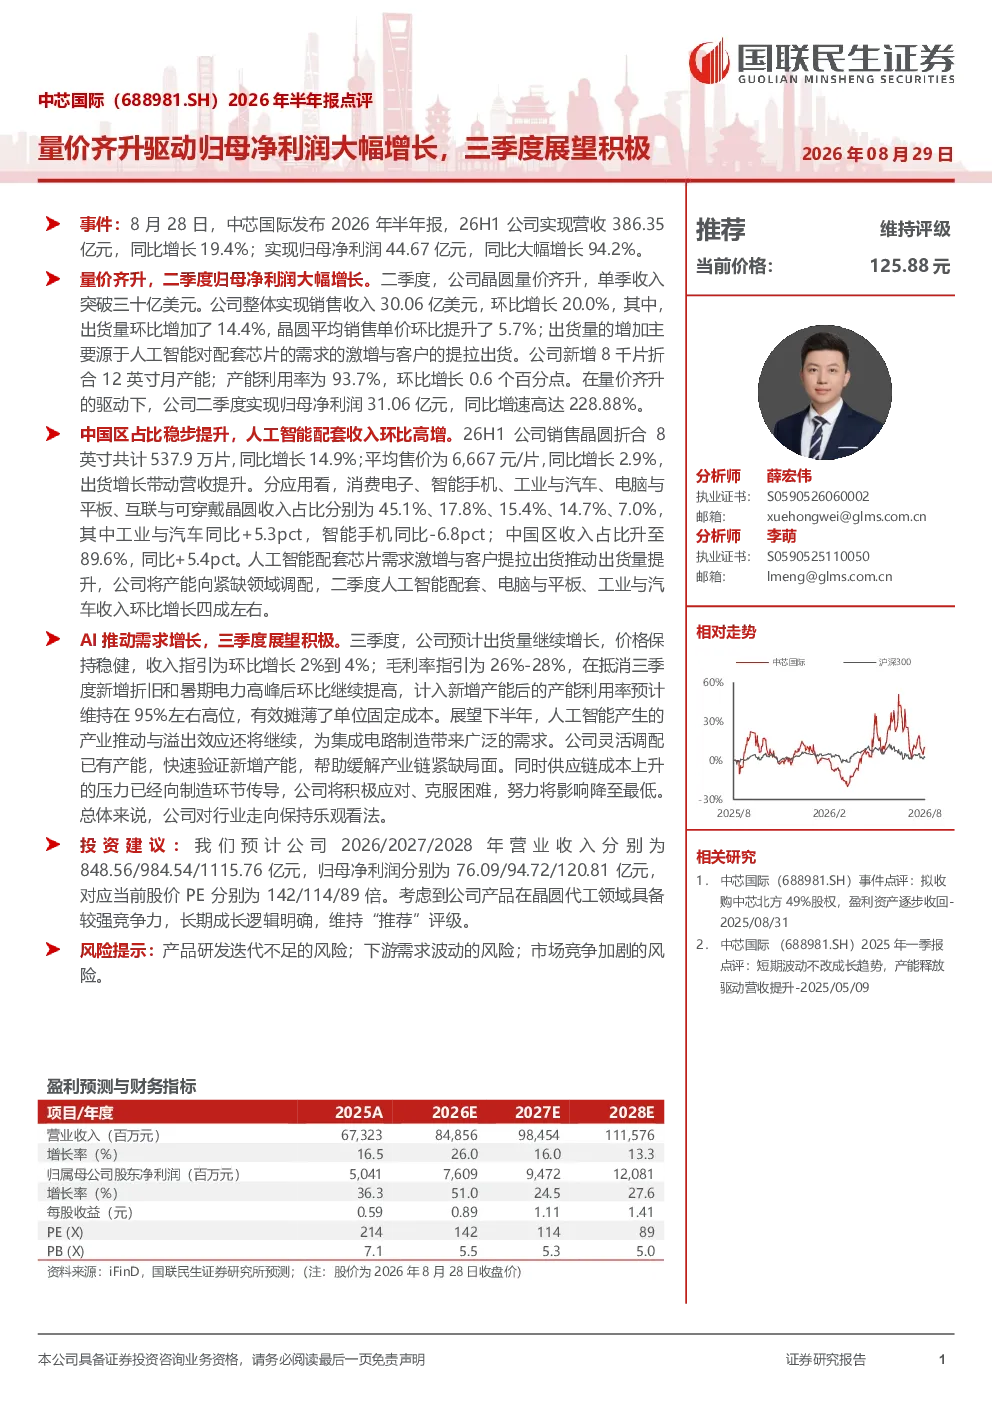
中芯国际2026年半年报显示,公司实现营收386.35亿元,同比增长19.4%;归母净利润44.67亿元,同比大幅增长94.2%。二季度单季收入突破30亿美元,环比增长20.0%,出货量环比增加14.4%,晶圆平均销售单价环比提升5.7%,主要受人工智能芯片需求激增和客户提拉出货推动。新增8千片折合12英寸月产能,产能利用率达93.7%。二季度归母净利润31.06亿元,同比增速高达228.88%。中国区收入占比升至89.6%,同比+5.4pct;工业与汽车、电脑与平板、互联与可穿戴晶圆收入环比增长四成左右。人工智能配套芯片需求激增推动出货量提升,公司灵活调配产能缓解产业链紧缺。
人工智能芯片行业发展趋势如何?
中芯国际半年报显示,人工智能芯片需求激增是推动公司业绩增长的主要动力之一。中国区收入占比升至89.6%,工业与汽车、电脑与平板、互联与可穿戴晶圆收入环比增长四成左右,均受益于AI应用拓展。公司新增8千片折合12英寸月产能,产能利用率达93.7%,灵活调配产能缓解产业链紧缺。三季度展望积极,预计出货量继续增长,价格保持稳健,毛利率指引为26%-28%,产能利用率预计维持在95%左右高位。下半年人工智能产业推动与溢出效应将继续,公司积极应对供应链成本上升压力。
中芯国际半年报重点分析了哪些方向?
中芯国际2026年半年报重点分析了营收与净利润大幅增长的核心驱动因素,即量价齐升。二季度单季收入突破30亿美元,环比增长20.0%,出货量环比增加14.4%,晶圆平均销售单价环比提升5.7%,主要受人工智能芯片需求激增和客户提拉出货推动。报告还分析了公司产能扩张情况,新增8千片折合12英寸月产能,产能利用率达93.7%。中国区收入占比升至89.6%,工业与汽车、电脑与平板、互联与可穿戴晶圆收入环比增长四成左右,人工智能配套芯片需求激增推动出货量提升。公司灵活调配产能缓解产业链紧缺。
当前半导体市场现状如何?
中芯国际2026年半年报反映的半导体市场现状是需求旺盛与产能紧张并存。人工智能芯片需求激增推动公司出货量提升,二季度单季收入突破30亿美元,环比增长20.0%,出货量环比增加14.4%,晶圆平均销售单价环比提升5.7%。公司新增8千片折合12英寸月产能,产能利用率达93.7%,但仍需灵活调配产能缓解产业链紧缺。中国区收入占比升至89.6%,工业与汽车、电脑与平板、互联与可穿戴晶圆收入环比增长四成左右。三季度展望积极,预计出货量继续增长,价格保持稳健,毛利率指引为26%-28%,产能利用率预计维持在95%左右高位。
中芯国际半年报存在哪些风险提示?
中芯国际2026年半年报的风险提示主要包括:产品研发迭代不足,可能影响公司在快速变化的市场中的竞争力;下游需求波动,尤其是人工智能等新兴领域需求变化可能影响公司业绩稳定性;市场竞争加剧,随着行业复苏,国内外厂商产能扩张可能加剧市场竞争压力。此外,供应链成本上升也是公司需要应对的挑战之一。公司积极应对这些风险,但投资者需关注相关影响。