猜你想问
中金公司2026年半年报主要业绩亮点是什么?
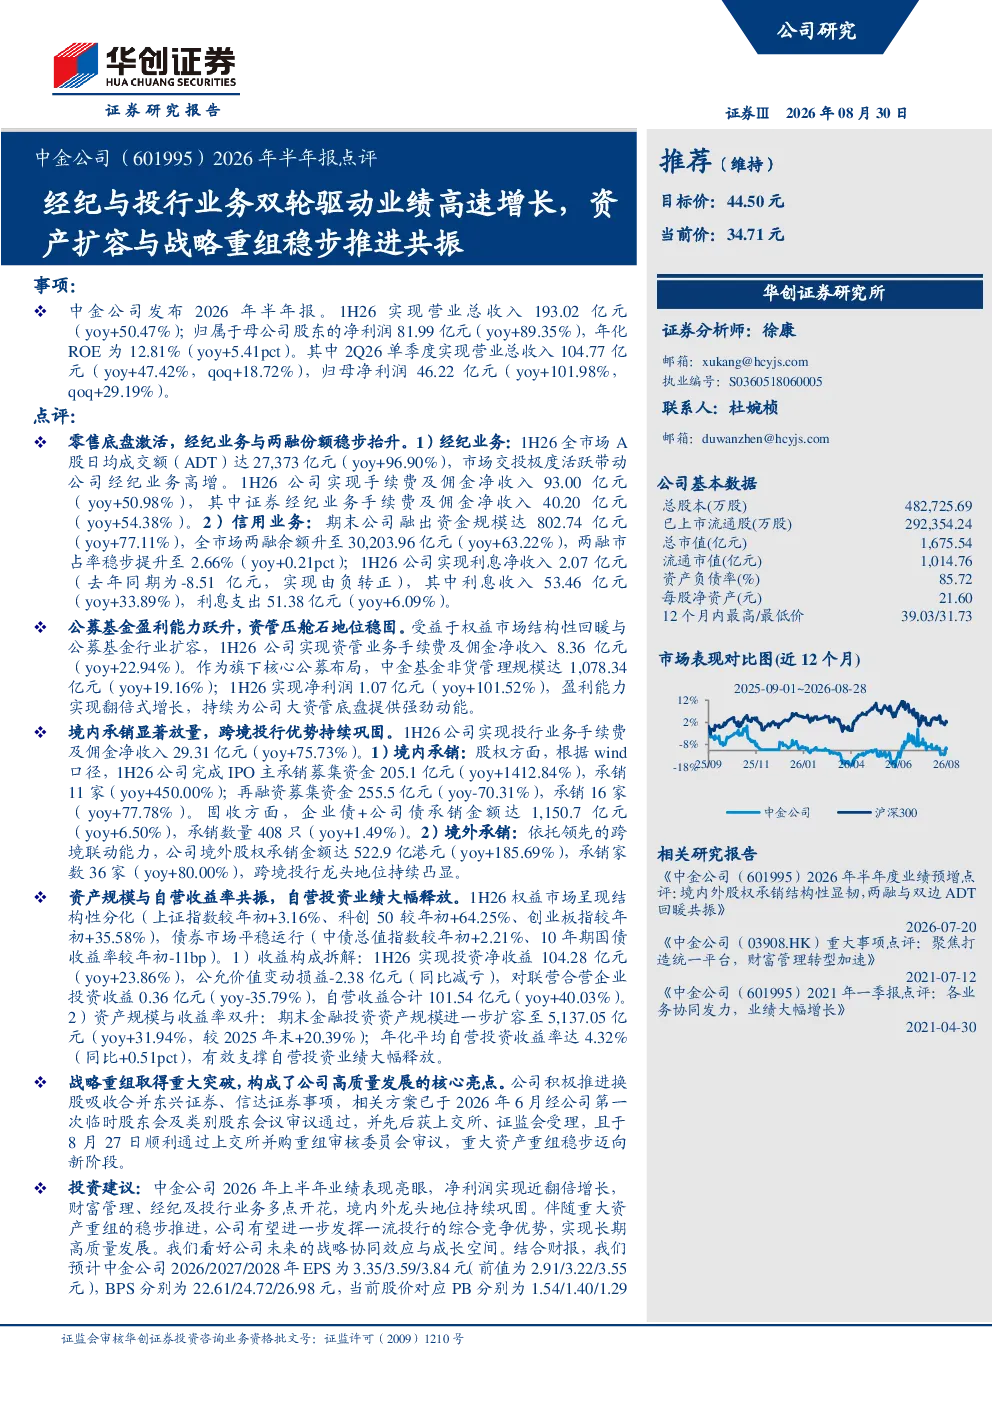
中金公司2026年上半年业绩高速增长,营业收入193.02亿元同比增长50.47%,净利润81.99亿元同比增长89.35%。单季度表现强劲,2Q26营业总收入104.77亿元同比增长47.42%,归母净利润46.22亿元同比增长101.98%。经纪业务手续费及佣金净收入达40.20亿元同比增长54.38%,信用业务融出资金规模达802.74亿元同比增长77.11%。投行业务境内股权承销募集资金205.1亿元同比增长1412.84%,境外股权承销金额达522.9亿港元同比增长185.69%。自营投资实现投资净收益104.28亿元同比增长23.86%
中金公司经纪业务和非货管业务表现如何?
中金公司经纪业务受益市场活跃,手续费及佣金净收入达40.20亿元同比增长54.38%。信用业务融出资金规模达802.74亿元同比增长77.11%,两融市占率提升至2.66%。资管业务非货管理规模达1,078.34亿元同比增长19.16%,实现净利润1.07亿元同比增长101.52%,公募基金盈利能力跃升,为资管业务提供强劲动能
报告如何分析中金公司投行业务的发展趋势?
中金公司投行业务境内承销显著放量,股权承销募集资金205.1亿元同比增长1412.84%,债券承销金额达1,150.7亿元同比增长6.50%。境外承销表现突出,股权承销金额达522.9亿港元同比增长185.69%,巩固跨境投行龙头地位。境内业务增长主要得益于资本市场改革深化和IPO常态化,境外业务受益于“一带一路”倡议和港股市场互联互通
当前资本市场环境下,中金公司面临哪些挑战?
当前资本市场环境下,中金公司面临市场交易量回落的潜在风险,这可能影响经纪和自营业务收入。此外,资本市场创新不及预期可能限制业务多元化发展,例如衍生品工具创新或绿色金融业务拓展。实体经济复苏不及预期将影响企业融资需求和投资活跃度,进而对投行业务和自营投资产生压力
中金公司战略重组进展及未来发展方向是什么?
中金公司换股吸收合并东兴证券、信达证券事项取得重大突破,相关方案已获上交所并购重组审核委员会审议通过。此次重组将显著扩大公司资产规模和业务覆盖范围,强化综合金融服务能力。未来发展方向包括深化财富管理转型,拓展机构业务,并利用境内外平台优势提升跨境业务竞争力,迈向高质量发展新阶段