猜你想问
广立微2026年中期业绩交流会核心内容有哪些?
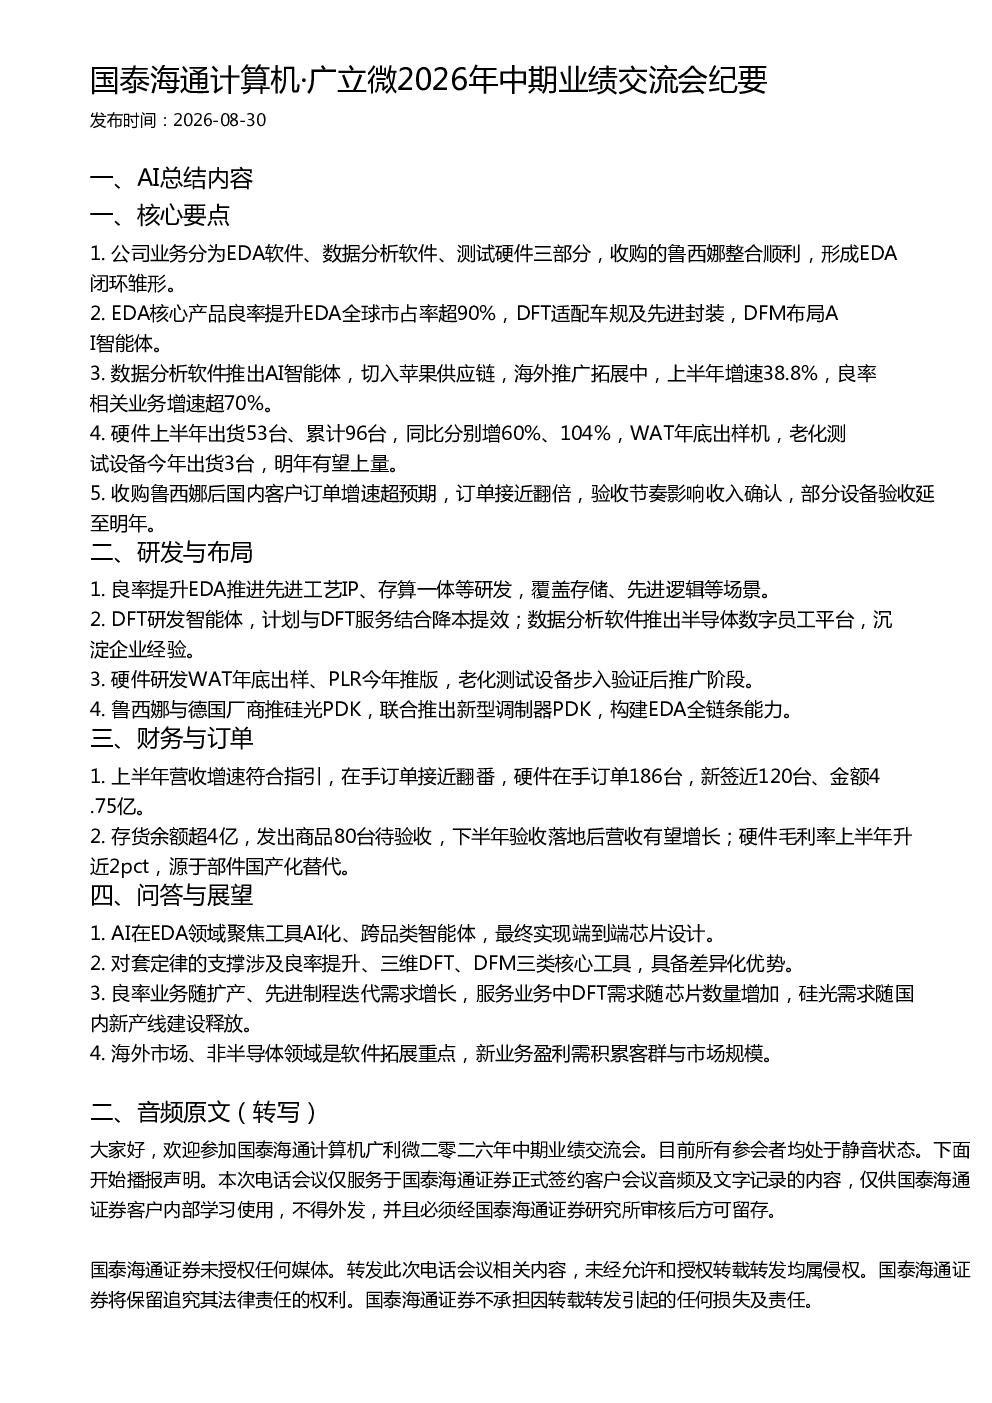
广立微2026年中期业绩交流会主要涵盖EDA软件、数据分析软件、测试硬件三部分业务。公司收购的鲁西娜整合顺利,形成EDA闭环雏形。EDA核心产品良率提升,全球市占率超90%,DFT适配车规及先进封装,DFM布局AI智能体。数据分析软件推出AI智能体,切入苹果供应链,上半年增速38.8%,良率相关业务增速超70%。硬件上半年出货53台、累计96台,同比分别增60%、104%,WAT年底出样机,老化测试设备今年出货3台,明年有望上量。收购鲁西娜后国内客户订单增速超预期,订单接近翻倍,验收节奏影响收入确认,部分设备验收延至明年。
广立微所在EDA赛道的发展趋势如何?
广立微所在EDA赛道正加速智能化发展,工具AI化成为核心趋势。公司聚焦工具AI化、跨品类智能体,最终实现端到端芯片设计。对套定律的支撑涉及良率提升、三维DFT、DFM三类核心工具,具备差异化优势。随着半导体行业向先进制程迭代,良率提升需求持续增长。服务业务中DFT需求随芯片数量增加,硅光需求随国内新产线建设释放。海外市场、非半导体领域是软件拓展重点,新业务盈利需积累客群与市场规模。
广立微报告重点分析了哪些方向?
广立微报告重点分析了公司业务整合进展、AI技术应用、财务与订单情况。收购鲁西娜后形成EDA闭环雏形,国内客户订单增速超预期。AI智能体在EDA软件和数据分析软件中应用显著,上半年增速38.8%,良率相关业务增速超70%。硬件业务出货量稳步增长,WAT年底出样机,老化测试设备明年有望上量。财务方面,上半年营收增速符合指引,在手订单接近翻番,硬件毛利率提升源于部件国产化替代。
广立微当前市场现状如何?
广立微当前市场现状呈现积极态势。EDA核心产品市占率超90%,形成行业领先地位。收购鲁西娜后业务协同效应显现,国内客户订单接近翻倍。硬件业务出货量同比大幅增长,新签订单金额显著。软件业务AI化进程加速,海外推广拓展中。但需关注部分设备验收延至明年影响收入确认节奏,以及新业务盈利需积累客群与市场规模的市场风险。
广立微研报存在哪些风险提示?
广立微研报提示需关注订单验收节奏影响收入确认的风险,部分设备验收延至明年可能延缓营收增长。新业务拓展存在盈利不确定性,海外市场、非半导体领域需积累客群与市场规模。技术迭代快,研发投入持续增加带来成本压力。此外,半导体行业周期波动、客户集中度较高、竞争加剧等因素可能影响公司业绩表现。