猜你想问
汉朔科技2026年中期业绩表现如何?
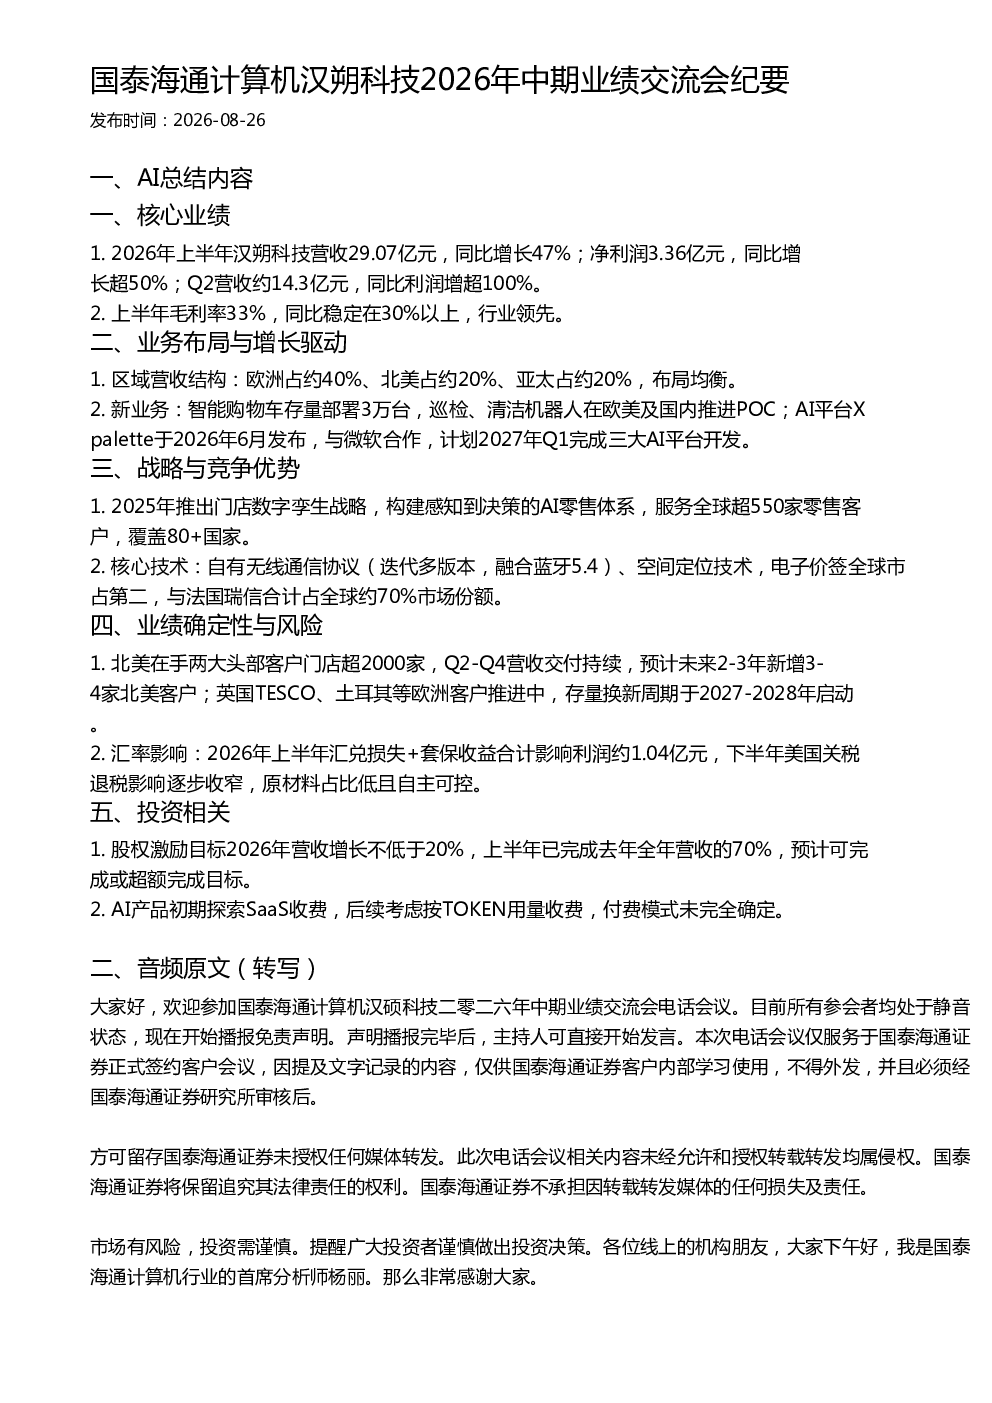
2026年上半年,汉朔科技营收29.07亿元,同比增长47%;净利润3.36亿元,同比增长超50%。Q2营收约14.3亿元,同比利润增超100%。毛利率33%,同比稳定在30%以上,行业领先。电子价签全球市占第二,与法国瑞信合计占全球约70%市场份额。
汉朔科技业务布局和增长驱动是什么?
汉朔科技区域营收结构均衡,欧洲占约40%、北美占约20%、亚太占约20%。新业务方面,智能购物车存量部署3万台,巡检、清洁机器人在欧美及国内推进POC。AI平台X palette于2026年6月发布,与微软合作,计划2027年Q1完成三大AI平台开发。
汉朔科技的核心竞争优势是什么?
汉朔科技推出门店数字孪生战略,构建感知到决策的AI零售体系,服务全球超550家零售客户,覆盖80+国家。核心技术包括自有无线通信协议和空间定位技术。北美在手两大头部客户门店超2000家,预计未来2-3年新增3-4家北美客户。
汉朔科技市场现状如何?
汉朔科技在电子价签领域全球市占第二,与法国瑞信合计占全球约70%市场份额。北美客户门店超2000家,Q2-Q4营收交付持续。英国TESCO、土耳其等欧洲客户推进中,存量换新周期于2027-2028年启动。
汉朔科技面临哪些风险?
汉朔科技面临汇率影响,2026年上半年汇兑损失+套保收益合计影响利润约1.04亿元。美国关税退税影响逐步收窄。原材料占比低且自主可控。股权激励目标2026年营收增长不低于20%,上半年已完成去年全年营收的70%
你可能感兴趣
国泰海通计算机·广立微2026年中期业绩交流会纪要
未知机构2026-08-30
国泰海通计算机杰创智能2026年中期业绩交流会及Token工厂业务最新进展
未知机构2026-08-26
国泰海通商社 中国东方教育2026年中期业绩交流会纪要
未知机构2026-08-20
国泰海通机械 崇德科技2026年中报线上业绩交流会
未知机构2026-09-04
国泰海通交运招商公路2026年中报业绩交流会纪要
未知机构2026-08-28
国泰海通交运粤高速2026年中报业绩交流会纪要
未知机构2026-09-03
国泰海通通信长光华芯2026年中报业绩交流会纪要
未知机构2026-09-01
国泰海通医药泽璟制药2026年中报业绩交流会纪要
未知机构2026-08-03
国泰海通计算机 滴普科技中期业绩及业务进展更新
未知机构2026-09-10
国泰海通交运四川成渝2026年中报业绩交流会
未知机构2026-09-02