猜你想问
白云机场2026年中报营收利润情况如何?
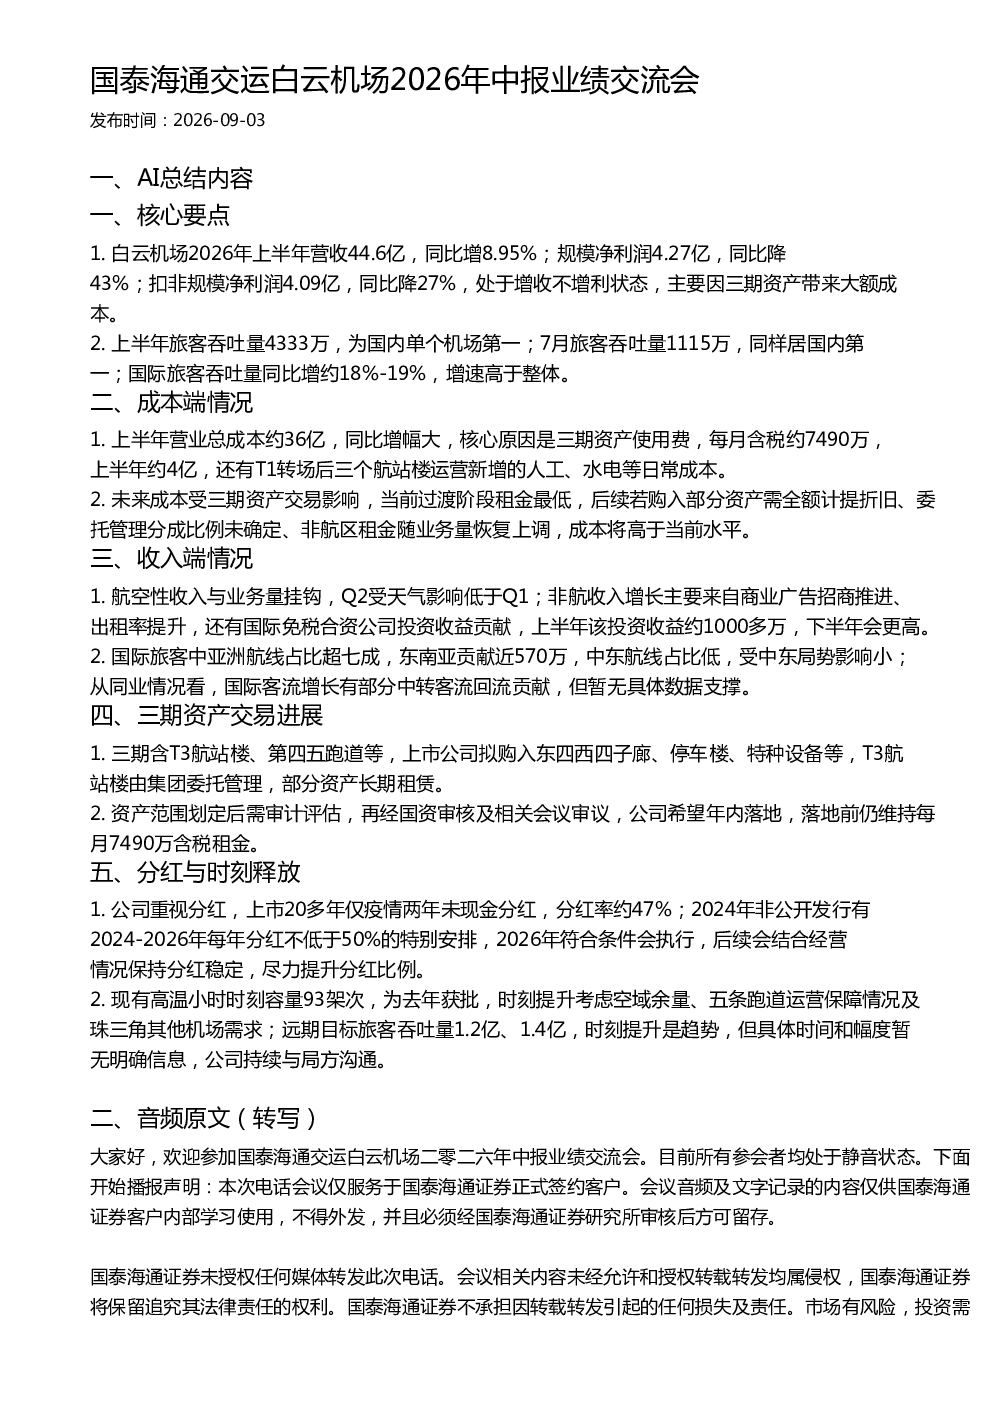
白云机场2026年上半年营收44.6亿,同比增长8.95%,但规模净利润4.27亿,同比下降43%;扣非规模净利润4.09亿,同比下降27%,处于增收不增利状态。主要原因是三期资产带来大额成本,包括每月约7490万的资产使用费以及T1转场后三个航站楼运营新增的人工、水电等日常成本。
白云机场业务量领先情况如何?
白云机场上半年旅客吞吐量4333万,为国内单个机场第一;7月旅客吞吐量1115万,同样居国内第一;国际旅客吞吐量同比增约18%-19%,增速高于整体。国际旅客中亚洲航线占比超七成,东南亚贡献近570万,中东航线占比低,受中东局势影响小。国际客流增长有部分中转客流回流贡献,但暂无具体数据支撑。
白云机场成本端主要变化是什么?
成本上升主要原因是三期资产使用费,每月含税约7490万,上半年约4亿;还有T1转场后三个航站楼运营新增的人工、水电等日常成本。未来成本将高于当前水平,因为若购入部分资产需全额计提折旧、委托管理分成比例未确定、非航区租金随业务量恢复上调。
白云机场收入端增长主要来自哪些方面?
非航收入增长主要来自商业广告招商推进、出租率提升,还有国际免税合资公司投资收益贡献。上半年该投资收益约1000多万,下半年会更高。航空性收入与业务量挂钩,Q2受天气影响低于Q1。
白云机场研报存在哪些风险提示?
白云机场三期资产交易进展存在不确定性,资产范围划定后需审计评估,再经国资审核及相关会议审议,公司希望年内落地,落地前仍维持每月7490万含税租金。未来成本将高于当前水平。时刻提升是趋势,但具体时间和幅度暂无明确信息,公司持续与局方沟通。
你可能感兴趣
国泰海通交运四川成渝2026年中报业绩交流会
未知机构2026-09-02
国泰海通交运招商公路2026年中报业绩交流会纪要
未知机构2026-08-28
国泰海通交运粤高速2026年中报业绩交流会纪要
未知机构2026-09-03
国泰海通医药泽璟制药2026年中报业绩交流会纪要
未知机构2026-08-03
国泰海通纺服伟星股份2026年中报业绩交流会
未知机构2026-08-27
国泰海通通信长光华芯2026年中报业绩交流会纪要
未知机构2026-09-01
国泰海通机械 崇德科技2026年中报线上业绩交流会
未知机构2026-09-04
国泰海通纺服雅戈尔2026年中报业绩交流会
未知机构2026-08-31
国泰海通化工东岳集团2026年中报业绩交流会
未知机构2026-08-21
国泰海通纺服百隆东方2026年中报业绩交流会
未知机构2026-08-07