猜你想问
招商公路2026年中报核心业绩表现如何?
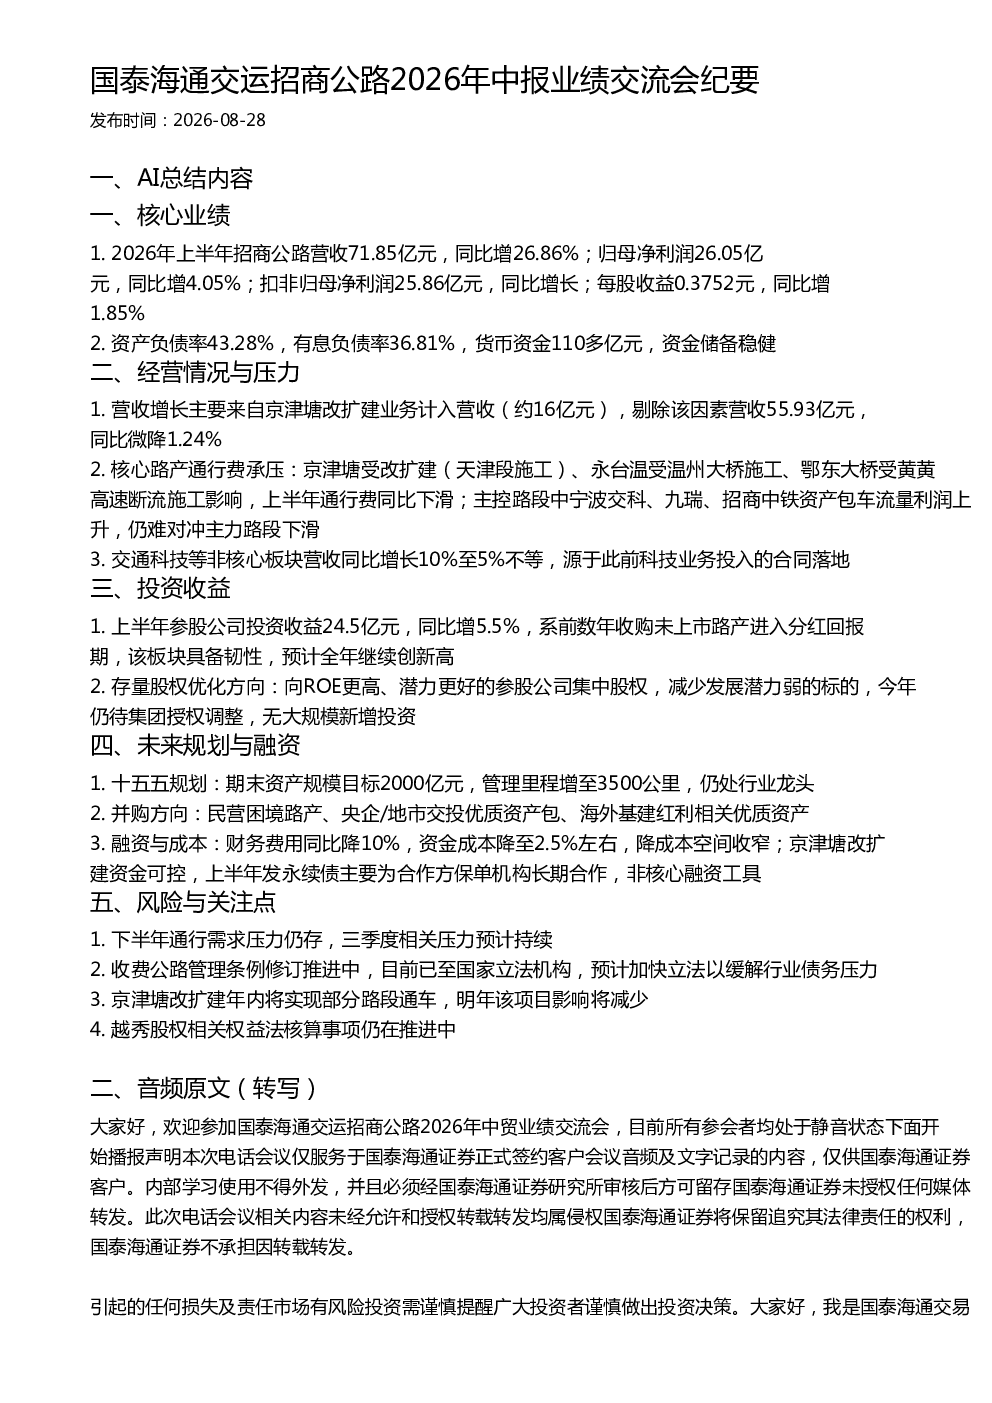
2026年上半年招商公路营收71.85亿元,同比增26.86%;归母净利润26.05亿元,同比增4.05%;扣非归母净利润25.86亿元,同比增长;每股收益0.3752元,同比增1.85%。资产负债率43.28%,有息负债率36.81%,货币资金110多亿元,资金储备稳健。营收增长主要来自京津塘改扩建业务计入营收(约16亿元),剔除该因素营收55.93亿元,同比微降1.24%
招商公路所属赛道行业发展趋势如何?
招商公路所属赛道为收费公路行业,目前面临通行费承压、债务压力等挑战。交通科技等非核心板块营收同比增长10%至5%不等,源于此前科技业务投入的合同落地。未来行业可能受益于收费公路管理条例修订,预计加快立法以缓解行业债务压力。
招商公路报告中重点分析了哪些方向?
报告重点分析了招商公路核心路产通行费承压情况,包括京津塘、永台温、鄂东大桥等路段受施工影响导致通行费同比下滑。同时关注投资收益情况,上半年参股公司投资收益24.5亿元,同比增5.5%,系前数年收购未上市路产进入分红回报期,该板块具备韧性。
当前招商公路市场现状如何?
招商公路目前市场现状表现为营收增长主要依赖京津塘改扩建业务,核心路段通行费承压,非核心板块如交通科技贡献稳定增长。公司资产负债率43.28%,有息负债率36.81%,货币资金110多亿元,资金储备稳健。未来规划中,期末资产规模目标2000亿元,管理里程增至3500公里,仍处行业龙头。
招商公路研报存在哪些风险提示?
研报提示的风险点包括:下半年通行需求压力仍存,三季度相关压力预计持续;收费公路管理条例修订推进中,但尚未明确落地时间表;京津塘改扩建年内将实现部分路段通车,明年该项目影响将减少;越秀股权相关权益法核算事项仍在推进中。
你可能感兴趣
国泰海通交运粤高速2026年中报业绩交流会纪要
未知机构2026-09-03
国泰海通交运四川成渝2026年中报业绩交流会
未知机构2026-09-02
国泰海通交运白云机场2026年中报业绩交流会
未知机构2026-09-03
国泰海通交运招商公路小范围交流纪要
未知机构2026-07-30
国泰海通医药泽璟制药2026年中报业绩交流会纪要
未知机构2026-08-03
国泰海通通信长光华芯2026年中报业绩交流会纪要
未知机构2026-09-01
国泰海通纺服雅戈尔2026年中报业绩交流会
未知机构2026-08-31
国泰海通纺服伟星股份2026年中报业绩交流会
未知机构2026-08-27
国泰海通机械 崇德科技2026年中报线上业绩交流会
未知机构2026-09-04
国泰海通化工东岳集团2026年中报业绩交流会
未知机构2026-08-21