猜你想问
这份研报的核心内容是什么?
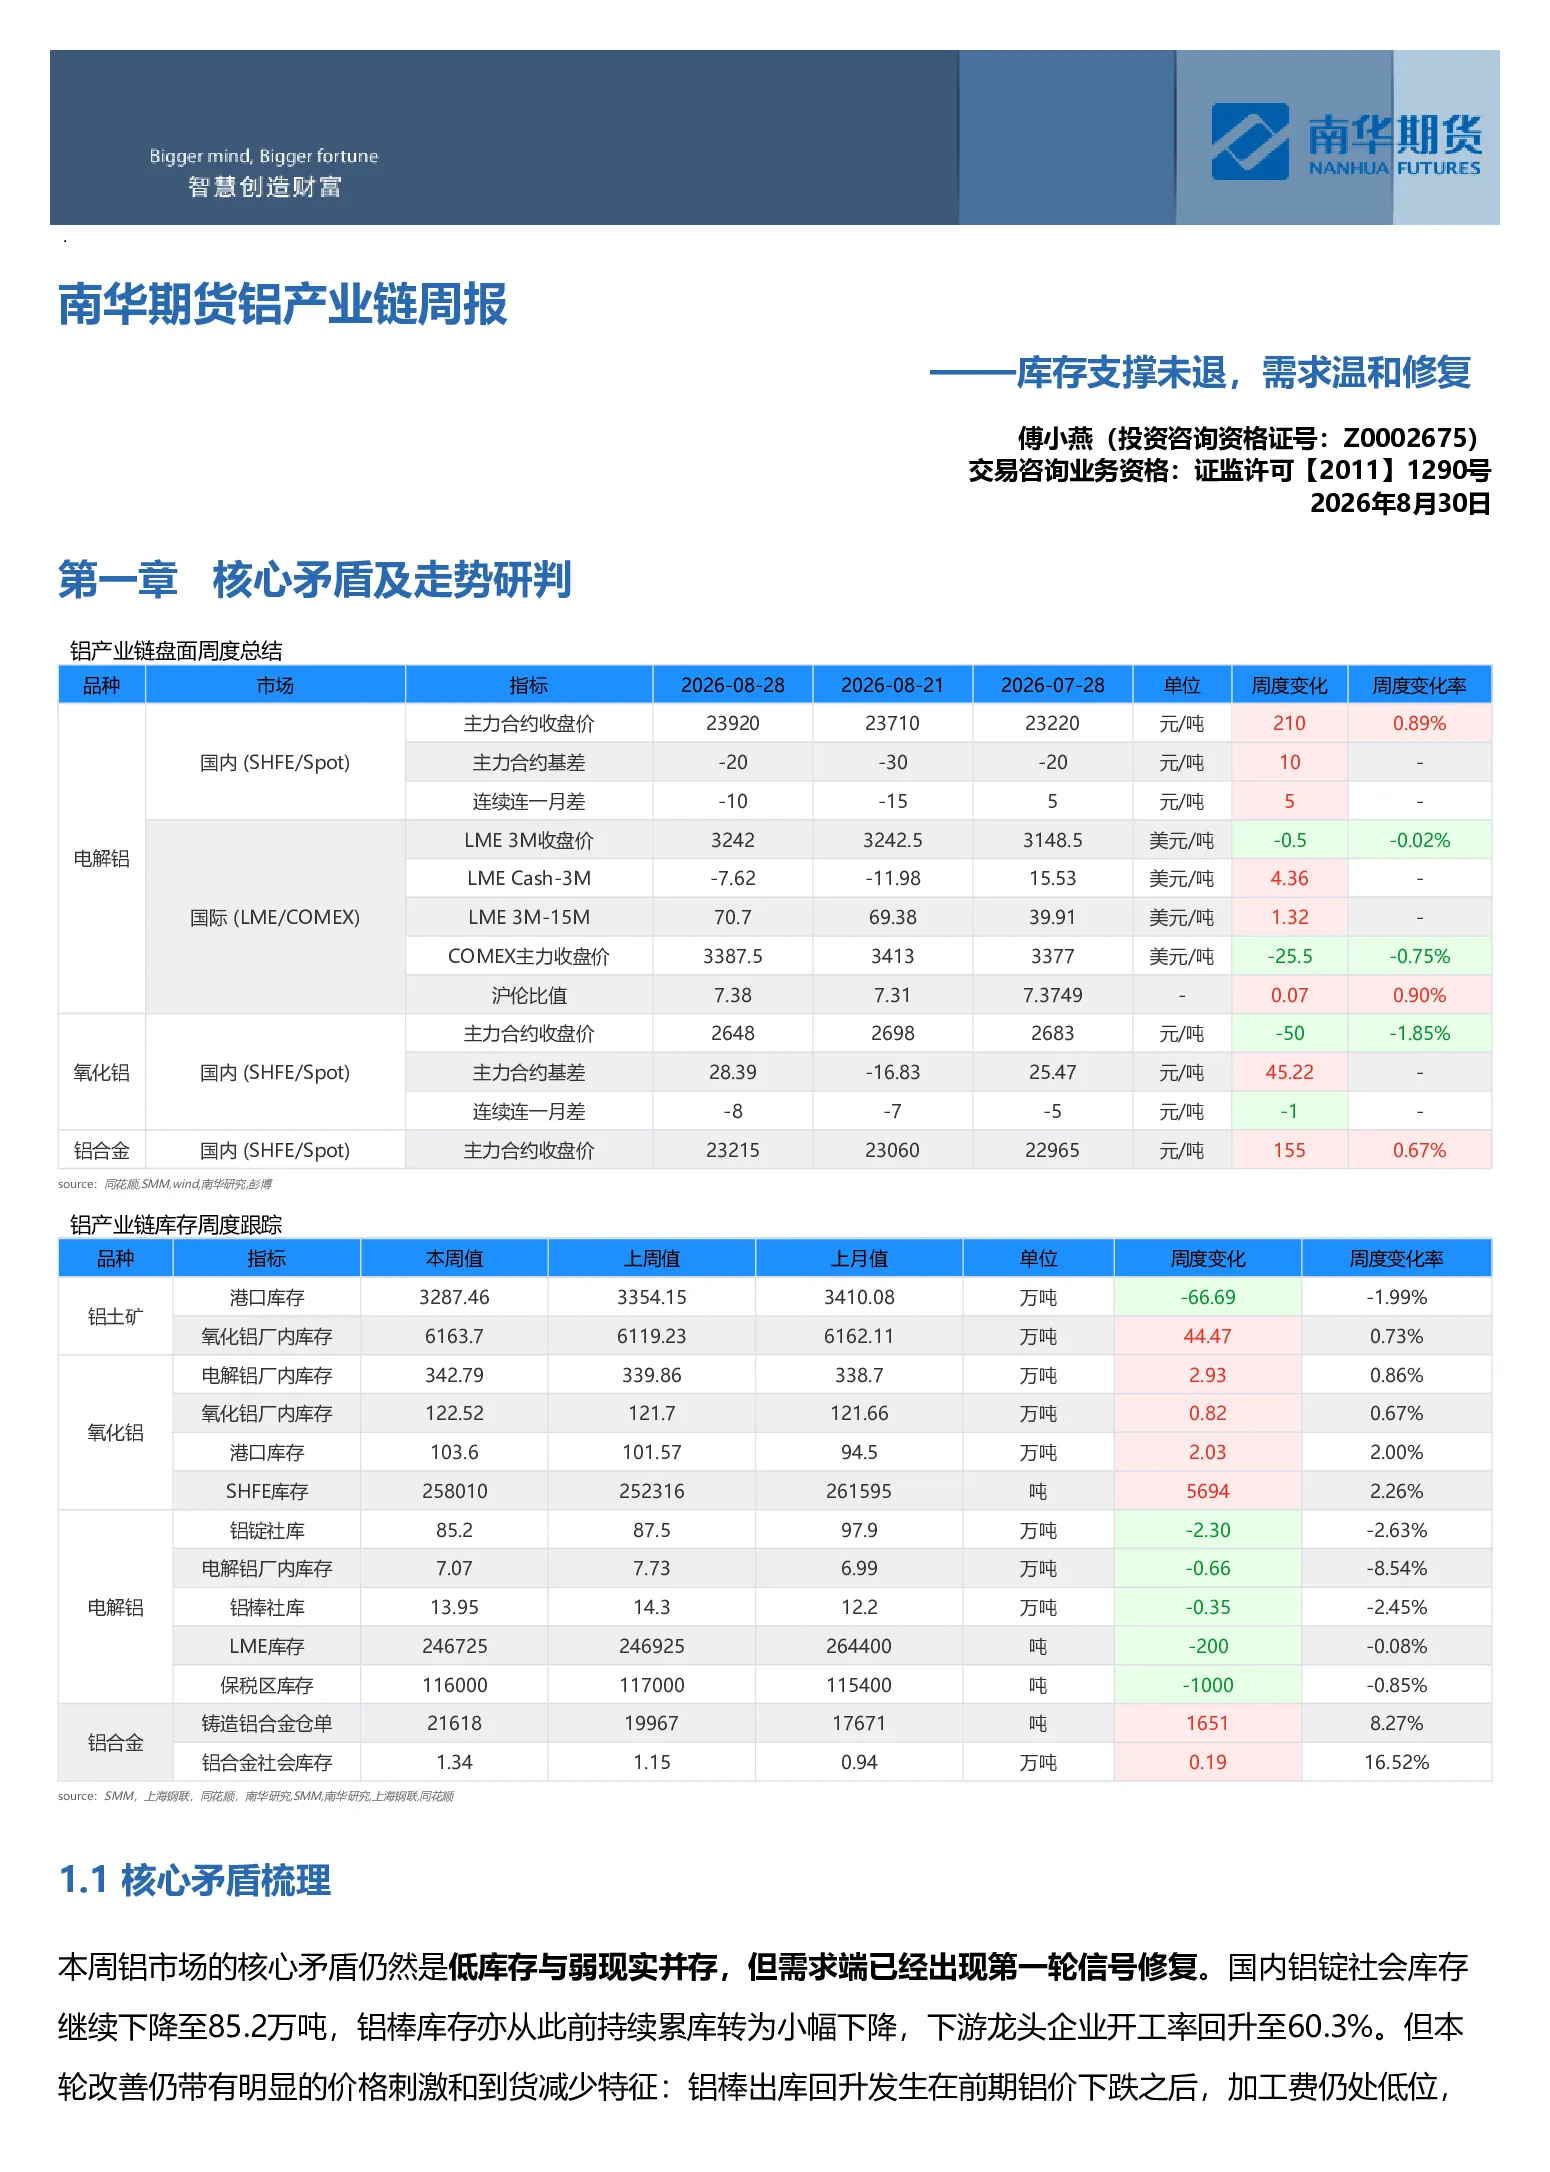
这份研报分析了铝市场的核心矛盾,即低库存与弱现实并存,需求端出现第一轮信号修复。报告指出国内铝锭社会库存下降至85.2万吨,铝棒库存由累库转为小幅下降,下游龙头企业开工率回升至60.3%。但本轮改善带有价格刺激和到货减少特征,更适合定义为“淡旺季切换”,而非旺季确认。海外供给仍偏紧,但供应风险溢价边际钝化。氧化铝与原铝背离,国内产量回升、总库存增加,广西增量与山西后续复产压制价格。铸造铝合金成本有支撑、需求偏弱,库存和仓单继续增加,理论利润转负。报告还研判了沪铝、氧化铝、铸造铝合金和LME铝的价格走势、基差走势、月差走势以及盘面利润走势。
铝行业的发展趋势如何?
铝行业的发展趋势呈现多面性。从供需角度看,国内铝锭库存下降但边际效应减弱,铝棒库存小幅下降主要受到货减少和价格刺激集中采购影响,显示需求改善仍需观察。海外供给偏紧但风险溢价边际钝化,氧化铝方面国内产量回升、库存增加,广西增量与山西复产压制价格。成本端,电解铝完全成本下降,高利润抑制减产动力;氧化铝亏损形成成本支撑,但广西新增供应和后续复产仍需关注。下游加工需求局部改善,但整体仍偏温和。再生铝利润受挤压,出口利润压缩。品种比价方面,原铝交易低库存和旺季预期,氧化铝交易供应恢复,铝合金则更多跟随原铝。整体来看,铝行业处于供需博弈阶段,价格走势受多因素影响,未来需关注库存拐点、需求确认和成本变化。
研报重点分析了哪些方向?
研报重点分析了铝产业链各环节的供需矛盾和价格走势。在库存方面,报告关注了国内铝锭、铝棒库存的变化及其对价格的影响,指出低库存仍是价格底部支撑但边际解释权下降。在需求方面,分析了下游龙头企业开工率回升的信号意义,以及铝棒库存下降与加工费下降并存的阶段性采购特征。在供应方面,关注了海外供给紧平衡、国内氧化铝产量回升和库存增加,以及广西和山西复产对价格压制的影响。此外,报告还深入研判了沪铝、氧化铝、铸造铝合金和LME铝的价格走势、基差走势、月差走势以及盘面利润走势,并分析了铝土矿、电解铝、下游加工、再生铝和进出口等环节的估值和驱动因素。
当前铝市场现状如何判断?
当前铝市场现状呈现低库存与弱现实并存的矛盾状态。国内铝锭社会库存下降至85.2万吨,铝棒库存由累库转为小幅下降,显示一定程度的供应紧张,但下游龙头企业开工率回升至60.3%,需求端出现第一轮信号修复。然而,本轮需求改善带有价格刺激和到货减少特征,更适合定义为“淡旺季切换”,而非旺季确认。氧化铝方面,国内产量回升、总库存增加,广西增量与山西后续复产压制价格。铸造铝合金成本有支撑、需求偏弱,库存和仓单继续增加,理论利润转负。价格走势上,沪铝低库存托底,需求兑现决定上沿;氧化铝供应增量主导,成本支撑限制下方空间;铸造铝合金跟随原铝修复,但需求和库存限制弹性;LME铝远端紧平衡仍在,近端紧张度继续降温。整体来看,铝市场处于供需博弈阶段,价格波动受多因素影响,短期内维持高位震荡的可能性较大。
研报提到了哪些风险提示?
研报提示了多方面风险。上行风险包括国内旺季需求超预期启动、铝棒重新进入持续去库、华东现货由贴水转升水,以及中东复产进度再次受阻;美国就业若明显转弱。下行风险包括美国就业保持韧性、加息预期进一步升温,以及霍尔木兹通行继续改善导致地缘风险溢价回吐;国内北方货源南下、铸锭量回升后是否造成铝锭去库结束。氧化铝方面,主要下行风险在于广西新增产量与山西复产快于预期;上行风险则主要来自几内亚物流扰动扩大、国内矿山供应收紧。铸造铝合金需警惕社会库存和仓单继续增加,使废铝成本无法顺利向成品端传导。这些风险提示涵盖了宏观经济、供需变化、地缘政治和成本利润等多个维度,提示投资者需密切关注相关事件变化。