猜你想问
这份研报的核心内容是什么?
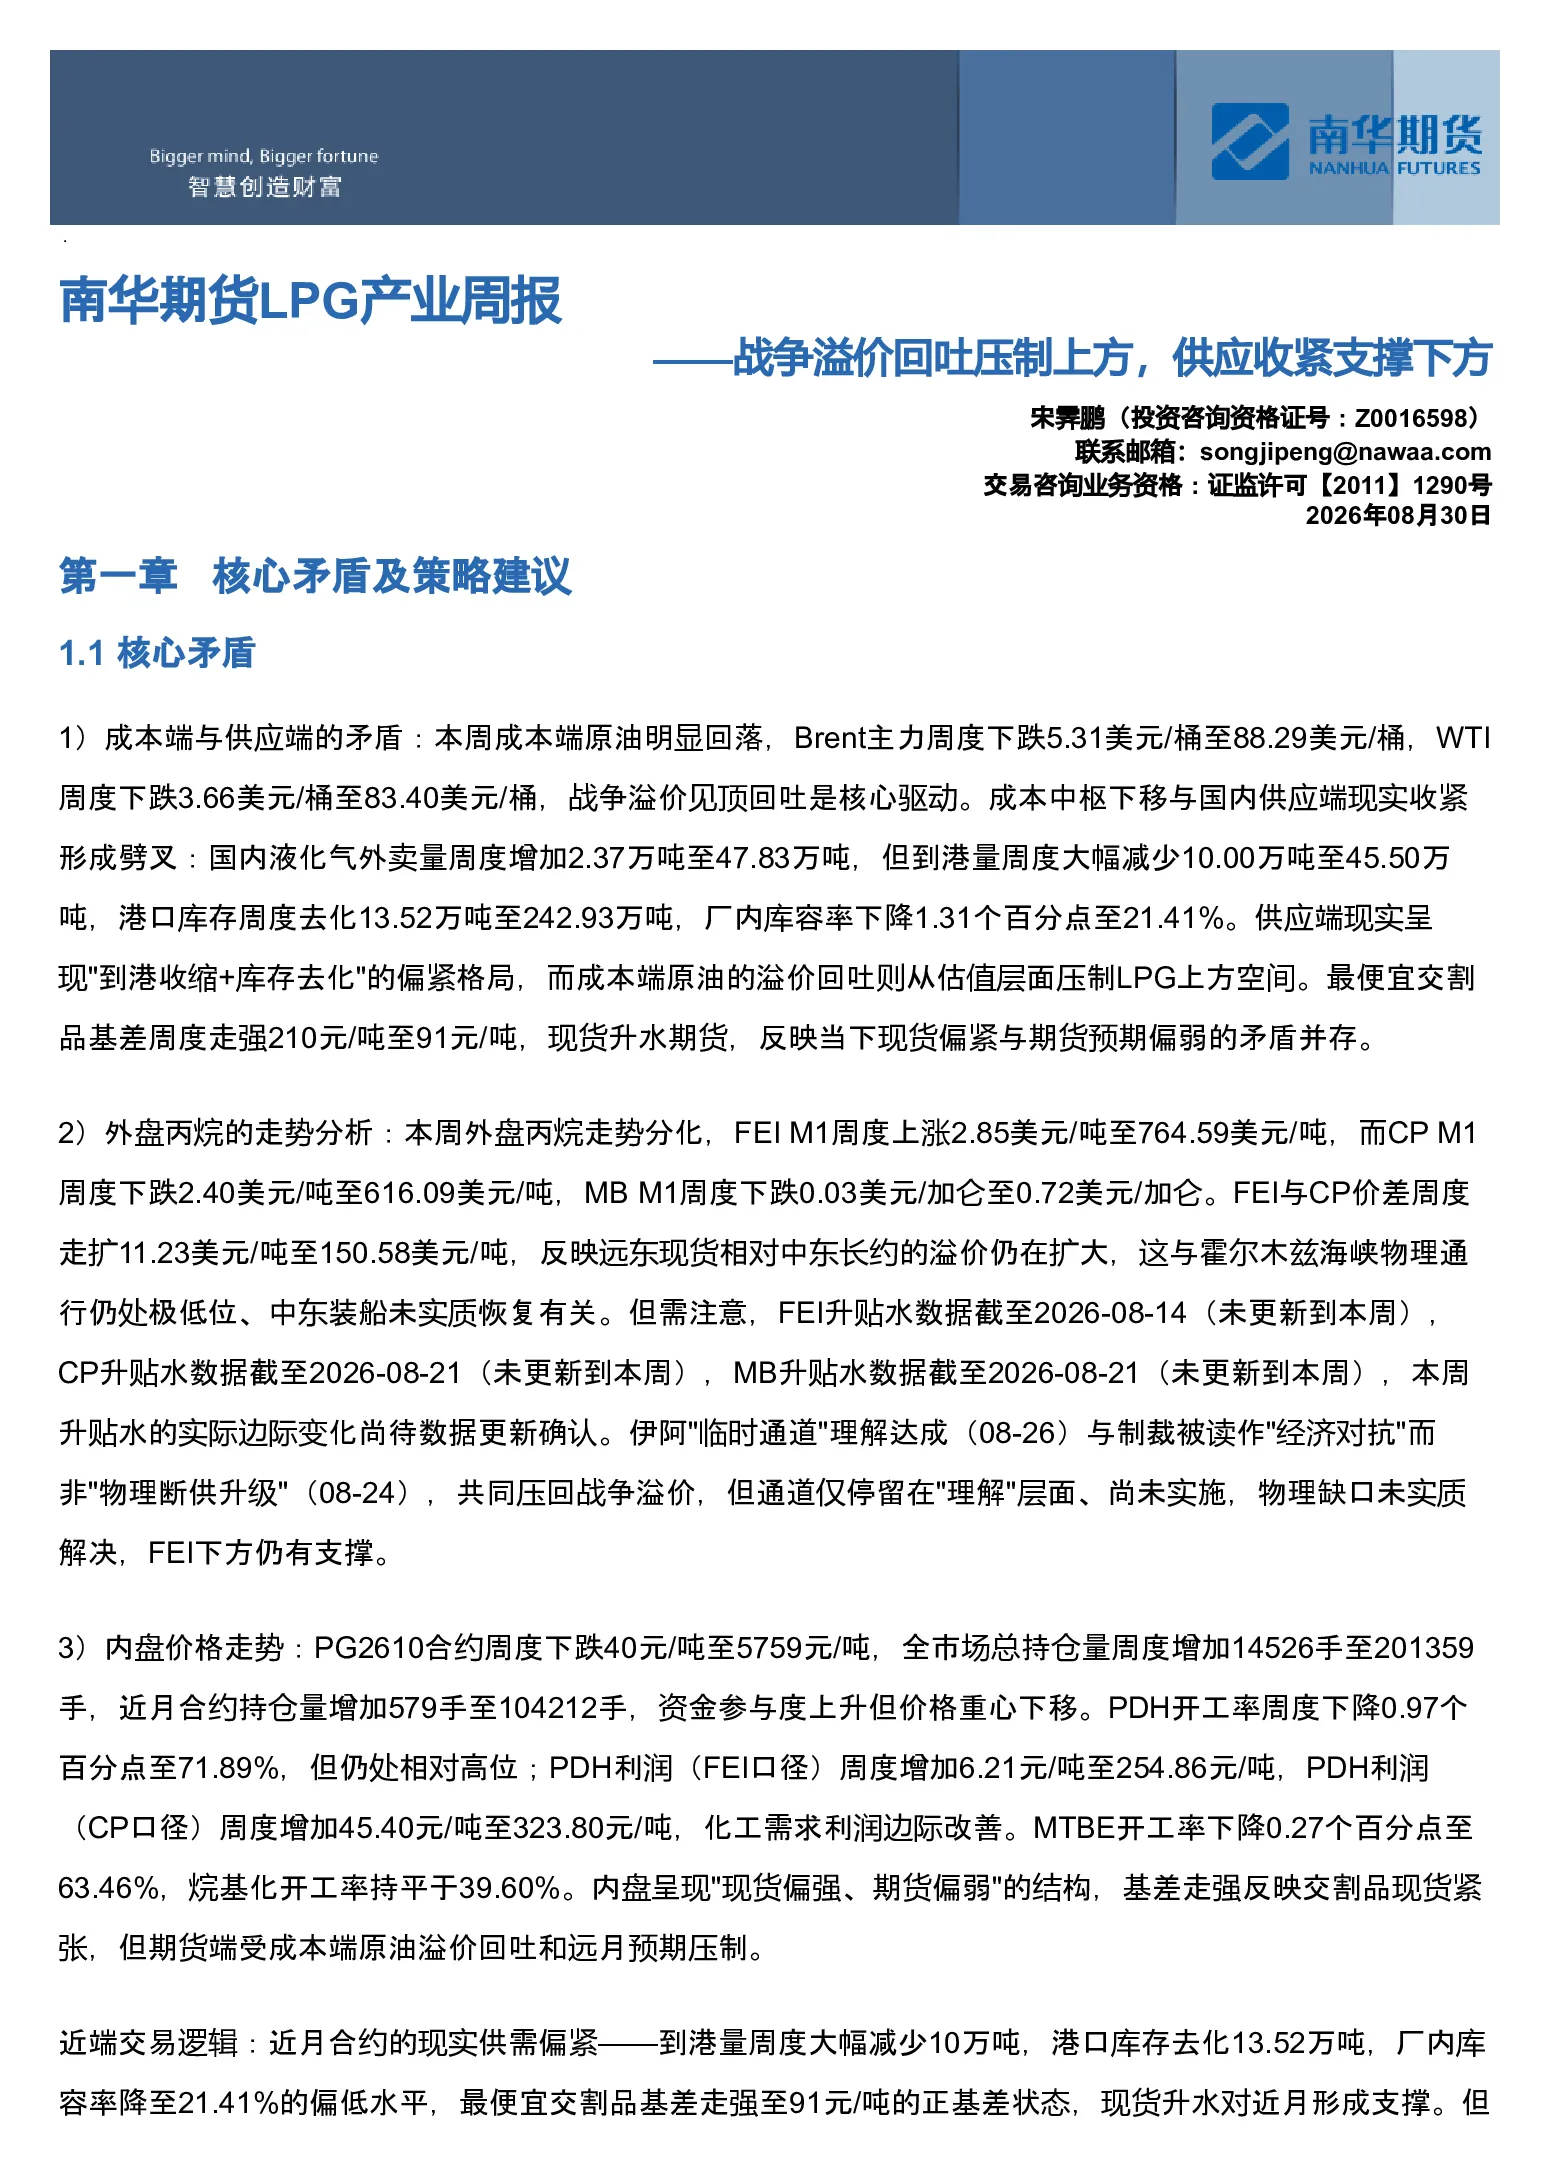
这份研报分析了LPG市场的核心矛盾,即成本端与供应端的矛盾,以及外盘丙烷走势分化。报告指出,原油价格回吐压制上方,国内供应收紧支撑下方,呈现供应偏紧格局。同时,外盘丙烷走势分化,FEI M1上涨,CP M1下跌,MB M1下跌,FEI与CP价差走扩,反映远东现货相对中东长约的溢价扩大。内盘价格走势显示PG2610合约下跌,持仓量增加,资金参与度上升但价格重心下移。交易逻辑方面,报告认为近月合约供需偏紧,现货升水对近月形成支撑,但需注意9月仓单集中注销节点。远月合约受成本端原油溢价回吐和远月预期压制,驱动力量偏空,但物理缺口未解,下方空间受限。综合来看,LPG走势研判方向为震荡,价格或在成本端回吐与供应端偏紧之间寻找平衡。
LPG赛道未来发展趋势如何?
LPG赛道未来发展趋势呈现震荡格局。从成本端来看,地缘溢价回吐压制上方空间,原油价格波动将影响LPG价格走势。从供应端来看,国内供应收紧支撑下方,到港量减少、库存去化及正基差对下方形成支撑。外盘丙烷走势分化,远东现货相对中东长约的溢价扩大,但物理缺口未解。内盘价格走势显示现货偏强、期货偏弱的结构,基差走强。月差结构呈Back结构,近月升水远月,但需注意PG09合约的制度性深贴水对跨节点月差解读构成干扰。综合来看,LPG价格或在成本端回吐与供应端偏紧之间寻找平衡,未来走势需关注供需关系变化及成本端波动。
这份研报重点分析了哪些方向?
这份研报重点分析了LPG市场的核心矛盾及策略建议、价格及价差走势研判、风险提示、重要信息及下周关注事件、盘面解读、估值和利润分析、供需及库存等方向。核心矛盾方面,报告分析了成本端与供应端的矛盾,以及外盘丙烷走势分化。价格及价差走势研判方面,报告指出PG价格或震荡运行,基差或延续走强,月差结构呈Back结构。风险提示方面,报告关注地缘通道谈判反复、制裁执行升级触及中国买家、到港超预期恢复与库存重新累积、成本端原油大幅波动等风险。重要信息及下周关注事件方面,报告关注伊阿“临时通道”能否实施、制裁执行力度、国内到港与港口库存缺口、PDH开工率与利润的持续性。盘面解读方面,报告分析了内盘和外盘价格走势,但未提及区域价差跟踪。估值和利润分析方面,报告跟踪了产业链上下游利润及进出口利润。供需及库存方面,报告分析了海外和国内供需情况。综合来看,这份研报全面分析了LPG市场的多维度信息,为投资者提供了较为全面的参考。
当前LPG市场现状如何判断?
当前LPG市场现状呈现供应偏紧、价格震荡的格局。从供应端来看,国内液化气外卖量增加,但到港量减少,港口库存去化,厂内库容率下降,呈现供应偏紧格局。最便宜交割品基差走强,现货升水期货,反映现货偏紧与期货预期偏弱的矛盾。从需求端来看,PDH开工率下降但利润增加,化工刚需仍有韧性;MTBE开工率下降,调油需求延续偏弱;烷基化开工率持平,调油端对LPG需求的边际贡献有限;燃烧需求处于8月传统淡季。从价格走势来看,PG2610合约下跌,持仓量增加,资金参与度上升但价格重心下移。基差走强,月差结构呈Back结构,近月升水远月。综合来看,LPG市场当前处于供应偏紧、价格震荡的格局,未来走势需关注供需关系变化及成本端波动。
这份研报有哪些风险提示?
这份研报提示了多个风险点。首先,地缘通道谈判反复可能影响战争溢价,若通道实施悬于伊朗前提,若前提僵持或通道破裂,战争溢价或快速回补;反之若通道实质实施,溢价或加速回吐。其次,制裁执行升级触及中国买家可能二次收紧伊朗LPG到港,现货基差或进一步走强。第三,到港超预期恢复与库存重新累积可能逆转基差走强逻辑。最后,成本端原油大幅波动可能使LPG被动跟随,价格区间研判或需重新校准。这些风险点需引起投资者关注,以便及时调整投资策略。