猜你想问
这份研报的核心内容是什么?
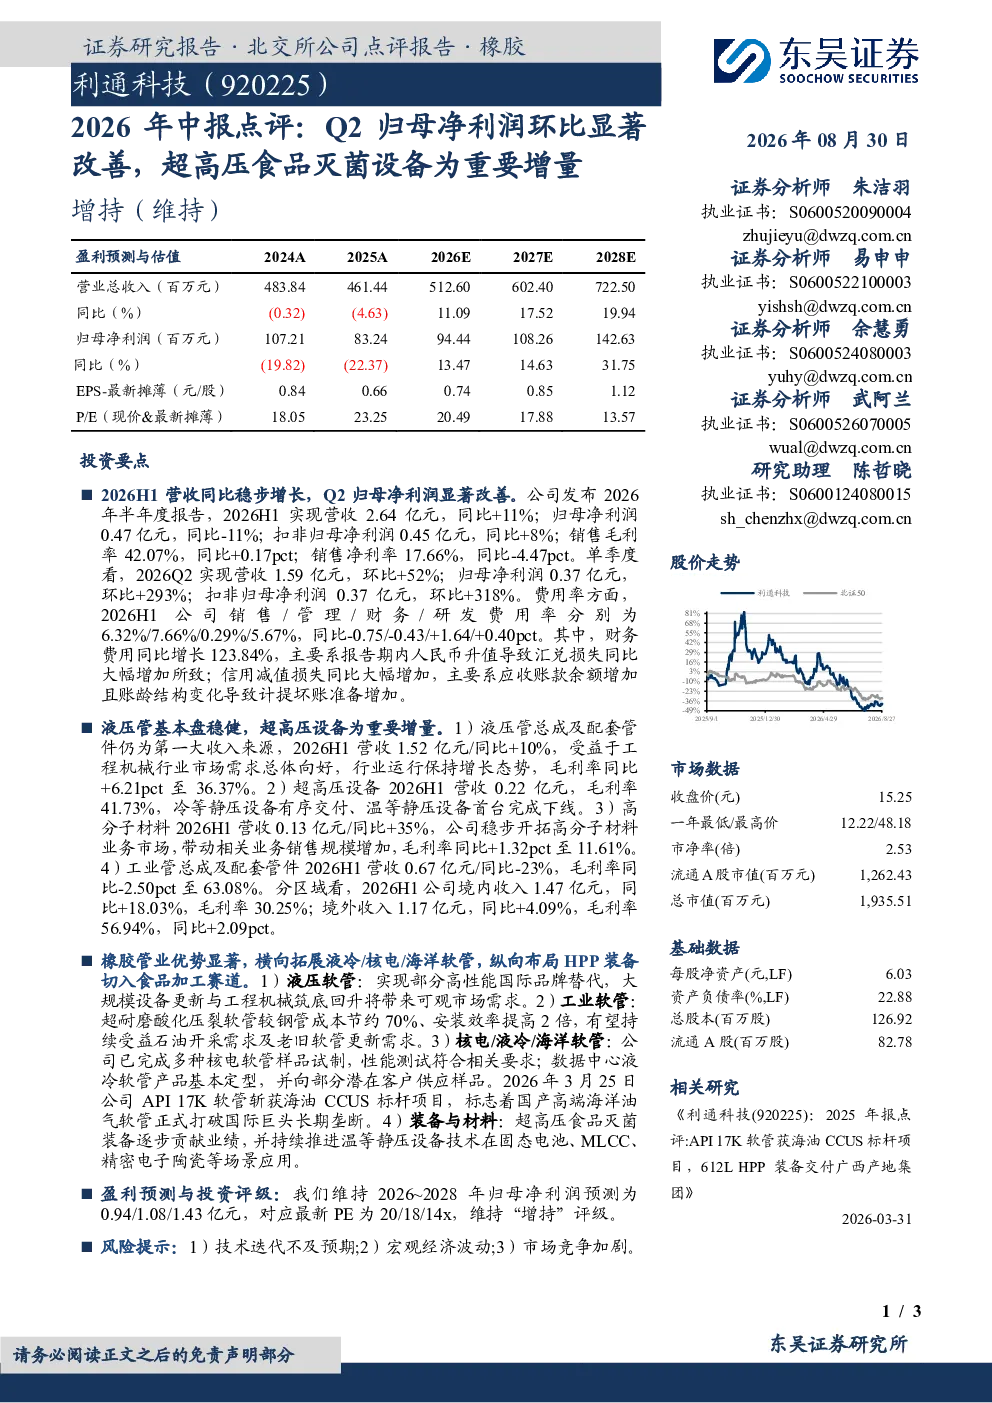
本报告点评利通科技2026年中报,显示公司上半年营收2.64亿元同比增长11%,但归母净利润同比下降11%。扣非归母净利润增长8%,销售毛利率提升0.17个百分点至42.07%,销售净利率下降4.47个百分点至17.66%。Q2单季度营收环比增长52%,归母净利润环比大幅增长293%,扣非归母净利润环比增长318%。费用率方面,销售、管理费用率下降,财务费用率上升主要因汇兑损失增加,信用减值损失增加主要因应收账款变化。
超高压食品灭菌设备行业发展趋势如何?
超高压食品灭菌设备行业正稳步发展,利通科技通过纵向布局切入该赛道。公司温等静压设备已实现首台下线,逐步贡献业绩。该技术未来可向固态电池、MLCC、精密电子陶瓷等更多场景应用拓展。行业前景广阔,但需关注技术迭代速度和市场竞争格局变化。
报告中重点分析了哪些业务板块?
报告重点分析了利通科技的四大业务板块。液压管总成及配套管件为第一大收入来源,营收1.52亿元同比增长10%,毛利率提升至36.37%。超高压设备营收0.22亿元,毛利率41.73%。高分子材料营收0.13亿元,同比增长35%,毛利率提升至11.61%。工业管总成及配套管件营收0.67亿元,同比下降23%,毛利率下降至63.08%
当前市场对利通科技所处赛道的现状如何?
利通科技所处赛道呈现多元化和高增长态势。液压软管在工程机械市场实现部分国际品牌替代,前景广阔。工业软管凭借超耐磨酸化压裂软管等产品的成本优势,市场竞争力强。核电、液冷、海洋软管市场已实现样品供应,并取得API 17K软管订单打破国际垄断。整体赛道需求向好,但需关注市场竞争加剧和技术迭代风险。
研报提示了哪些主要风险?
研报提示的主要风险包括:技术迭代不及预期可能导致产品竞争力下降;宏观经济波动可能影响下游行业需求;市场竞争加剧可能压缩利润空间。此外,汇兑损失增加和信用减值损失上升也是需关注的财务风险。这些因素可能对公司业绩产生不利影响。
你可能感兴趣
2026年中报点评:Q2归母净利润环比显著修复,看好南美工厂释放增量
东吴证券2026-08-26
2026年中报点评蛋氨酸量价齐升,Q2归母净利润环比增长19.50%
华创证券2026-08-21
2023年中报业绩快报点评:Q2归母净利润同比增13.75%,毛利率环比改善
民生证券2023-07-09
2023年中报点评:Q2营收符合预期,归母净利润略超预期,Q3/Q4有望继续环比改善
信达证券2023-08-29
2025Q2归母净利润环比提升,2026年矿端增量可期-2025年半年报点评
华创证券2025-09-03
2025中报点评:拓展营销渠道与丰富品类并举,Q2扣非归母净利润环比+65%
东吴证券2025-08-14
2025中报点评:营收稳中有升,Q2归母净利润环比+62%
东吴证券2025-08-28
2026年中报点评:自卸车专用油缸延续高增长,2026Q2归母净利润环比+37%
东吴证券2026-08-22
2026年中报点评:2026Q2归母净利润环比+83%,功率器件分析仪放量可期
东吴证券2026-08-13
国金电新 TCL中环 预计Q2归母净利-16.53 -13.53亿元 同环比改善 组件业务显著
未知机构2026-07-14