猜你想问
长江轻工 家联科技2026H1业绩表现如何?
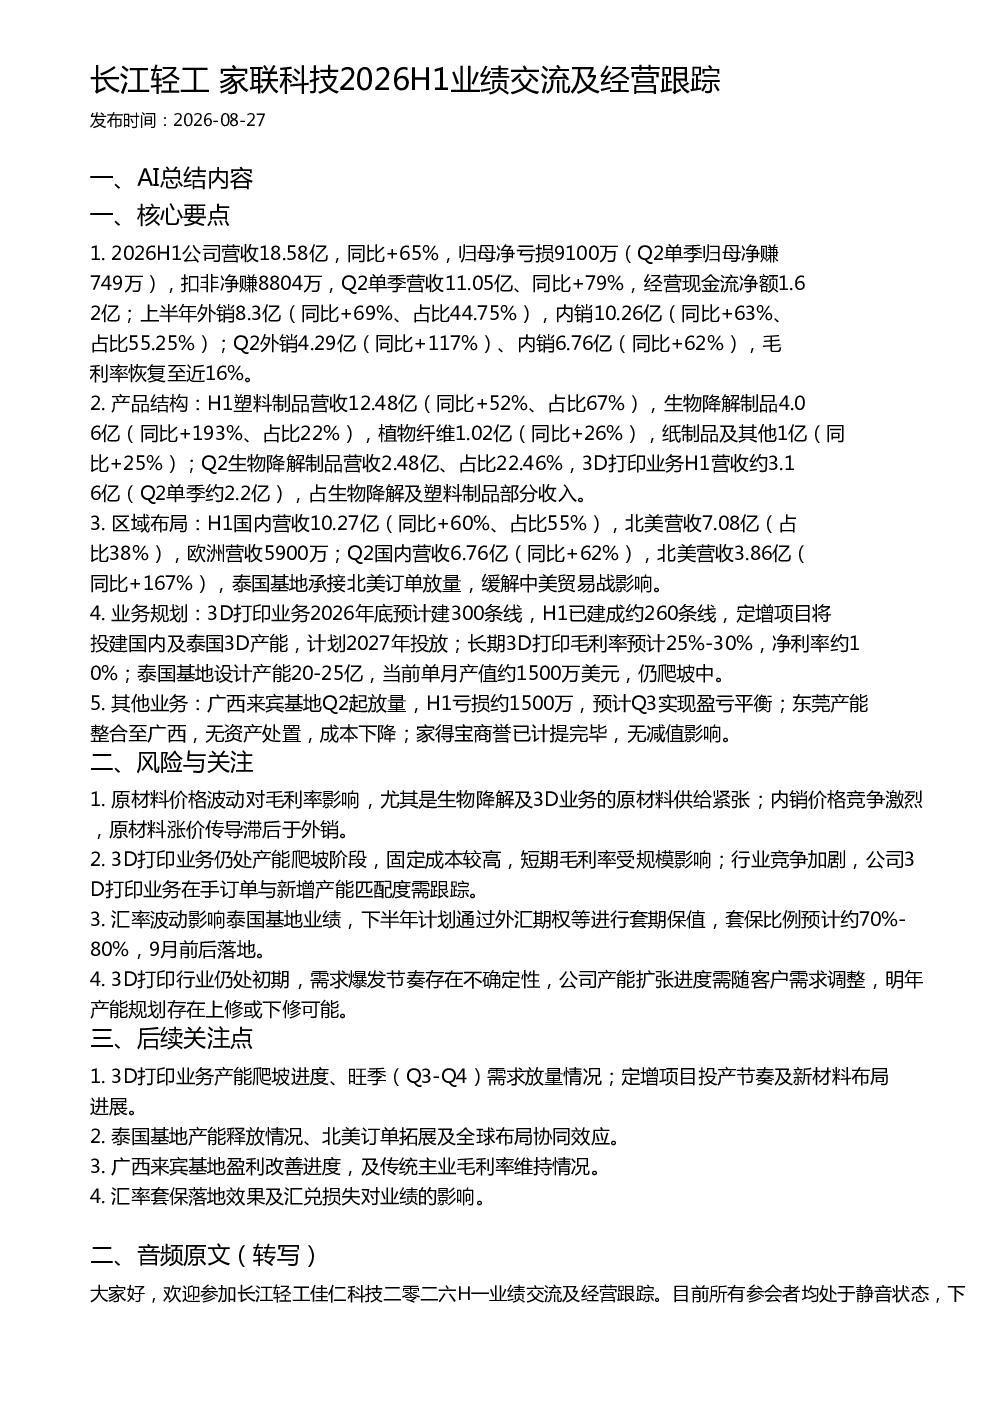
2026年上半年,长江轻工家联科技营收18.58亿,同比增长65%,扣非净利润8804万。毛利率近16%,外销占比44.75%。塑料制品营收12.48亿(67%),生物降解制品4.06亿(22%)。3D打印业务营收约3.16亿,占生物降解及塑料制品部分收入。国内营收10.27亿(55%),北美7.08亿(38%)。
3D打印业务发展情况及未来规划?
3D打印业务H1营收约3.16亿,占生物降解及塑料制品部分收入。2026年底预计建300条线,H1已建成约260条线。定增项目将投建国内及泰国3D产能,计划2027年投放。长期3D打印毛利率预计25%-30%,净利率约10%。泰国基地设计产能20-25亿,当前单月产值约1500万美元,仍爬坡中。
生物降解及3D打印业务面临哪些风险?
原材料价格波动对毛利率有影响,生物降解及3D业务原材料供给紧张。内销价格竞争激烈,原材料涨价传导滞后于外销。3D打印业务仍处产能爬坡阶段,固定成本较高,短期毛利率受规模影响。行业竞争加剧,公司3D打印业务在手订单与新增产能匹配度需跟踪。汇率波动影响泰国基地业绩,下半年计划通过外汇期权等套期保值,套保比例预计约70%-80%。
报告对传统主业及新业务布局有何分析?
传统主业塑料制品营收12.48亿(67%),生物降解制品4.06亿(22%)。广西来宾基地Q2起放量,H1亏损约1500万,预计Q3实现盈亏平衡。东莞产能整合至广西,无资产处置,成本下降。泰国基地设计产能20-25亿,当前单月产值约1500万美元,仍爬坡中。定增项目将投建国内及泰国3D产能,计划2027年投放。新材料布局进展需跟踪。
报告提示的主要风险点有哪些?
原材料价格波动对毛利率影响显著,生物降解及3D业务原材料供给紧张。内销价格竞争激烈,原材料涨价传导滞后于外销。3D打印业务仍处产能爬坡阶段,固定成本较高,短期毛利率受规模影响。行业竞争加剧,公司3D打印业务在手订单与新增产能匹配度需跟踪。汇率波动影响泰国基地业绩,下半年计划通过外汇期权等套期保值,套保比例预计约70%-80%,9月前后落地。