猜你想问
东航物流2026年半年报主要财务数据表现如何?
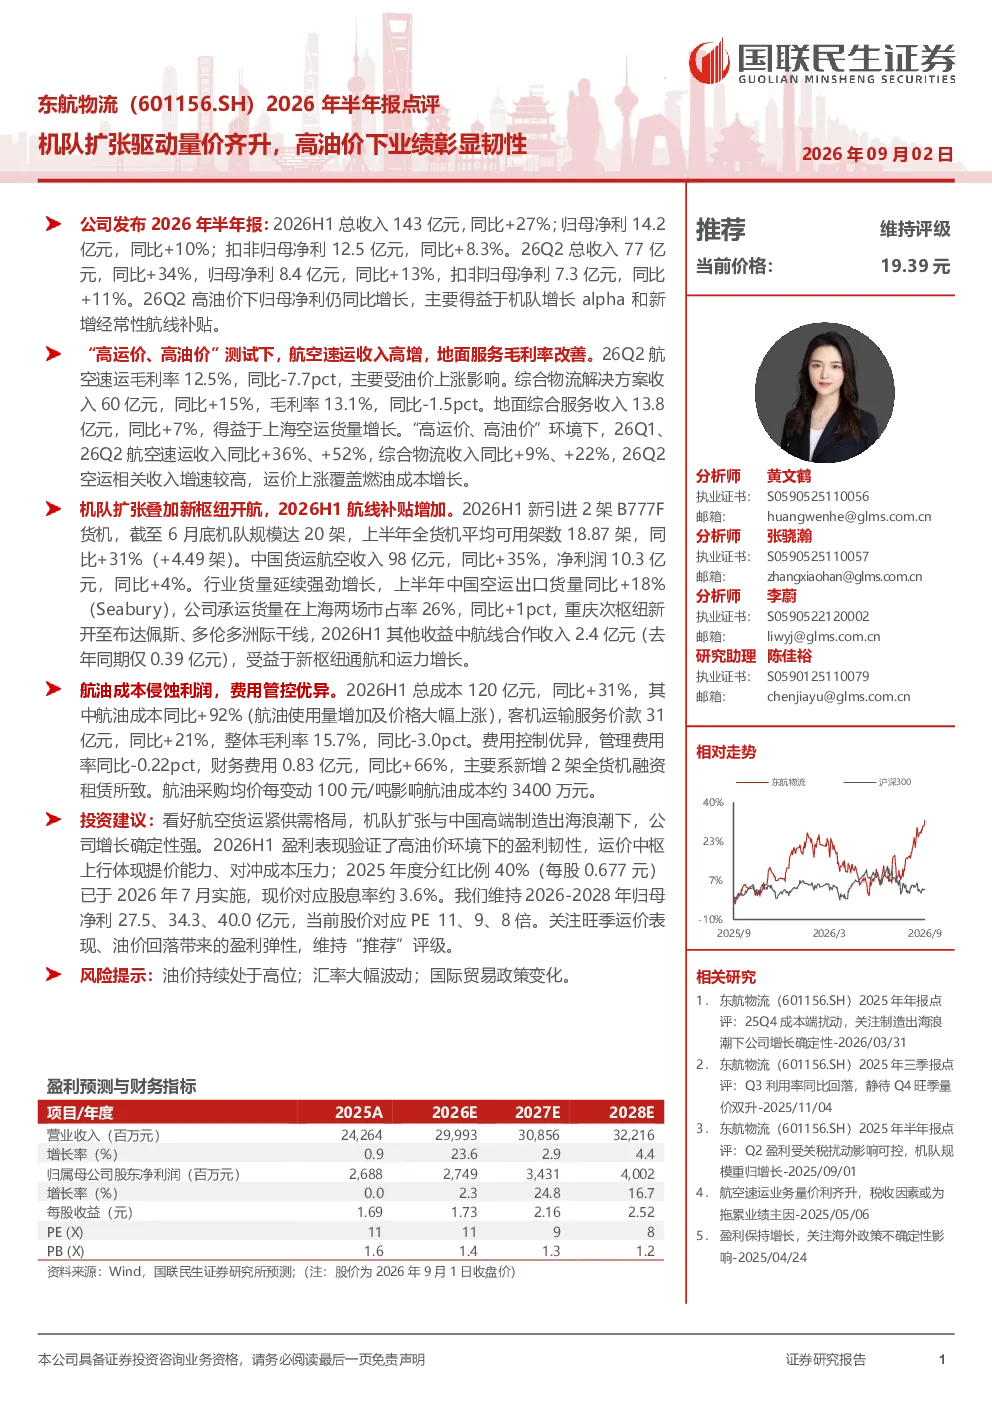
2026年半年报显示,东航物流总收入143亿元,同比增长27%;归母净利14.2亿元,同比增长10%;扣非归母净利12.5亿元,同比增长8.3%。其中,26Q2总收入77亿元,同比增长34%,归母净利8.4亿元,同比增长13%。高油价环境下,业绩仍实现增长,主要得益于机队扩张带来的收入增长和新增经常性航线补贴。
报告如何分析航空货运行业的发展趋势?
报告指出,在“高运价、高油价”的测试下,航空速运收入实现高增长,26Q1、26Q2同比分别增长36%、52%。行业货量延续强劲增长,上半年中国空运出口货量同比增长18%。公司机队扩张加速,上半年新引进2架B777F货机,机队规模达20架,全货机平均可用架数同比增长31%。新枢纽开航和运力增长也带来积极影响,如重庆次枢纽新开的洲际干线及航线合作收入同比增长近6倍。
报告重点分析了哪些业务板块?
报告重点分析了航空速运、综合物流解决方案和地面综合服务。航空速运收入高增但毛利率受油价上涨影响有所下降,26Q2毛利率为12.5%,同比-7.7pct。综合物流解决方案收入60亿元,同比增长15%,毛利率13.1%,同比-1.5pct。地面综合服务收入13.8亿元,同比增长7%,得益于上海空运货量增长。地面服务毛利率有所改善,但整体毛利率受航油成本上升影响同比-3.0pct。
当前航空货运市场的现状如何?
当前航空货运市场呈现供需紧平衡状态,高油价与高运价并存。报告显示,26Q1、26Q2航空速运收入同比大幅增长,运价上涨有效覆盖了燃油成本增长。公司在上海两场市占率提升至26%,行业货量增长强劲,上半年中国空运出口货量同比增长18%。机队扩张和航线网络优化进一步提升了公司在行业中的竞争力。
研报提示了哪些投资风险?
研报提示的主要风险包括油价持续处于高位可能侵蚀利润、汇率大幅波动影响财务表现,以及国际贸易政策变化可能带来的不确定性。报告指出,航油成本同比大幅增长92%,占比较高,油价波动直接影响公司盈利能力。此外,国际政治经济环境的不确定性也可能对航空货运需求产生影响。